中国UBTech、2025年にフルサイズ人型ロボット1079台を販売 関連売上は23倍の8億2060万元
中国のUBTech Robotics(優必選科技)は2025年通期決算で、フルサイズ人型ロボットの売上高が前年比2203.7%増の8億2060万元、販売台数が1079台だったと発表した。グループ売上高は53.3%増の20億元、純損失は7億8980万元に縮小した。年3回の株式割当で57億8000万元を調達し、年6000台超の生産能力を整えた。
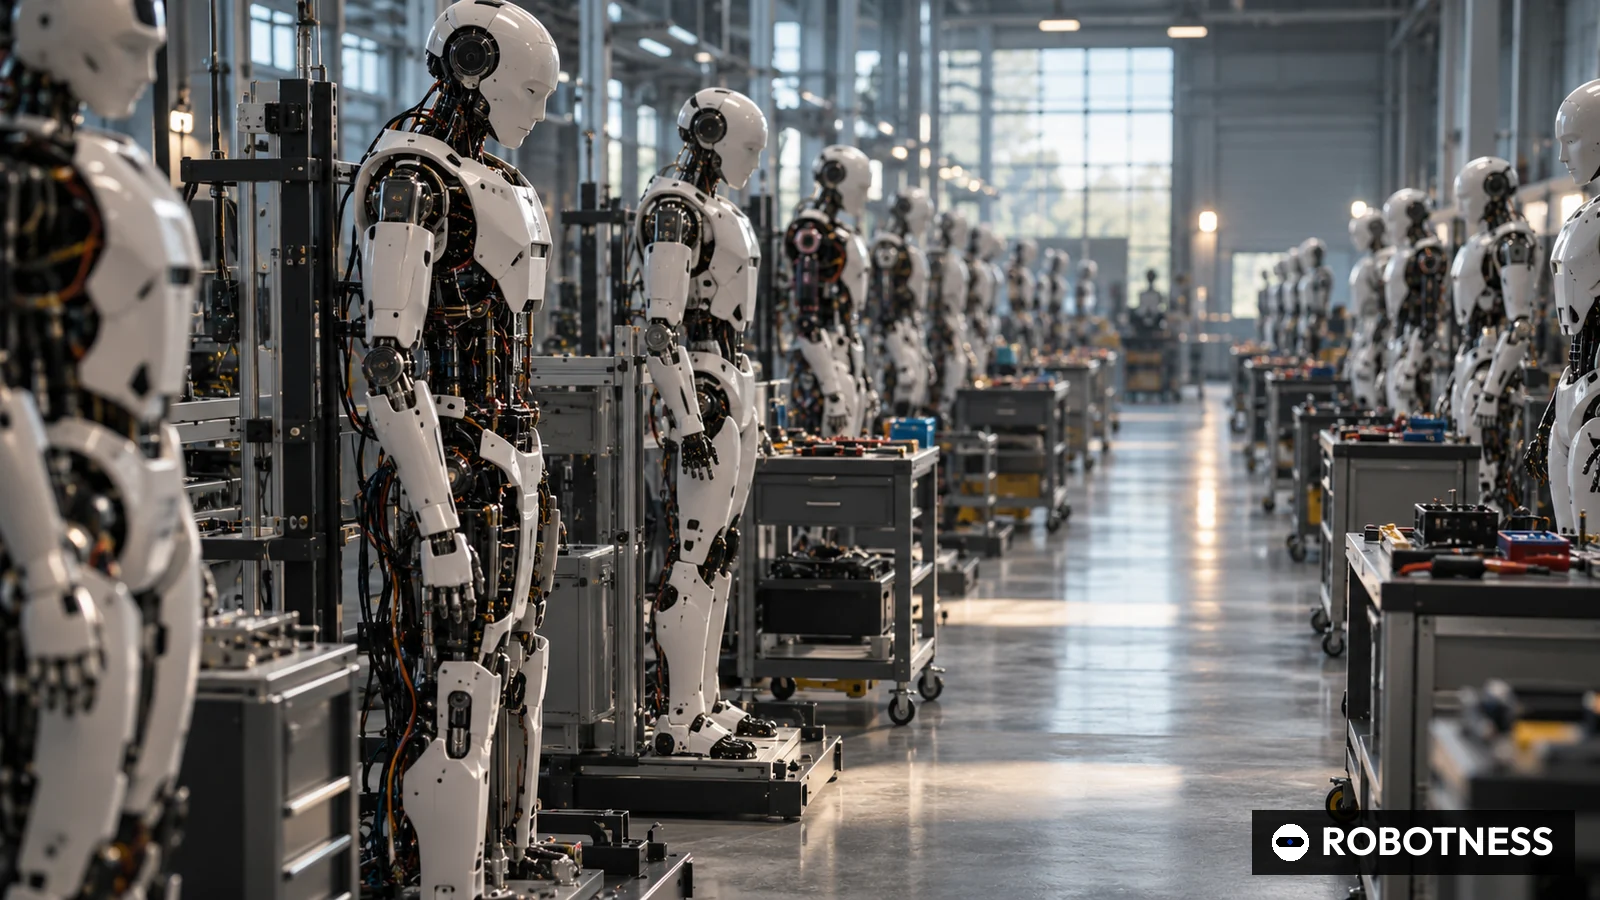
中国深圳のUBTech Robotics(優必選科技)がフルサイズ人型ロボットで計上した売上高は、2024年には3560万元にとどまった。それが2025年には1079台を販売し、8億2060万元に膨らんだ。同社が2026年3月31日に香港取引所へ提出した通期決算公告で明らかにした。二足歩行の産業用人型ロボットが、物流ロボットや消費者向けハードウエアを抜いて最大の収益源になった。
この開示の意味は一社にとどまらない。人型ロボットの年間販売台数と売上高を取引所の開示規則に沿って公表した例は少ない。中国や米国の競合の多くは非上場で、実演や実証現場、資金調達は発表しても出荷台数は明かさない。UBTechの2025年決算は、実際に納入が進んだ1年の姿と、それに要したコストを同時に示している。
売上高は5割増、赤字は3割縮小
グループ売上高は前年の13億536万元から53.3%増の20億100万元となったと同社は発表した。売上総利益率は28.7%から37.7%へ9ポイント上昇し、売上総利益はほぼ倍増の7億5380万元だった。純損失は11億5990万元から7億8980万元に縮小し、非IFRSの調整後純損失は9億1460万元から6億9050万元に減った。1株当たり基本損失は1.55元で、前年は2.67元だった。取締役会は無配を提案した。
- グループ売上高(百万元)
- 2001
- 1305.4
- 53.3
- フルサイズ人型ロボット売上高(百万元)
- 820.6
- 35.6
- 2,203.7
- フルサイズ人型ロボット販売台数
- 1079
- データなし
- 35,866.7
- 売上総利益率(%)
- 37.7
- 28.7
- データなし
- 売上総利益(百万元)
- 753.8
- 374
- 101.6
- 純損失(百万元)
- 789.8
- 1159.9
- -31.9
- 調整後純損失、非IFRS(百万元)
- 690.5
- 914.6
- -24.5
- 研究開発費(百万元)
- 507.5
- 478.1
- 6.1
- 期末現金及び現金同等物(百万元)
- 4887.9
- 1191
- データなし
出所は2026年3月31日に香港取引所へ提出されたUBTechの2025年通期決算公告。開示値であり推計ではない。増減率は2025年値を2024年値で割って1を引いた値で、台数の増減率は同社発表値。2024年の販売台数は公告に数値として記載されていない。
2026年10月1日時点
ROBOTNESSの試算では、フルサイズ人型ロボットはグループ売上高の41.0%を占めた(8億2060万元を20億100万元で割った値)。この売上高を販売台数1079台で割ると、1台当たり平均は約76万元になる。この平均にはWalker S2以外のフルサイズ機種や、同部門に計上されたサービス収入も含まれる。他の事業の動きは小さかった。同社が非身体性人型ロボットと呼ぶ小型製品は1万2759台を販売し、売上高は15.3%増の4800万元。その他のインテリジェントロボットは案件の計上時期の影響で16.9%減の6億2870万元、その他ハードウエアは6.4%増の4億9920万元だった。
Walker S2は実証から量産ラインへ
UBTechによると、Walker S2は2025年中に量産と納入の段階に入り、実地訓練から商用利用への転換点となった。公告によれば、同機は52自由度の生体模倣型の胴体を持ち、最大15キログラムの荷物を安定して扱える。3分間で自らバッテリーを交換でき、24時間の連続稼働が可能だという。年末時点の年間生産能力はフルサイズ人型ロボット6000台超に達した。主な導入分野として自動車製造、スマート製造、物流を挙げた。公告に顧客名や受注残高の記載はない。
2012年設立のUBTechは2023年12月に香港市場へ上場した。2025年末の正社員は2550人で、5人を除き全員が中国本土に在籍する。取得済み特許は2985件で、うち海外特許が508件。研究開発費は6.1%増の5億748万元で、売上高に占める比率は36.6%から25.4%に下がった。成長資金は株式で賄った。2025年2月に1株90.00香港ドル、7月に82.00香港ドル、12月に98.80香港ドルで新H株を割り当て、合計57億7990万元を調達した。期末の現金及び現金同等物は48億8790万元と前年末の11億9100万元から大きく増えたが、営業活動では7億8410万元が流出した。貸借対照表には深圳上場の浙江鋒龍電気の株式取得に向けた保証金1億1695万元も計上されている。UBTechはその後、同社の支配権を握った。
自律バッテリー交換こそ商用化の要
充電のために何時間も止まる人型ロボットは、ラインの持ち場を占有しながら作業を埋められない。Walker S2は自ら交換ステーションへ歩いて電池を替え、持ち場に戻るため、理論上は1台で連続したシフトを担える。52自由度とは脚、腰、腕、手に独立駆動の関節が52あるという意味で、関節ごとに電動アクチュエーター、減速機、センサーが要る。関節数が作業能力と製造コストの双方を左右するため、販売台数と同じく1台当たり売上高が重要になる。
日本勢は人型完成機の販売実績をまだ開示していない
- UBTech Robotics
- CN
- 2012
- 香港上場(9880)
- 新H株の割当
- 2025-11-25
- ファナック
- JP
- 1972
- 上場
- データなし
- データなし
- 安川電機
- JP
- 1915
- 上場
- データなし
- データなし
- 川崎重工業
- JP
- データなし
- 上場
- データなし
- データなし
- Mujin
- JP
- 2011
- 非上場
- シリーズD(ファーストクローズ)
- 2025-12-02
- テレイグジスタンス
- JP
- 2017
- 非上場
- シリーズB
- 2023-07-06
- Preferred Networks
- JP
- 2014
- 非上場
- 延長ラウンド(追加投資家)
- 2025-06-30
ROBOTNESSデータベースで一次情報により確認した行、2026年10月1日時点。開示値であり推計ではない。nullは非開示。UBTechは2025年に3回のH株割当で計57億7990万元を調達したと通期決算で明らかにした。
2026年10月1日時点
日本ではファナック、安川電機、川崎重工業がフィジカルAIへの投資を拡大している。安川電機は2029年までに営業利益1000億円の過去最高を目指し、人型ロボット向けアクチュエーターにも賭けると表明した。政府は2040年に世界シェア30%、市場規模20兆円を掲げるAIロボティクス戦略を承認したと、ROBOTNESSは報じた。ただ、日本企業で人型ロボットの年間販売台数と売上高を開示しているところはまだない。中国では宇樹科技(Unitree)が2026年8月に上海の科創板へ上場し、智元機器人(AgiBot)は2025年売上高が10億元を超えたと発表した。米Figure AIは2025年9月に評価額390億ドルで10億ドルを調達している。
公告が答えていない問い
空白は三つある。受注残高の記載がなく、2026年の売上高を読み取れない。販売台数1079台は年末生産能力6000台の18.0%にすぎず、新ラインの稼働率を引き上げる必要がある。販売費、管理費、研究開発費の合計は13億1410万元で、売上総利益7億5380万元を大きく上回り、事業は依然として株式市場の資金に頼っている。2025年の営業キャッシュ流出ペースなら期末現金で約6年3カ月をまかなえる計算だが、生産量とともに費用が膨らまないことが前提だ。
ROBOTNESS分析
UBTechの2025年決算は、中国製人型ロボットがグループの利益率を押し上げる価格で4桁台の販売に達したことを示すが、売上総利益と営業費用の差を株式割当で埋める資本市場頼みの構図は変わっていない。
根拠は売上構成にある。フルサイズ人型ロボットの比率は2024年の2.7%から2025年に41.0%へ跳ね上がり、同じ年にグループの売上総利益率は9ポイント改善した。新事業の利益率が既存事業に見劣りしないことを示唆する。一方で3回の株式割当による調達額は年間純損失の7.3倍に達し、貸借対照表で増えた現金はほぼすべてここから来ている。
最も有力な反論は、2025年が立ち上げ初年度だという点だ。需要に先立って生産能力を整えたため、1079台に配分された固定費は数千台規模になれば全く違う姿になる。この見方に立てば、営業赤字は構造問題ではなく時間の問題になる。
強気シナリオ。販売台数が伸び続け、1台当たり売上高が76万元前後を保ち、6000台の生産能力が埋まるにつれて営業損失が縮む。UBTechは自前の資金で成長する初の人型ロボット企業となり、鋒龍電気の持ち分が非上場の競合にない製造基盤になる。
弱気シナリオ。台数は増えるが価格が下がる。資金力で勝る非上場の競合が同じ工場の実証案件を奪い合い、利益率が圧縮され、株式割当はより低い価格で続く。2025年の数字は出発点ではなく天井だったことになる。
注目すべき三つのシグナル:
- 香港の上場規則に基づき2027年3月31日までに公表される2026年通期決算の販売台数、1台当たり売上高、営業キャッシュフロー。
- それまでの追加H株割当の有無と、2025年12月の98.80香港ドルとの価格比較。
- 深圳取引所に提出される浙江鋒龍電気の定期報告で、人型ロボットの組み立てや部品生産の移管が確認できるか。
- 2025年通期決算、香港取引所、2026年3月31日
- 20億100万元、53.3%増
- 8億2060万元、2203.7%増
- 1079台
- 37.7%(2024年は28.7%)
- 7億8980万元(2024年は11億5990万元)
- フルサイズ人型ロボット年6000台超
- H株割当3回で57億7990万元
- 48億8790万元(2025年12月31日)
なぜ重要か
UBTechの2025年決算は、非上場企業の評価額と並べて比較できる規模を持つ上場企業による、初の通期の人型ロボット実績である。Figure AIに390億ドル、Skild AIに140億ドルの値を付けた投資家には、人型ロボットが量産でいくらで売れるのかを示す公開の物差しがなかった。UBTechの部門実績は1079台、8億2060万元、1台当たり約76万元という基準を示した。
人手不足が深刻な日本の製造業と物流業にとって、この数字は導入判断の参照点になる。24時間稼働をうたう機種を含むフルサイズ機の売上高が1台平均約76万元だったという事実は、国内メーカーや商社が中国製機の輸入を検討する際の比較対象となり、同時に日本の部品メーカーにとっては完成機の価格帯から逆算した部品コストの上限を示す。
競合分析
中国では宇樹科技、智元機器人、銀河通用、逐際動力、衆擎機器人が比較対象になる。宇樹科技は2026年8月に科創板へ上場し、本土の規則に基づく二つ目の公開データが得られる。智元機器人は2025年売上高が10億元を超えたとしたが、フルサイズと小型を同じ基準で分けて開示していない。逐際動力と衆擎機器人は2026年にそれぞれ2億ドルを調達した。
日本では川崎重工業が二足歩行ロボットの研究を続け、ファナックや安川電機は産業用ロボットとフィジカルAIの統合を進めるが、人型完成機の量産販売の実績は開示されていない。UBTechの強みは開示済みの量産実績と上場市場での調達手段であり、弱みは顧客が価格交渉の際にすべての数字を見られることだ。
企業価値の背景
UBTechの2025年の3回の株式割当価格は90.00香港ドル、82.00香港ドル、98.80香港ドルだった。12月の価格は2月より9.8%高く、Walker S2の量産を見た投資家はより高い値を払ったが、上げ幅は大きくない。
より分かりやすいのは1台当たりの資本投入だ。UBTechは2025年に57億7990万元を調達し、フルサイズ人型ロボット1079台を販売した。この比率は評価額ではないが、ロボット1台を顧客に届けるまでに業界がなお多額の新規資本を使っていることを示す。2026年にこの比率が下がれば、事業成熟の最も明確な兆しとなる。
サプライチェーンへの影響
Walker S2の駆動関節は52ある。1079台がすべてWalker S2だった場合、モーター、減速機、エンコーダー、ドライバーからなる関節駆動ユニットが年間5万6108組必要になる計算だ。公告は調達先や部品別のコストを開示しておらず、グループの非流動資産の9割超が中国本土にあるとのみ記している。
精密減速機やサーボモーター、センサーで強みを持つ日本の部品メーカーにとっては、需要拡大の機会と同時に脅威もある。UBTechが浙江鋒龍電気を通じて製造の内製化を進めれば、外部調達の余地は狭まる。自律バッテリー交換は、標準化された電池パックと交換ステーションという別の供給網も生む。
今後の注目点
ROBOTNESSの既報によると、UBTechは2026年8月の中間決算で上半期だけでフルサイズ人型ロボット921台を販売した。2025年通年の85%を半年で達成した計算になる。次の試金石は2027年3月31日までに公表される2026年通期決算で、台数が増える中で1台当たり売上高を保てたかが焦点だ。
追加のH株割当とその価格、自動車メーカーなど顧客名の開示、深圳取引所での鋒龍電気の四半期報告に人型ロボット関連の動きが表れるかも注視したい。
アナリストの見方
見立て:UBTechは人型ロボットを量産規模で、健全な売上総利益率で販売できることを証明したが、新規資本なしに事業を回せることはまだ証明していない。確信度は中程度。売上高、台数、利益率は取引所への開示に基づき、前半を裏付ける。後半は、台数が倍増を続ければ想定より早く下がりうる営業費用と、開示されていない2026年の受注に左右される。
見方を変える条件は、2半期連続での営業キャッシュフロー黒字化か、6000台の生産能力を埋めるだけの受注残の開示である。いずれかが出れば、UBTechは資本市場の物語から製造業の物語へ移る。
問うべき論点
2025年のフルサイズ人型ロボット売上高のうち、Walker S2の比率はどの程度で、旧機種やサービス契約の売上はどれほどか。
2026年分の確定受注は何台で、顧客は何社か。
フルサイズ人型ロボット部門単独の売上総利益率はいくらで、台数とともにどう変わるか。
日本市場への販売計画はあるか。また減速機やサーボなど日本製部品の採用比率はどの程度か。