人型ロボットの関節は誰が作るのか ハーモニックドライブとナブテスコが受注先行、中国勢とシェフラーが量で迫り、テスラとフィギュアは内製
人型ロボットの関節部品は、日本のハーモニックドライブシステムズ(HDS)とナブテスコ、中国の緑的諧波(Leaderdrive)、拓普集団、三花智控、独シェフラーなど少数の企業が供給し、テスラやフィギュアAI、宇樹科技は中核部品を自社で設計している。開示資料では受注はまず日本勢に入っているが、テスラのフリーモント工場の設計能力だけで年2500万〜3000万個の関節アクチュエーターが必要になる計算だ。
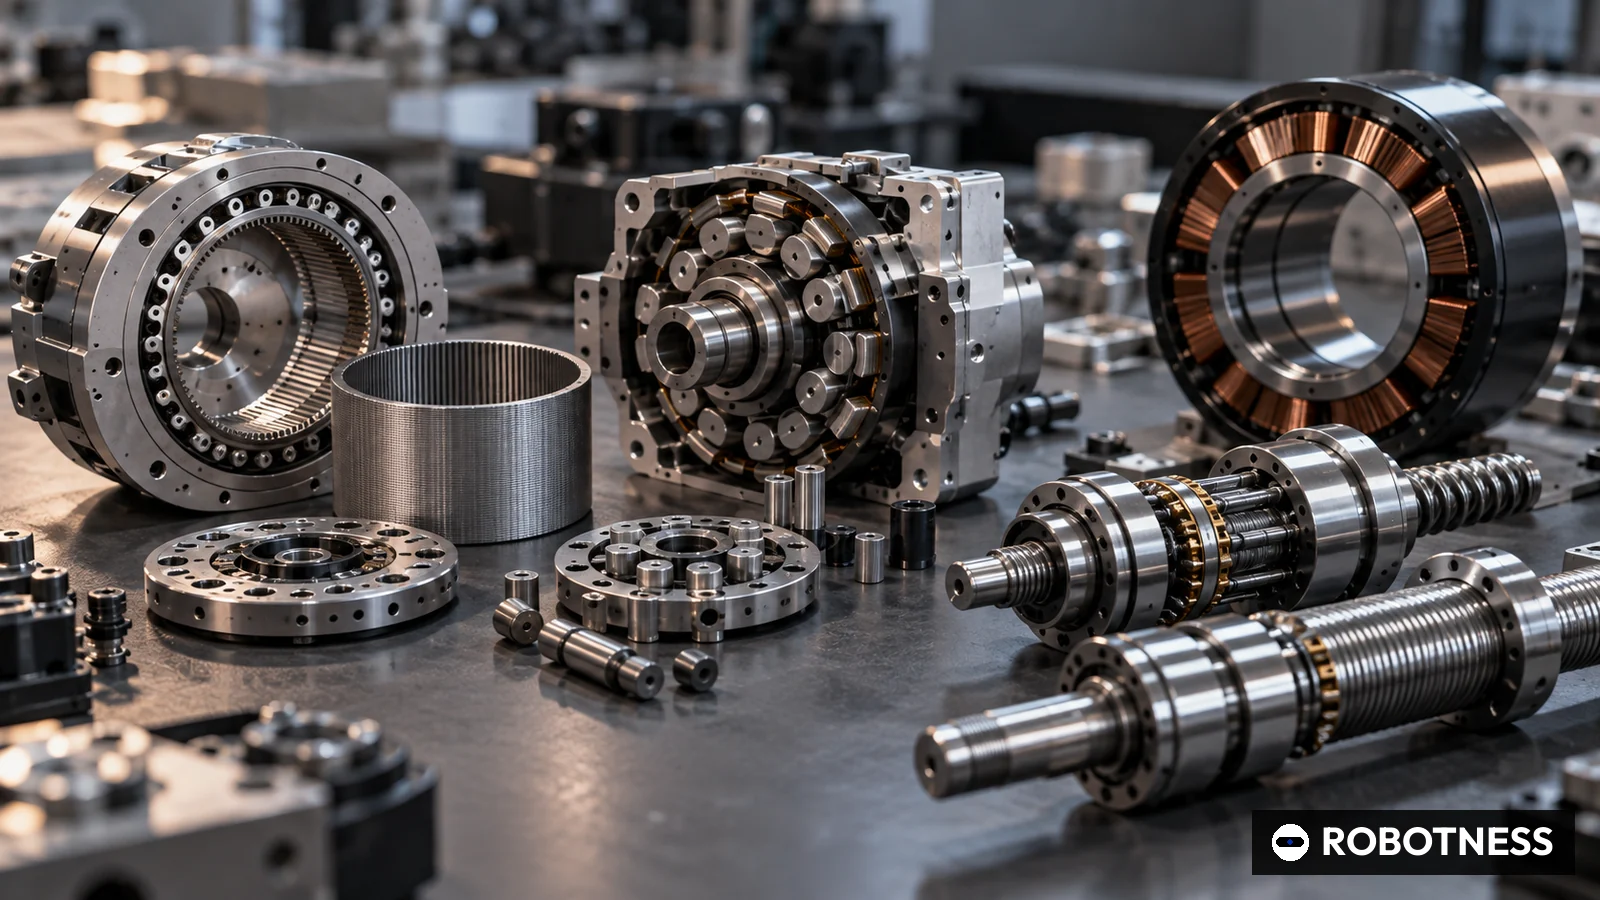
人型ロボットの関節は現在、精密減速機とモーション部品を手掛ける少数の企業が供給している。日本のHDS(ハーモニックドライブシステムズ)とナブテスコ、中国の緑的諧波(リーダードライブ)、ドイツのシェフラーが中心で、中国の拓普集団と三花智控は完成品のアクチュエーターで追い上げる。一方、量産計画が最も大きいテスラとフィギュアAIはアクチュエーターを内製しており、部品メーカーが実際に争える市場は出荷台数が示すより狭く、競争も激しい。
日本の部品メーカーにとって焦点は数量にある。シェフラーによると、人型ロボット1台には肩や膝、股関節などに平均25〜30個のアクチュエーターが必要だ。IDCの集計では2026年1〜6月の世界出荷は約2万5000台で、ROBOTNESSの試算では関節アクチュエーター62万5000〜75万個に相当する。テスラはフリーモントのオプティマス生産ラインを年100万台規模で設計したと説明しており、同じ比率なら年2500万〜3000万個。ナブテスコが3工場で持つ精密減速機の年産能力115万台のおよそ22倍にあたる。
関節は3つの部品で構成され、それぞれに主役がいる
電動関節はモーター、回転を力に変える減速機、制御用のセンサーと電子部品で構成される。肩やひじ、手首の回転関節には波動歯車減速機か遊星歯車減速機が使われることが多い。波動歯車は薄い歯付きの輪を剛性の高い輪の内側でたわませてかみ合わせる仕組みで、小型軽量ながら高い減速比とほぼゼロのバックラッシを実現する。遊星歯車は頑丈で安価だが、同じ減速比なら大きくなる。膝や足首の直動関節には、多数のねじ付きローラーが荷重を分け合う遊星ローラーねじが使われる。ハウジングを持たないフレームレストルクモーターは、ロボットメーカーが関節に直接組み込む動力源だ。シェフラーが2026年1月のCESで披露した遊星歯車アクチュエーターは、2段の遊星歯車、モーター、エンコーダー、コントローラーを一体化し、定格トルクは60〜250ニュートンメートルだと同社は発表した。では、人型ロボット向けの受注を実際に取っているのは誰か。
日本の老舗が最初の受注をつかんでいる
HDSは2026年3月期決算短信で、売上高が前期比7.0%増の595億5700万円、受注高が16.2%増の616億1300万円だったと発表した。AI技術を活用したロボットについて、顧客の量産移行に伴う受注を獲得したとも記した。2026年4〜6月期は売上高が23.6%増の166億8100万円、受注高は55.7%増の241億2800万円、受注残高は294億5700万円に達した。ROBOTNESSの計算では受注高を売上高で割ったBBレシオは1.45。同社は8月7日、通期予想を売上高745億円、営業利益85億円に引き上げた。ただし四半期の短信が増加要因に挙げたのは北米の手術支援ロボット向けと生成AI関連の先端半導体向けで、人型ロボットの比率は開示していない。
ナブテスコは8月の決算説明資料で、2026年1〜6月の精密減速機売上高が451億円、部品セグメントの受注高が23%増の480億円だったと示した。生産能力は津工場89万台、浜松工場17万台、中国の常州工場9万台の計115万台。2026年下期から小型品「RV mini」の納入を始め、フィジカルAI需要の取り込みを狙う。受注の厚みでは日本勢が勝るが、伸び率では中国勢が上回る。
- Harmonic Drive Systems
- JP
- Apr-Jun 2026
- JPY
- 16,681
- 23.6
- AIロボットの量産移行に伴う受注を獲得(2026年3月期短信)
- Nabtesco (precision reduction gears)
- JP
- Jan-Jun 2026
- JPY
- 45,100
- データなし
- 2026年下期からRV mini納入、フィジカルAI向け
- Leaderdrive
- CN
- Jan-Jun 2026
- CNY
- 348.55
- 38.64
- 具身知能ロボット事業が大幅成長、金額は非開示
- Tuopu Group (robot actuators only)
- CN
- Jan-Jun 2026
- CNY
- 14.05
- 83.43
- 直動と回転アクチュエーター、ハンド用モーターを少量納入
- Sanhua Intelligent Controls (group)
- CN
- FY2025
- CNY
- 31,012
- 10.97
- バイオニックロボット用アクチュエーターは戦略事業、売上高非開示
- Timken (Industrial Motion segment)
- US
- Apr-Jun 2026
- USD
- 453.9
- 14.6
- コーンドライブとロロンを保有、ロボット売上高は非区分
各社の開示資料と決算資料の数値で、為替換算や推計は行っていない。ナブテスコは2026年上期説明資料の精密減速機売上高(同項目の前年比は非開示)。拓普はロボット用アクチュエーター売上高のみ。三花とティムケンはロボット売上高が非開示のためグループまたはセグメント合計。nullは非開示。
2026年10月1日時点
中国勢は小さな基盤から速く伸びている
上海の科創板に上場する緑的諧波は、2025年の売上高が47.31%増の5億7071万元、純利益が121.42%増の1億2437万元だったと年次報告書の要約で開示した。同社は自らを複数の有力な具身知能ロボット企業の中核サプライヤーと位置付け、遊星ローラーねじや遊星関節モジュールを製品に掲げる。主幹事の中信証券の報告によると、2026年1〜6月の売上高は38.64%増の3億4855万元、研究開発費は50.26%増え売上高の9.93%を占めた。
寧波の拓普集団は2026年1〜6月のロボット用アクチュエーター売上高が83.43%増の1405万元だったと半期報告書で開示した。グループ売上高141億9900万元の約0.1%にとどまる。直動と回転のアクチュエーター、ロボットハンド用モーターは少量納入の段階で、50億元を投じる計画のロボット部品拠点は第1期工事がほぼ完了したという。三花智控は2025年の年次報告書でバイオニックロボット用アクチュエーターを戦略的新興事業と位置付け、海外生産の拡大を打ち出したが、売上高は開示していない。宇樹科技は目論見書で中核部品を含む自社開発と自社生産の体制を構築したと説明している。
欧州は顧客と組み合わせた一体型アクチュエーターで勝負する
シェフラーは自社工場へのロボット導入とアクチュエーター供給を組み合わせる。2025年11月にはニューラロボティクスと提携し、同社のアクチュエーター需要の相当部分を供給することで合意した。2026年4月にはヘキサゴンが、シェフラーの工場にAEON人型ロボットを2032年までに少なくとも1000台導入し、シェフラーがアクチュエーターを供給すると発表した。5月には英ヒューマノイドが、2031年までの関節アクチュエーター需要の半分超、7桁規模をシェフラーから調達する5年契約を明らかにした。米ティムケンは波動歯車ブランドのコーンドライブと直動部品のロロンを傘下に持つが、ロボット向け売上高は区分していない。
- Schaeffler
- Humanoid (UK)
- 1,000,000
- 関節アクチュエーター下限(7桁、ヒューマノイド需要の50%超)
- 2031
- 2026-05-13
- Schaeffler
- Hexagon AEON
- 1,000
- シェフラー工場へのAEON導入下限、シェフラーがアクチュエーター供給
- 2032
- 2026-04-22
- Schaeffler
- Neura Robotics
- データなし
- シェフラー工場への人型ロボット数千台半ば、シェフラーがアクチュエーター供給
- 2035
- 2025-11-04
- Nabtesco
- Tsu, Hamamatsu, Changzhou
- 1,150,000
- 精密減速機の年産能力
- データなし
- 2026-08-05
- Tesla
- Fremont Optimus line
- 1,000,000
- 年間ロボット台数(設計能力、自社設計)
- データなし
- 2026-04-22
- Tesla
- Gigafactory Texas line
- 10,000,000
- 年間ロボット台数(長期設計能力)
- データなし
- 2026-04-22
- Figure AI
- BotQ first line
- 12,000
- 年間ロボット台数(初期、アクチュエーター自社設計)
- データなし
- 2025-10-09
一次発表に基づく数量。「7桁」は下限の100万で計上し、「数千台半ば」は正確な数値がないためnull。ナブテスコは津89万、浜松17万、常州9万台の合計。テスラの日付は2026年1〜3月期アップデート。
2026年10月1日時点
最大の買い手は自ら作る
フィギュアAIは「フィギュア03」のアクチュエーターを完全に自社設計したとし、BotQ工場の初期ラインは年最大1万2000台の生産能力を持つと説明した。テスラは株主向け資料でアクチュエーターの調達先を明らかにしていない。日本では安川電機が2026年5月の中期経営計画「Dash 35」で、AIロボティクスに最適なモーターとアクチュエーターの追求を掲げた。モーション制御の大手が内製側に加わることで、日本の減速機メーカーにとっての顧客構成も変わり得る。
- 2026年1〜6月の世界人型ロボット出荷(IDC)
- 25,000
- 625,000
- 750,000
- 0.54
- フィギュアBotQ初期ライン、年間
- 12,000
- 300,000
- 360,000
- 0.26
- テスラ フリーモント設計能力、年間
- 1,000,000
- 25,000,000
- 30,000,000
- 21.74
- テスラ テキサス長期設計能力、年間
- 10,000,000
- 250,000,000
- 300,000,000
- 217.39
方法: ロボット台数にシェフラーが示した1台当たり平均アクチュエーター数25個と30個を掛けた(2025年12月16日)。倍率 = 25個の場合のアクチュエーター数 / 1,150,000(ナブテスコの精密減速機年産能力)。規模感を示すためのもので、すべての関節が同型の減速機を使うわけではなく、設計能力は生産実績ではない。
2026年10月1日時点
ROBOTNESS分析
人型ロボットの関節を制するのは最良の減速機ではなく、数千万個を自動車並みのコストで作れる企業であり、量では中国勢とシェフラーが有利、初期の高収益案件では日本の老舗が先行するとみる。
材料は両方向を指す。HDSの4〜6月期受注は55.7%増え、通期予想は3カ月で売上高が9.6%、営業利益が37.1%上方修正された。緑的諧波は年40%前後の増収と約20%の純利益率を両立している。一方、数量を明示した供給契約を持つのは減速機単体ではなく完成アクチュエーターを売るシェフラーだけで、拓普と三花も同種のモジュールを準備している。
最も強い反論は、精密部品は簡単にはコモディティー化しないという点だ。波動歯車やサイクロイド減速機は材料と歯形設計の蓄積が物を言う分野で、模倣には時間がかかると我々は考える。現場で故障した人型ロボットのコストは高価な減速機の比ではなく、信頼性に対価を払う顧客が多ければ日本勢の価格決定力は保たれる。
強気シナリオでは、出荷がIDCの示す勢いで伸び、テスラやフィギュアもすべてを内製できず、能力を持つ部品メーカーの受注が埋まる。固定費の分散で利益率が上がる流れは、HDSの業績予想にすでに表れている。
弱気シナリオでは、大手は垂直統合を維持し、残る市場を中国のモジュールメーカーが価格で奪う。日本勢は産業用ロボットと半導体装置向けが主体のまま、人型は副業にとどまる。拓普のロボット売上高がグループの0.1%にすぎない事実は、発表された能力と実需の距離を示している。
注目すべきシグナル:
- 2026年12月: シェフラーのヘルツォーゲンアウラッハ工場でヒューマノイドの車輪型ロボットが箱搬送を開始する。
- 2026年末まで: テスラのフリーモントでのオプティマス生産開始と、部品メーカーによる関連開示の有無。
- 2027年2月: RV miniの納入が初めて反映されるナブテスコの通期決算。
日本の減速機メーカーが数量を明示した複数年の人型ロボット契約を獲得すれば、我々の見方は変わる。HDSは世界の自動化投資が堅調だと説明するが、それだけでは人型ロボットの規模に見合う評価にはつながらない。
- 平均25〜30個(シェフラー)
- 売上高595億5700万円(+7.0%)、受注高616億1300万円(+16.2%)
- 売上高166億8100万円(+23.6%)、受注高241億2800万円(+55.7%)
- 8月7日に売上高745億円、営業利益85億円へ上方修正
- 2026年上期売上高451億円、年産能力115万台
- 2026年下期から納入、フィジカルAI需要向け
- 売上高3億4855万元(+38.64%)
- 2031年まで関節アクチュエーター需要の50%超、7桁規模
- AIロボティクスに最適なモーターとアクチュエーターを追求
なぜ重要か
シェフラーは自社サイトで、アクチュエーターが人型ロボットの部材費のおよそ半分を占めると説明している。1台25〜30個という数字と合わせれば、ロボット1台の需要ははるかに大きな部品市場に膨らむ。関節を押さえた企業がロボットのコスト曲線を握る。
日本にとってこれは、完成ロボットの競争で出遅れても部品で主導権を保てるかという問いでもある。HDSとナブテスコは受注で先行しているが、数量を明示した人型ロボット契約はまだ持っておらず、その空白をシェフラーと中国勢が埋めつつある。
競合分析
波動歯車ではHDSと緑的諧波が正面から競う。HDSは規模で勝るが、前期の営業利益は600万円まで落ち込んだ後の回復局面にある。緑的諧波は2025年の純利益率21.8%、2026年上期20.1%を確保し、売上高の約10%を研究開発に投じる。ナブテスコはサイクロイド系のRV減速機に特化し、3社で唯一生産能力の台数を開示している。
完成アクチュエーターではシェフラー、拓普、三花が競合する。安川電機はDash 35でAIロボティクス向けモーターとアクチュエーターを掲げており、日本の減速機メーカーにとっては顧客であると同時に、将来は内製化を進める存在にもなり得る。
企業価値の背景
本稿では時価総額を検証していないため、開示された収益性で比較する。HDSの営業利益率は2026年3月期4.3%(2,567 / 59,557百万円)、今期予想11.4%(8,500 / 74,500)。ナブテスコの部品セグメントは2025年6.8%(5,420 / 79,325百万円)、2026年上期10.6%。緑的諧波の純利益率は約20%で最も高い。
量産局面では価格圧力が強まる。中国の波動歯車メーカーが日本勢より高い利益率を保ったまま値下げできる構造にあることは、HDSが人型ロボット向けで量を取る際の価格設定に影響すると我々はみる。
サプライチェーンへの影響
部品と国別に見ると集中度は高い。波動歯車は日本のHDSと中国の緑的諧波、米ティムケン傘下のコーンドライブ。RV減速機はナブテスコで、115万台の能力のうち9万台は中国の常州にある。一体型の回転と直動アクチュエーターはシェフラー、拓普、三花が供給する。
宇樹科技の目論見書によると、原材料購入の約20%は国内代理店経由の輸入品だった。中国最大の出荷企業でも部品の完全な自給には至っておらず、日本の精密部品メーカーには中国の人型ロボット企業向けの需要がなお残っていると読める。
今後の注目点
HDSは前年の上期決算を2025年11月12日に発表した。今年11月の発表で受注の伸びが50%台を保つか、人型ロボットへの言及があるかが焦点だ。ナブテスコの2027年2月の通期決算は、RV mini納入を初めて反映する。
需要側では、2026年12月のシェフラー工場でのヒューマノイド稼働、テスラのフリーモントでの年内生産開始、安川電機がDash 35で掲げたアクチュエーター開発の具体化を確認したい。
アナリストの見方
見立て: 関節市場は量産コストで決まり、量ではシェフラーと中国勢、初期受注ではHDSとナブテスコが先行する。確度: 中。HDSの受注と緑的諧波の成長は検証済みの数値だが、人型ロボット売上高を区分開示する部品メーカーはまだなく、大手ロボットメーカーは調達先を明かしていない。
確度を高める材料はHDSかナブテスコによる人型ロボット向け売上高の開示、テスラによる調達先の公表。確度を下げる材料は、テスラとフィギュアが量産段階でも完全内製を続けることで、その場合、外部サプライヤーの市場は中小ロボットメーカーに分散する。
問うべき論点
HDSへ: 4〜6月期受注241億円のうちAIロボットや人型ロボット顧客の比率はどの程度か。量産移行した顧客は何社か。ナブテスコへ: RV miniの対象トルク帯と価格帯は何か。115万台の能力のうちRV mini用に割り当てる分はあるか。
安川電機へ: Dash 35のアクチュエーターは外販を想定するのか、自社ロボット向けか。シェフラーへ: ヒューマノイドやヘキサゴン向けのアクチュエーターはCESで公開した60〜250ニュートンメートル品と同じか、生産地はどこか。