Wer liefert die Gelenke für humanoide Roboter? Harmonic Drive, Nabtesco, Leaderdrive und Schaeffler führen, Tesla und Figure bauen selbst
Die Gelenke heutiger Humanoider stammen von wenigen Getriebe- und Aktorherstellern: Harmonic Drive Systems und Nabtesco in Japan, Leaderdrive, Tuopu und Sanhua in China sowie Schaeffler in Deutschland, während Tesla, Figure und Unitree zentrale Teile selbst entwickeln. Schaeffler hat sich als einziger Zulieferer bezifferte Humanoiden-Volumina gesichert, und allein Teslas geplante Fremont-Linie entspräche rechnerisch 25 bis 30 Millionen Gelenkaktoren im Jahr.
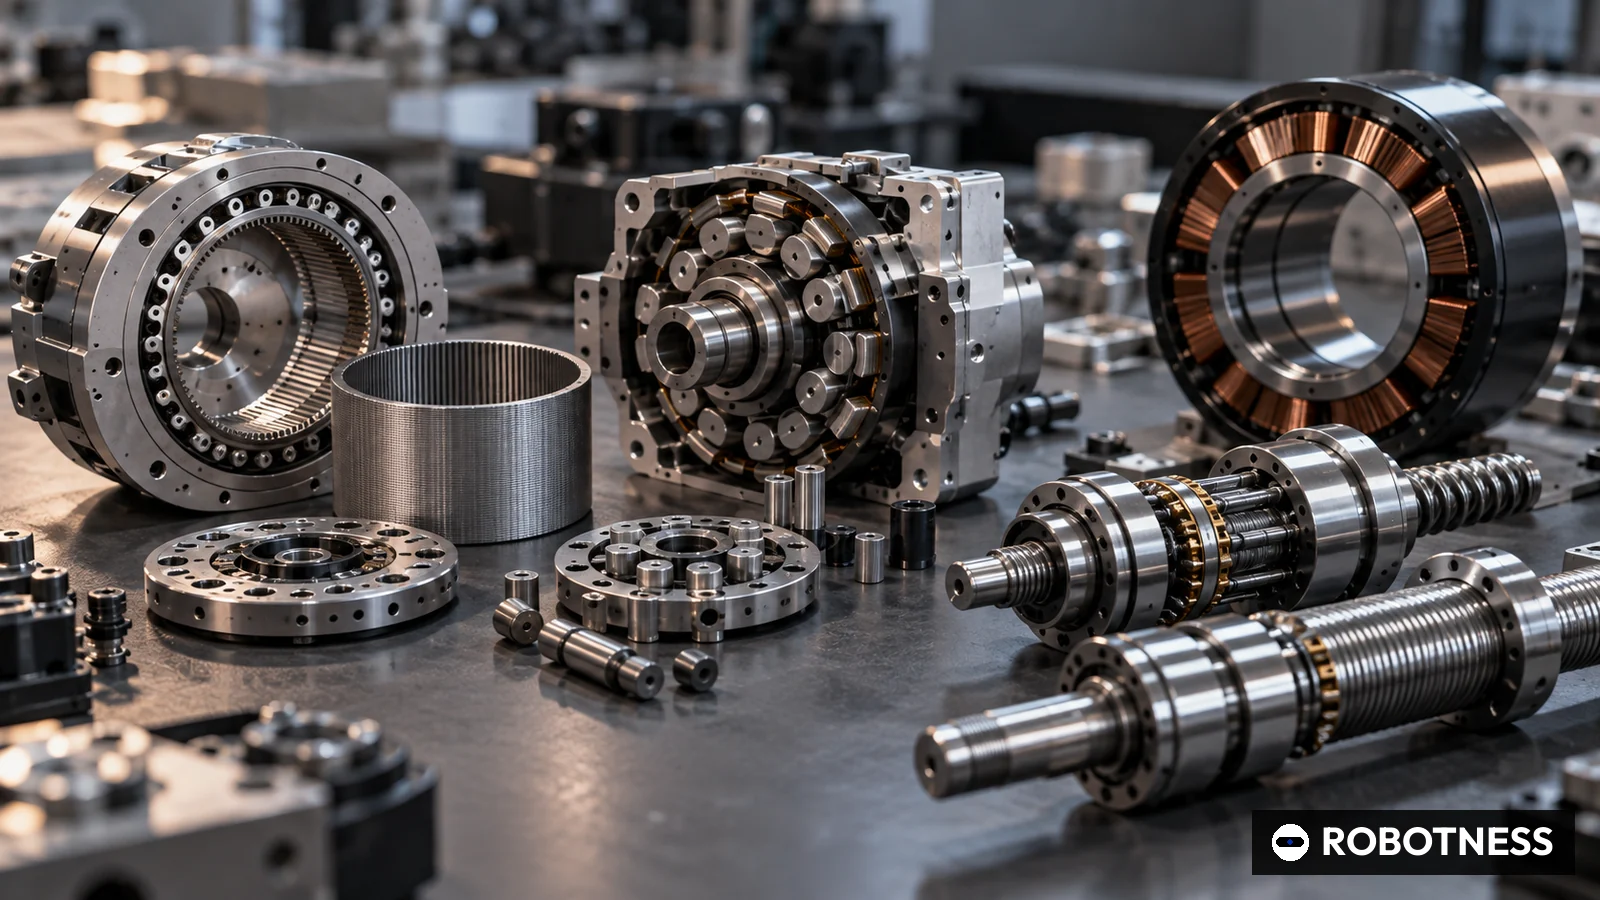
Die Gelenke humanoider Roboter liefern heute nur wenige Spezialisten für Präzisionsgetriebe und Antriebstechnik: Harmonic Drive Systems (HDS) und Nabtesco aus Japan, Leaderdrive aus China und Schaeffler aus Deutschland. Die chinesischen Hersteller Tuopu Group und Sanhua Intelligent Controls drängen mit kompletten Aktoren nach. Die Roboterbauer mit den größten angekündigten Stückzahlen, Tesla und Figure AI, entwickeln ihre Aktoren dagegen selbst. Für Zulieferer ist der Markt damit kleiner und umkämpfter, als es die Absatzzahlen für Humanoide nahelegen.
Für Schaeffler und den deutschen Mittelstand der Antriebstechnik geht es um Stückzahlen. Nach Angaben des Herzogenauracher Konzerns braucht ein Humanoid im Schnitt 25 bis 30 Aktoren für Schultern, Knie und Hüften. IDC zählte im ersten Halbjahr 2026 weltweit knapp 25.000 ausgelieferte Humanoide, was nach Berechnung von ROBOTNESS 625.000 bis 750.000 Gelenkaktoren entspricht. Tesla hat seine erste Optimus-Linie in Fremont auf eine Million Roboter im Jahr ausgelegt. Beim gleichen Verhältnis wären das 25 bis 30 Millionen Aktoren jährlich, rund das 22-Fache der 1,15 Millionen Präzisionsgetriebe, die Nabtesco nach eigenen Angaben pro Jahr fertigen kann.
Ein Gelenk besteht aus drei Baugruppen, jede hat ihre eigenen Champions
Ein elektrisches Gelenk kombiniert Motor, ein Getriebe, das Drehzahl in Drehmoment wandelt, sowie Sensorik und Elektronik für den Regelkreis. Drehgelenke in Schulter, Ellbogen und Handgelenk nutzen meist ein Wellgetriebe, nach dem Pionier oft Harmonic Drive genannt, oder ein Planetengetriebe. Im Wellgetriebe verformt sich ein dünnwandiger Zahnring elastisch in einem starren Außenring; das ergibt hohe Untersetzung fast ohne Spiel bei geringem Gewicht. Planetengetriebe sind robuster und günstiger, bei gleicher Untersetzung aber größer. Lineare Gelenke in Knie, Sprunggelenk und Hüfte setzen häufig auf Planetenrollengewindetriebe, bei denen viele Gewinderollen die Last teilen. Rahmenlose Torquemotoren, nur Rotor und Stator ohne Gehäuse, liefern die Kraft und werden direkt ins Gelenk integriert. Schaefflers Planetengetriebe-Aktor, im Januar 2026 auf der CES gezeigt, vereint zweistufiges Planetengetriebe, Motor, Encoder und Steuerung in einer Einheit mit 60 bis 250 Newtonmetern, teilte das Unternehmen mit. Je mehr dieser Baugruppen ein Anbieter beherrscht, desto mehr Wertschöpfung bleibt bei ihm. Wer aber bucht heute tatsächlich Aufträge?
Japans etablierte Anbieter verbuchen die ersten Bestellungen
Harmonic Drive Systems meldete für das Geschäftsjahr bis März 2026 einen Umsatz von 59,56 Milliarden Yen, ein Plus von 7,0 Prozent, und einen Auftragseingang von 61,61 Milliarden Yen, plus 16,2 Prozent. Das Unternehmen habe Aufträge von Kunden gewonnen, die KI-gestützte Roboter in die Serienfertigung überführen, heißt es in der Börsenmitteilung. Von April bis Juni 2026 stieg der Umsatz um 23,6 Prozent auf 16,68 Milliarden Yen, der Auftragseingang sogar um 55,7 Prozent auf 24,13 Milliarden Yen. Das Book-to-Bill-Verhältnis liegt damit nach unserer Rechnung bei 1,45. Am 7. August hob HDS die Jahresprognose auf 74,5 Milliarden Yen Umsatz und 8,5 Milliarden Yen operativen Gewinn an. Als Treiber nennt das Quartalsdokument allerdings OP-Roboter in Nordamerika und Halbleiteranlagen, nicht Humanoide.
Nabtesco setzte im ersten Halbjahr 2026 Präzisionsgetriebe für 45,1 Milliarden Yen ab, der Auftragseingang der Komponentensparte wuchs um 23 Prozent auf 48,0 Milliarden Yen, wie aus der Ergebnispräsentation vom August hervorgeht. Die Kapazität beziffert der Konzern auf 1,15 Millionen Einheiten im Jahr in Tsu, Hamamatsu und im chinesischen Changzhou. Seit dem zweiten Halbjahr 2026 liefert Nabtesco das kompaktere „RV mini“ aus, ausdrücklich für Nachfrage aus dem Bereich Physical AI. Die Auftragsbücher liegen in Japan, das schnellere Wachstum in China.
- Harmonic Drive Systems
- JP
- Apr-Jun 2026
- JPY
- 16.681
- 23,6
- Aufträge von Kunden mit KI-Robotern in Serienanlauf (Abschluss GJ bis März 2026)
- Nabtesco (precision reduction gears)
- JP
- Jan-Jun 2026
- JPY
- 45.100
- Keine Daten
- RV mini ab H2 2026 für Physical AI
- Leaderdrive
- CN
- Jan-Jun 2026
- CNY
- 348,55
- 38,64
- Geschäft mit verkörperter KI stark gewachsen, Betrag nicht genannt
- Tuopu Group (robot actuators only)
- CN
- Jan-Jun 2026
- CNY
- 14,05
- 83,43
- Lineare und rotatorische Aktoren, Handmotoren in Kleinserie
- Sanhua Intelligent Controls (group)
- CN
- FY2025
- CNY
- 31.012
- 10,97
- Bionik-Aktoren als strategisches Geschäft, Umsatz nicht ausgewiesen
- Timken (Industrial Motion segment)
- US
- Apr-Jun 2026
- USD
- 453,9
- 14,6
- Besitzt Cone Drive und Rollon, Roboterumsatz nicht ausgewiesen
Zahlen laut Unternehmensmitteilungen und Ergebnisunterlagen, ohne Währungsumrechnung und ohne Schätzungen. Nabtesco: Präzisionsgetriebe-Umsatz aus der H1-2026-Präsentation (ohne Vorjahresvergleich für diese Linie). Tuopu: nur Roboteraktoren. Sanhua und Timken: Konzern- bzw. Segmentsumme, da kein Roboterumsatz ausgewiesen. null = nicht veröffentlicht.
Stand: 1. Okt. 2026
Chinas Zulieferer wachsen schneller, von niedrigerer Basis
Leaderdrive aus Suzhou, am Shanghaier STAR Market notiert, steigerte den Umsatz 2025 um 47,31 Prozent auf 570,71 Millionen Yuan und den Nettogewinn um 121,42 Prozent auf 124,37 Millionen Yuan. Das Unternehmen bezeichnet sich als Kernlieferant mehrerer führender Hersteller verkörperter KI-Roboter und führt Planetenrollengewindetriebe und Planetengelenkmodule im Programm. Im ersten Halbjahr 2026 wuchs der Umsatz um 38,64 Prozent auf 348,55 Millionen Yuan; die F&E-Ausgaben stiegen um 50,26 Prozent auf 9,93 Prozent des Umsatzes, berichtete der Sponsor CITIC Securities.
Die Tuopu Group aus Ningbo erzielte im ersten Halbjahr 14,05 Millionen Yuan Umsatz mit Roboteraktoren, 83,43 Prozent mehr als im Vorjahr, aber nur etwa 0,1 Prozent des Konzernumsatzes von 14,2 Milliarden Yuan. Lineare und rotatorische Aktoren sowie Motoren für Roboterhände würden in Kleinserien geliefert, die erste Phase eines Roboterteile-Standorts im Rahmen einer geplanten Investition von 5 Milliarden Yuan sei weitgehend fertig. Sanhua Intelligent Controls nennt Aktoren für bionische Roboter ein strategisches Zukunftsgeschäft und will die Fertigung im Ausland ausbauen, weist aber keinen Umsatz aus. Unitree verweist im Börsenprospekt auf ein eigenes Entwicklungs- und Fertigungssystem für Kernkomponenten.
Europas Ansatz: der integrierte Aktor, verkauft mit eigenem Abnehmer
Schaeffler verknüpft Aktorlieferungen mit dem Kauf von Robotern für die eigenen Werke. Im November 2025 vereinbarte der Konzern mit Neura Robotics, einen erheblichen Teil von deren Aktorbedarf zu decken, und plant eine mittlere vierstellige Zahl Humanoide in seiner Produktion bis 2035. Im April 2026 kündigte Hexagon an, Schaeffler werde mindestens 1.000 AEON-Humanoide bis 2032 einsetzen und Aktoren an AEON liefern. Im Mai 2026 machte das Londoner Start-up Humanoid Schaeffler zum bevorzugten Lieferanten: Ein Fünfjahresvertrag deckt mehr als die Hälfte des Gelenkaktorbedarfs bis 2031, eine siebenstellige Stückzahl. Im Gegenzug soll in Herzogenaurach ab Dezember 2026 eine Flotte rollender Humanoid-Roboter Kisten handhaben. Der US-Industriekonzern Timken besitzt mit Cone Drive eine Wellgetriebemarke und mit Rollon einen Linearspezialisten, weist Roboterumsätze aber nicht gesondert aus.
- Schaeffler
- Humanoid (UK)
- 1.000.000
- Gelenkaktoren, mindestens (siebenstellig, über 50 % des Bedarfs von Humanoid)
- 2031
- 2026-05-13
- Schaeffler
- Hexagon AEON
- 1.000
- AEON-Humanoide in Schaeffler-Werken, mindestens; Schaeffler liefert Aktoren
- 2032
- 2026-04-22
- Schaeffler
- Neura Robotics
- Keine Daten
- Mittlere vierstellige Zahl Humanoide in Schaeffler-Werken; Schaeffler liefert Aktoren
- 2035
- 2025-11-04
- Nabtesco
- Tsu, Hamamatsu, Changzhou
- 1.150.000
- Präzisionsgetriebe pro Jahr (Kapazität)
- Keine Daten
- 2026-08-05
- Tesla
- Fremont Optimus line
- 1.000.000
- Roboter pro Jahr (Auslegung, Eigenentwicklung)
- Keine Daten
- 2026-04-22
- Tesla
- Gigafactory Texas line
- 10.000.000
- Roboter pro Jahr (langfristige Auslegung)
- Keine Daten
- 2026-04-22
- Figure AI
- BotQ first line
- 12.000
- Roboter pro Jahr (anfangs, Aktoren selbst entwickelt)
- Keine Daten
- 2025-10-09
Volumen laut Primärquellen. 'Siebenstellig' mit der Untergrenze 1.000.000 erfasst; 'mittlere vierstellige Zahl' ohne exakten Wert, daher null. Nabtesco: Summe aus Tsu 890.000, Hamamatsu 170.000 und Changzhou 90.000. Tesla-Daten aus dem Q1-2026-Bericht.
Stand: 1. Okt. 2026
Die größten Abnehmer bauen selbst
Figure AI hat die Aktoren des Figure 03 nach eigenen Angaben vollständig selbst entwickelt; die erste Linie im Werk BotQ schafft bis zu 12.000 Roboter im Jahr. Tesla nennt in seinen Aktionärsberichten keine Aktorlieferanten. Für Europas Antriebsmittelstand heißt das: Der adressierbare Markt liegt bei den vielen kleineren Roboterherstellern und bei Kunden wie Humanoid und Neura, die bewusst auf einen Systemlieferanten setzen.
- Weltweit ausgelieferte Humanoide, H1 2026 (IDC)
- 25.000
- 625.000
- 750.000
- 0,54
- Figure BotQ, erste Linie, pro Jahr
- 12.000
- 300.000
- 360.000
- 0,26
- Tesla Fremont, Auslegung pro Jahr
- 1.000.000
- 25.000.000
- 30.000.000
- 21,74
- Tesla Texas, langfristige Auslegung pro Jahr
- 10.000.000
- 250.000.000
- 300.000.000
- 217,39
Methode: Roboter x 25 bzw. x 30, die von Schaeffler genannte durchschnittliche Aktorzahl je Humanoid (16.12.2025). Vielfaches = Aktoren bei 25 je Roboter / 1.150.000 (Nabtescos Jahreskapazität für Präzisionsgetriebe). Nur zur Größenordnung: Nicht jedes Gelenk nutzt ein solches Getriebe, Auslegung ist nicht Ausstoß.
Stand: 1. Okt. 2026
ROBOTNESS-Analyse
Das Rennen um das Humanoiden-Gelenk entscheidet sich an der Fähigkeit, zig Millionen Aktoren zu Automobilkosten zu fertigen; bei den Stückzahlen begünstigt das Schaeffler und Chinas Volumenhersteller, während Japans Präzisionsanbieter die frühen, margenstarken Aufträge einsammeln.
Die Belege weisen in beide Richtungen. HDS steigerte den Auftragseingang im ersten Quartal um 55,7 Prozent und hob die Prognose binnen drei Monaten um 9,6 Prozent beim Umsatz und 37,1 Prozent beim operativen Gewinn an; Leaderdrive wächst um fast 40 Prozent bei rund 20 Prozent Nettomarge. Bezifferte Liefervolumina hat aber nur Schaeffler, und Schaeffler verkauft den kompletten Aktor, nicht nur das Getriebe.
Das stärkste Gegenargument: Präzision lässt sich nicht beliebig kommodifizieren. Nach unserer Einschätzung beruhen Well- und Zykloidgetriebe auf Werkstoff- und Verzahnungswissen, das schwer zu kopieren ist, und ein im Feld ausgefallener Humanoid kostet mehr als ein teures Getriebe. Zahlen Kunden für Zuverlässigkeit, behalten die Japaner ihre Preissetzungsmacht.
Bull-Szenario: Die Stückzahlen folgen der von IDC gemessenen Kurve, Tesla und Figure können nicht alles selbst fertigen, Anbieter mit vorhandener Kapazität sind ausgelastet, die Margen steigen mit der Fixkostendegression, wie die HDS-Prognose bereits zeigt.
Bear-Szenario: Die großen Programme bleiben vertikal integriert, den Rest gewinnen chinesische Modulhersteller über den Preis. Tuopus Roboterumsatz von 0,1 Prozent zeigt, wie weit angekündigte Kapazität und zahlende Nachfrage auseinanderliegen können.
Signale:
- Dezember 2026: Humanoid-Roboter nehmen in Herzogenaurach den Kistentransport auf, der erste Praxistest des Tauschs Roboter gegen Aktoren.
- Bis Ende 2026: Teslas erste Optimus-Produktion in Fremont und die Frage, ob ein Zulieferer Optimus-Inhalte offenlegt.
- Februar 2027: Nabtescos Jahreszahlen mit den ersten RV-mini-Lieferungen.
Unsere Sicht würde sich ändern, sobald ein japanischer Getriebehersteller einen mehrjährigen Humanoiden-Vertrag mit beziffertem Volumen meldet. Bis dahin profitieren die Etablierten vom Boom, ohne an dessen Größenordnung gemessen zu werden.
- 25 bis 30 im Schnitt (Schaeffler)
- Über 50 % des Gelenkaktorbedarfs bis 2031, siebenstellige Stückzahl
- Mindestens 1.000 AEON-Humanoide bis 2032, Schaeffler liefert Aktoren
- Mittlere vierstellige Zahl Humanoide bis 2035, Aktorlieferung
- 60 bis 250 Nm, Planetengetriebe, Motor, Encoder, Steuerung integriert
- Umsatz 16,68 Mrd. Yen (+23,6 %), Auftragseingang +55,7 %
- 1,15 Mio. Präzisionsgetriebe pro Jahr
- Umsatz 348,55 Mio. Yuan (+38,64 %)
- Figure, Tesla (Lieferanten nicht genannt), Unitree
Warum das wichtig ist
Schaeffler beziffert auf seiner Humanoiden-Seite den Anteil der Aktoren an den Materialkosten eines Humanoiden auf etwa die Hälfte. Mit 25 bis 30 Aktoren je Roboter wird jede Einheit Nachfrage zu einem vielfach größeren Komponentenmarkt. Wer das Gelenk kontrolliert, kontrolliert die Kostenkurve.
Für die deutsche Antriebsindustrie ist das ein seltener Fall, in dem ein Automobilzulieferer seine Großserienkompetenz direkt in ein neues Produktfeld tragen kann. Schaeffler nutzt dafür die eigene Fabrik als Referenzkunden, ein Modell, das sich für Mittelständler ohne eigenen Roboterbedarf nicht ohne Weiteres kopieren lässt.
Wettbewerbsanalyse
Schaefflers direkte Konkurrenz auf Aktorebene sind Tuopu und Sanhua aus China. Schaeffler hat benannte Kunden und Volumen, Tuopu weist tatsächliche Roboterumsätze aus, Sanhua nicht. Auf Getriebeebene konkurrieren HDS und Leaderdrive bei Wellgetrieben, Nabtesco bei Zykloidgetrieben; Timken ist mit Cone Drive und Rollon präsent, ohne Humanoide als Geschäftsfeld auszuweisen.
Die Margen sprechen eine deutliche Sprache: Leaderdrive erzielte 2025 eine Nettomarge von 21,8 Prozent, HDS im Geschäftsjahr bis März 2026 eine operative Marge von 4,3 Prozent. Ein europäischer Anbieter muss gegen chinesische Preise bestehen, die mit hohen Margen vereinbar sind.
Bewertungskontext
Marktwerte wurden für diesen Beitrag nicht verifiziert, daher vergleichen wir veröffentlichte Profitabilität. HDS: 4,3 Prozent operative Marge im Geschäftsjahr bis März 2026 (2.567 / 59.557 Mio. Yen), Prognose 11,4 Prozent (8.500 / 74.500). Nabtesco-Komponenten: 6,8 Prozent 2025 (5.420 / 79.325 Mio. Yen), 10,6 Prozent im ersten Halbjahr 2026. Leaderdrive: rund 20 Prozent netto.
Für Schaeffler weist diese Analyse keinen Humanoid-Umsatz aus, weil keiner veröffentlicht ist. Der Wert der Verträge mit Humanoid, Hexagon und Neura liegt deshalb vorerst in Stückzahlzusagen, nicht in berichteten Erlösen.
Folgen für die Lieferkette
Wellgetriebe kommen aus Japan (HDS) und China (Leaderdrive), dazu Timkens Cone Drive; Zykloidgetriebe aus Japan (Nabtesco), mit 90.000 Einheiten Kapazität im chinesischen Changzhou. Integrierte Dreh- und Linearaktoren liefern Schaeffler, Tuopu und Sanhua. Planetenrollengewindetriebe tauchen bei Leaderdrive und Tuopu auf und in Schaefflers Linearprogramm.
Für europäische Humanoid-Entwickler wie Neura und Humanoid ist die Bindung an Schaeffler auch eine Absicherung gegen Abhängigkeit von chinesischen Modulen. Ob Schaeffler die Aktoren in Europa fertigt, ist nicht veröffentlicht und eine der wichtigsten offenen Fragen.
Worauf jetzt zu achten ist
Ab Dezember 2026 der Einsatz der Humanoid-Roboter in Herzogenaurach und die dreimonatige Demonstrationsphase in Schweinfurt; Ende 2026 die zusätzlichen AEON-Anwendungen bei Schaeffler, die Hexagon angekündigt hat.
Auf der Angebotsseite die HDS-Halbjahreszahlen im November, Nabtescos Jahreszahlen im Februar 2027 mit den ersten RV-mini-Lieferungen und Teslas Produktionsstart in Fremont.
Analystensicht
These: Das Gelenk wird über Großserienkosten entschieden; Schaeffler ist der einzige westliche Anbieter, der dafür bereits bezifferte Zusagen hat. Zuversicht: mittel. Die Vertragsvolumina sind veröffentlicht, aber noch nicht in Umsätzen sichtbar, und die größten Abnehmer fertigen selbst.
Mehr Zuversicht brächte ein ausgewiesener Humanoid-Umsatz bei Schaeffler oder ein weiterer Großkunde außerhalb des Kreises, in dem Schaeffler selbst Roboter abnimmt. Weniger Zuversicht: wenn Humanoid oder Neura ihre Stückzahlen verfehlen, denn dann schrumpft die Aktorzusage mit.
Offene Fragen
An Schaeffler: Wo werden die Aktoren für Humanoid und Hexagon gefertigt, und welcher Anteil der Wertschöpfung, etwa Planetengetriebe und Motor, stammt aus eigener Fertigung? Ist der Aktor für Humanoid der 60-bis-250-Nm-Typ von der CES?
An Timken: Wird Cone Drive Humanoiden-Umsätze künftig ausweisen? An Neura: Welcher Anteil des Aktorbedarfs ist durch Schaeffler gedeckt, und gibt es eine Zweitquelle?