휴머노이드 관절은 누가 만드나: 일본 하모닉드라이브와 나브테스코, 중국 리더드라이브, 독일 셰플러가 주도하고 테슬라와 피겨는 자체 개발
휴머노이드 로봇의 관절 부품은 일본 하모닉드라이브시스템즈(HDS)와 나브테스코, 중국 리더드라이브(绿的谐波)와 투오푸, 싼화, 독일 셰플러 등 소수 업체가 공급하고 있으며 테슬라와 피겨AI, 유니트리는 핵심 부품을 직접 설계한다. 공시를 보면 수주는 일본 기존 강자에 먼저 몰리고 있으나, 테슬라 프리몬트 라인의 설계 생산능력만으로도 연간 2,500만~3,000만 개의 관절 액추에이터가 필요하다는 계산이 나온다.
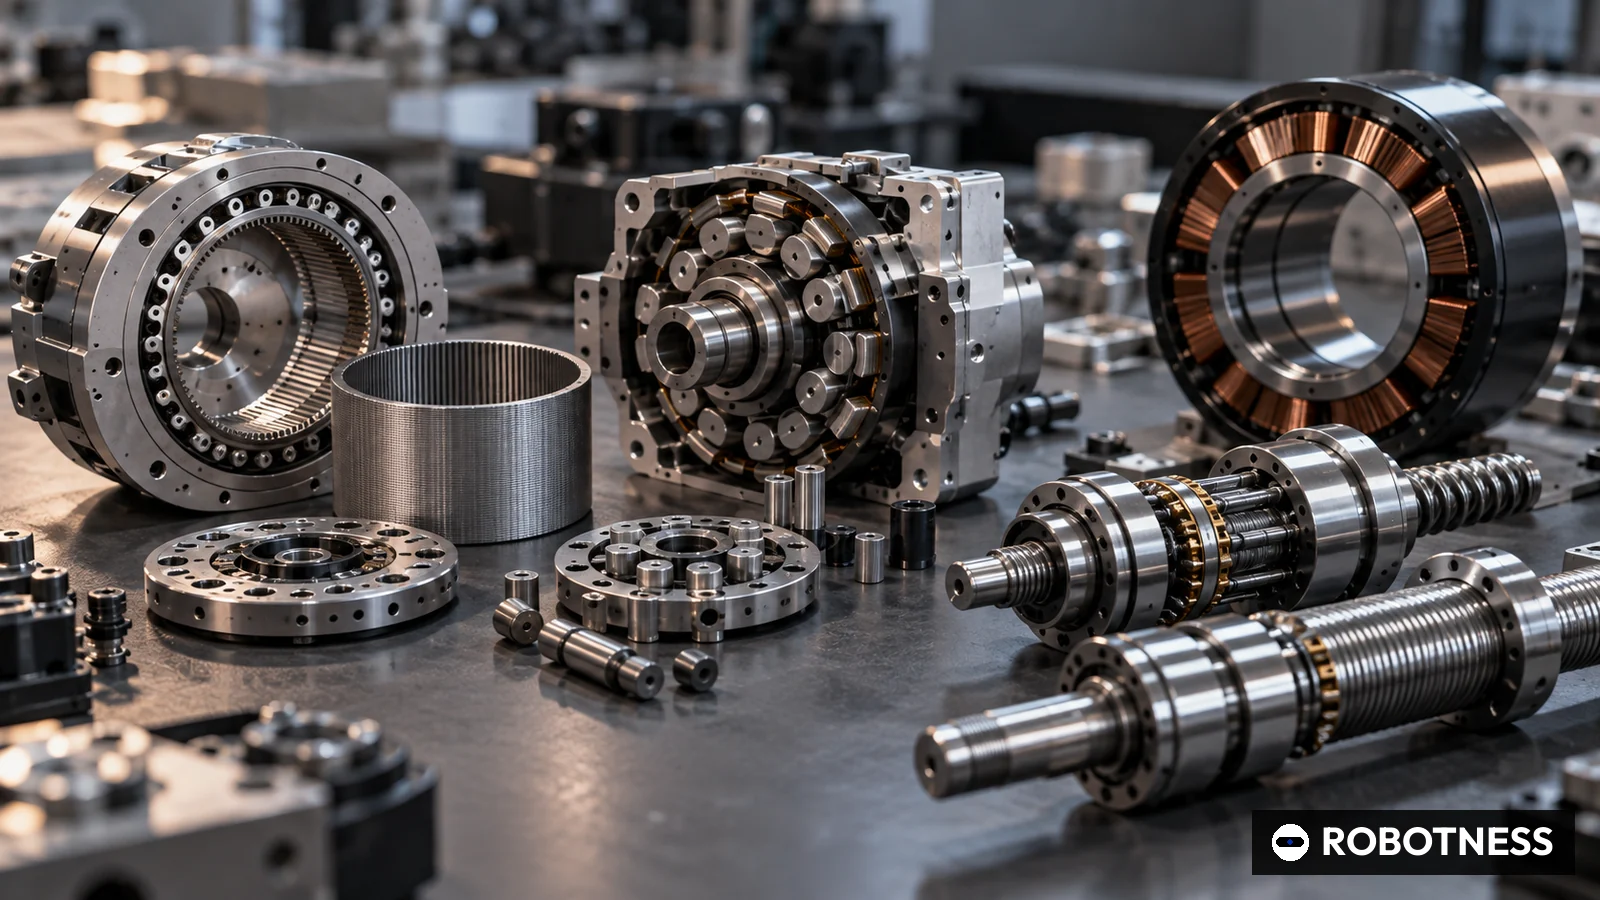
휴머노이드 로봇의 관절은 현재 일본 하모닉드라이브시스템즈(HDS)와 나브테스코, 중국 리더드라이브, 독일 셰플러 등 소수의 정밀 감속기와 모션 부품 업체가 공급하고 있다. 중국의 투오푸그룹과 싼화즈쿵(三花智控)은 완성형 액추에이터 시장에 뛰어들었다. 반면 물량 목표가 가장 큰 테슬라와 피겨AI는 액추에이터를 자체 설계하고 있어, 외부 부품사가 실제로 다툴 수 있는 시장은 출하량 숫자가 보여주는 것보다 좁다.
한국 업계가 이 구도를 주목해야 하는 이유는 숫자에 있다. 셰플러는 휴머노이드 한 대에 어깨와 무릎, 고관절 등에 평균 25~30개의 액추에이터가 들어간다고 밝혔다. IDC가 집계한 2026년 상반기 전 세계 휴머노이드 출하량은 약 2만5,000대로, ROBOTNESS 계산으로는 관절 액추에이터 62만5,000~75만 개에 해당한다. 테슬라는 프리몬트 옵티머스 라인을 연 100만 대 규모로 설계했다고 밝혔는데, 같은 비율이면 연 2,500만~3,000만 개다. 나브테스코가 밝힌 연간 정밀감속기 생산능력 115만 대의 약 22배다.
관절은 세 부품으로 나뉘고 부품마다 강자가 다르다
전동 관절은 모터, 속도를 토크로 바꾸는 감속기, 제어용 센서와 전자부품으로 구성된다. 어깨와 팔꿈치 같은 회전 관절에는 주로 하모닉(파동기어) 감속기나 유성기어가 쓰인다. 하모닉 감속기는 얇은 톱니 링을 휘게 만들어 단단한 링과 맞물리는 구조로, 작고 가벼우면서도 높은 감속비와 거의 없는 백래시를 구현한다. 무릎과 발목 같은 직선 관절에는 여러 개의 나사 롤러가 하중을 나눠 받는 유성 롤러 스크루가 많이 쓰인다. 하우징 없이 회전자와 고정자만 공급해 로봇 업체가 관절에 직접 넣는 프레임리스 토크 모터가 힘을 낸다. 셰플러가 2026년 1월 CES에서 공개한 유성기어 액추에이터는 2단 유성기어, 모터, 엔코더, 컨트롤러를 하나로 묶었고 정격 토크는 60~250Nm라고 회사 측은 밝혔다. 그렇다면 지금 휴머노이드 수주를 실제로 받고 있는 곳은 어디인가.
일본 기존 강자가 첫 수주를 가져가고 있다
HDS는 거래소 공시에서 2026년 3월기 매출이 595억5,700만 엔으로 7.0% 늘고 수주는 616억1,300만 엔으로 16.2% 증가했다고 밝혔다. AI 기술을 활용한 로봇을 양산으로 전환하는 고객사로부터 수주를 확보했다는 설명도 붙였다. 2026년 4~6월 매출은 166억8,100만 엔으로 23.6%, 수주는 241억2,800만 엔으로 55.7% 늘었고 수주잔고는 294억5,700만 엔이었다. ROBOTNESS 계산으로 수주 대비 매출 비율(B/B)은 1.45다. 회사는 8월 7일 연간 전망을 매출 745억 엔, 영업이익 85억 엔으로 올렸다. 다만 분기 공시는 성장 요인으로 북미 수술로봇 수주와 생성형 AI 관련 반도체 장비를 꼽았고, 휴머노이드 비중은 공개하지 않았다.
나브테스코는 8월 실적 설명자료에서 2026년 상반기 정밀감속기 매출이 451억 엔, 부품 부문 수주가 480억 엔으로 23% 늘었다고 밝혔다. 연간 생산능력은 쓰(89만 대), 하마마쓰(17만 대), 중국 창저우(9만 대)를 합쳐 115만 대이며, 피지컬 AI 수요를 겨냥한 소형 제품 'RV mini'를 2026년 하반기부터 납품하기 시작했다. 수주 장부는 일본이 쥐고 있지만 성장 속도는 중국이 더 빠르다.
- Harmonic Drive Systems
- JP
- Apr-Jun 2026
- JPY
- 16,681
- 23.6
- AI 로봇 양산 전환 고객 수주 확보(2026년 3월기 공시)
- Nabtesco (precision reduction gears)
- JP
- Jan-Jun 2026
- JPY
- 45,100
- 자료 없음
- 2026년 하반기부터 RV mini 납품, 피지컬 AI 겨냥
- Leaderdrive
- CN
- Jan-Jun 2026
- CNY
- 348.55
- 38.64
- 체화지능 로봇 사업 대폭 성장, 금액 비공개
- Tuopu Group (robot actuators only)
- CN
- Jan-Jun 2026
- CNY
- 14.05
- 83.43
- 직선과 회전 액추에이터, 로봇손 모터 소량 납품
- Sanhua Intelligent Controls (group)
- CN
- FY2025
- CNY
- 31,012
- 10.97
- 바이오닉 로봇 액추에이터 전략 사업, 매출 비공개
- Timken (Industrial Motion segment)
- US
- Apr-Jun 2026
- USD
- 453.9
- 14.6
- 콘드라이브와 롤론 보유, 로봇 매출 별도 미공개
각 사 공시와 실적 자료의 수치이며 환산이나 추정은 하지 않았다. 나브테스코는 2026년 상반기 설명자료의 정밀감속기 매출(해당 항목 증감률 미공개). 투오푸는 로봇 액추에이터 매출만, 싼화와 팀켄은 로봇 매출이 공개되지 않아 그룹 또는 부문 합계. null은 미공개.
2026년 10월 1일 기준
중국 부품사는 작은 규모에서 빠르게 크고 있다
상하이 과창판 상장사 리더드라이브는 2025년 매출이 5억7,071만 위안으로 47.31%, 순이익이 1억2,437만 위안으로 121.42% 늘었다고 연차보고서 요약에서 밝혔다. 회사는 자신을 여러 선두 체화지능 로봇 기업의 핵심 공급사로 소개하며 유성 롤러 스크루와 유성 관절 모듈을 제품군에 올렸다. 2026년 상반기 매출은 3억4,855만 위안으로 38.64% 늘었고 연구개발비는 50.26% 증가해 매출의 9.93%에 달했다고 주관사 CITIC증권이 공시했다.
닝보의 투오푸그룹은 상반기 로봇 액추에이터 매출이 1,405만 위안으로 83.43% 늘었다고 반기보고서에서 밝혔다. 그룹 매출 141억9,900만 위안의 약 0.1%다. 직선과 회전 액추에이터, 로봇손 모터는 소량 납품 단계이며, 50억 위안 투자 계획의 로봇부품 기지 1기 공사는 사실상 끝났다고 회사는 설명했다. 싼화즈쿵은 2025년 연차보고서에서 바이오닉 로봇용 전기기계 액추에이터를 전략 신사업으로 규정하고 해외 생산 확대를 예고했지만 관련 매출은 공개하지 않았다. 유니트리는 상장 투자설명서에서 핵심 부품을 포함한 자체 연구개발과 생산 체계를 갖췄다고 밝혔다.
유럽은 고객을 묶은 일체형 액추에이터로 승부한다
셰플러는 로봇을 사들이는 대신 액추에이터를 공급하는 계약으로 입지를 넓혔다. 2025년 11월 뉴라로보틱스에 액추에이터 수요의 상당 부분을 공급하기로 했고, 2026년 4월 헥사곤은 셰플러 공장에 AEON 휴머노이드를 최소 1,000대 배치하고 셰플러가 액추에이터를 공급한다고 발표했다. 5월에는 영국 휴머노이드가 2031년까지 관절 액추에이터 수요의 절반 이상, 일곱 자리 수 규모를 셰플러에서 조달하는 5년 계약을 맺었다고 밝혔다. 미국 팀켄은 하모닉 감속기 브랜드 콘드라이브와 리니어 모션 업체 롤론을 보유하고 있으나 로봇 매출은 따로 공개하지 않는다.
- Schaeffler
- Humanoid (UK)
- 1,000,000
- 관절 액추에이터, 최소(일곱 자리 수, 휴머노이드 수요의 50% 초과)
- 2031
- 2026-05-13
- Schaeffler
- Hexagon AEON
- 1,000
- 셰플러 공장 AEON 휴머노이드 최소 대수, 셰플러가 액추에이터 공급
- 2032
- 2026-04-22
- Schaeffler
- Neura Robotics
- 자료 없음
- 셰플러 공장 휴머노이드 수천 대 중반, 셰플러가 액추에이터 공급
- 2035
- 2025-11-04
- Nabtesco
- Tsu, Hamamatsu, Changzhou
- 1,150,000
- 연간 정밀감속기 생산능력
- 자료 없음
- 2026-08-05
- Tesla
- Fremont Optimus line
- 1,000,000
- 연간 로봇(설계 생산능력, 자체 설계)
- 자료 없음
- 2026-04-22
- Tesla
- Gigafactory Texas line
- 10,000,000
- 연간 로봇(장기 설계 생산능력)
- 자료 없음
- 2026-04-22
- Figure AI
- BotQ first line
- 12,000
- 연간 로봇(초기, 액추에이터 자체 설계)
- 자료 없음
- 2025-10-09
1차 발표 자료 기준. '일곱 자리 수'는 하한인 100만으로 입력했고 '수천 대 중반'은 정확한 수치가 없어 null. 나브테스코는 쓰 89만, 하마마쓰 17만, 창저우 9만 대 합계. 테슬라 날짜는 2026년 1분기 업데이트 기준.
2026년 10월 1일 기준
큰손은 직접 만든다, 그리고 한국의 선택
피겨AI는 피겨 03의 액추에이터를 전부 자체 설계했고 BotQ 공장 첫 라인은 연 1만2,000대 규모라고 밝혔다. 테슬라는 공급사를 공개하지 않았다. 한국에서는 원익로보틱스가 국민성장펀드 투자를 바탕으로 총 3,500억 원을 조달해 전북 완주에 로봇핸드 공장과 AX센터를 짓는다고 금융위원회가 8월 28일 밝혔다. 이 가운데 1,500억 원은 첨단전략산업기금이 전환우선주로 투자하며, 금융위는 자금 용도에 핵심부품 내재화를 명시했다. 손 이외의 관절 부품에서 한국 기업이 어디에 설 것인지가 다음 질문이다.
- 2026년 상반기 세계 휴머노이드 출하(IDC)
- 25,000
- 625,000
- 750,000
- 0.54
- 피겨 BotQ 첫 라인, 연간
- 12,000
- 300,000
- 360,000
- 0.26
- 테슬라 프리몬트 설계 능력, 연간
- 1,000,000
- 25,000,000
- 30,000,000
- 21.74
- 테슬라 텍사스 장기 설계 능력, 연간
- 10,000,000
- 250,000,000
- 300,000,000
- 217.39
방법: 로봇 대수에 셰플러가 제시한 대당 평균 액추에이터 수 25개와 30개를 곱함(2025년 12월 16일). 배수 = 25개 기준 액추에이터 / 1,150,000(나브테스코 연간 정밀감속기 능력). 규모 비교용이며 모든 관절에 같은 형태의 감속기가 쓰이지는 않고 설계 능력은 실제 생산량이 아니다.
2026년 10월 1일 기준
ROBOTNESS 분석
휴머노이드 관절 시장은 가장 좋은 감속기가 아니라 자동차 수준 원가로 수천만 개를 만드는 쪽이 가져갈 가능성이 크며, 물량에서는 중국 제조사와 셰플러가, 초기 고수익 주문에서는 일본 기존 강자가 앞설 것으로 판단된다.
근거는 엇갈린다. HDS의 1분기 수주는 55.7% 늘었고 전망치는 석 달 만에 매출 기준 9.6%, 영업이익 기준 37.1% 상향됐다. 리더드라이브는 매출이 연 40% 안팎 늘면서 순이익률 20%대를 유지했다. 그러나 물량을 숫자로 밝힌 공급 계약은 감속기가 아닌 완성 액추에이터를 파는 셰플러의 것뿐이고, 투오푸와 싼화도 같은 형태의 모듈을 준비하고 있다.
가장 강한 반론은 정밀 부품이 쉽게 범용화되지 않는다는 점이다. 하모닉과 사이클로이드 감속기는 소재와 치형 설계 노하우가 쌓이는 데 오랜 시간이 걸리는 분야로 판단되며, 현장에서 고장 난 휴머노이드는 비싼 감속기보다 더 큰 비용을 치르게 한다. 신뢰성에 값을 매기는 고객이 많다면 일본 업체의 가격 결정력은 유지된다.
강세 시나리오에서는 휴머노이드 물량이 IDC 집계 속도를 이어가고 테슬라와 피겨도 모든 부품을 내재화하지 못해 생산능력을 확보한 외부 공급사의 물량이 동난다. 고정비가 분산되며 이익률이 올라가는 흐름은 HDS 전망치에 이미 나타났다.
약세 시나리오에서는 대형 업체가 수직계열화를 유지하고 나머지 시장은 중국 모듈 업체가 가격으로 가져간다. 투오푸의 로봇 매출이 그룹 매출의 0.1%에 그친다는 사실은 발표된 생산능력과 실제 수요 사이 거리가 얼마나 먼지 보여준다.
주목할 신호:
- 2026년 12월: 셰플러 헤르초게나우라흐 공장에서 휴머노이드의 바퀴형 로봇이 박스 운반을 시작한다.
- 2026년 말까지: 테슬라 프리몬트 옵티머스 첫 생산과 공급사 공개 여부.
- 2027년 2월: 'RV mini' 납품이 반영된 나브테스코 연간 실적.
한국 정책 관점에서 보면 원익로보틱스 사례처럼 로봇손 단계의 내재화는 시작됐지만, 감속기와 액추에이터 계층에서 공개 실적으로 확인되는 한국 공급사는 이번 취재에서 찾지 못했다. 일본 업체가 물량을 밝힌 다년 휴머노이드 계약을 따내는 순간 판단은 달라질 수 있다.
- 평균 25~30개(셰플러)
- 세계 약 2만5,000대, 중국 업체 95% 초과(IDC)
- 매출 166억8,100만 엔(+23.6%), 수주 241억2,800만 엔(+55.7%)
- 8월 7일 매출 745억 엔, 영업이익 85억 엔으로 상향
- 연 115만 대, RV mini 2026년 하반기 납품 시작
- 매출 3억4,855만 위안(+38.64%)
- 상반기 1,405만 위안(+83.43%), 그룹 매출의 약 0.1%
- 2031년까지 관절 액추에이터 수요 50% 초과, 일곱 자리 수
- 총 3,500억 원 조달, 첨단전략산업기금 1,500억 원, 핵심부품 내재화 명시
왜 중요한가
셰플러는 자사 휴머노이드 소개 페이지에서 액추에이터가 휴머노이드 부품원가의 약 절반을 차지한다고 설명했다. 대당 25~30개라는 셰플러의 수치를 감안하면 로봇 한 대의 수요는 훨씬 큰 부품 시장으로 증폭된다. 관절을 쥔 기업이 로봇 원가 곡선을 쥐는 구조다.
한국 기업에게 이는 완성 로봇 경쟁보다 부품 계층의 선택이 더 중요할 수 있다는 의미다. 원익로보틱스가 로봇손 공장 자금 용도에 핵심부품 내재화를 넣은 것은 같은 판단에서 나온 것으로 보이며, 감속기와 액추에이터 계층에서 누가 그 역할을 맡을지가 다음 정책 과제다.
경쟁사 비교
하모닉 감속기에서는 HDS와 리더드라이브가 정면으로 맞선다. HDS는 규모가 크지만 직전 회계연도 영업이익이 600만 엔에 그쳤다가 회복 중이고, 리더드라이브는 2025년 순이익률 21.8%, 2026년 상반기 20.1%를 기록했다. 나브테스코는 사이클로이드 계열 RV 감속기에 특화돼 있으며 셋 가운데 유일하게 생산능력 대수를 공개했다.
완성 액추에이터 계층에서는 셰플러, 투오푸, 싼화가 경쟁한다. 이름과 물량을 밝힌 휴머노이드 고객을 가진 곳은 셰플러뿐이고, 투오푸는 실제 로봇 매출을 공시했으며 싼화는 공시하지 않았다. 한국 업체 중 이 계층에서 공개 실적으로 비교 가능한 곳은 이번 취재에서 확인되지 않았다.
밸류에이션 맥락
이번 분석에서는 검증한 시가총액이 없어 공시 수익성으로 비교한다. HDS 영업이익률은 2026년 3월기 4.3%(2,567 / 59,557백만 엔), 올해 전망 11.4%(8,500 / 74,500)다. 나브테스코 부품 부문은 2025년 6.8%(5,420 / 79,325백만 엔), 2026년 상반기 10.6%였다. 리더드라이브 순이익률은 약 20%로 가장 높다.
이 차이는 물량이 늘수록 가격 압력이 커진다는 점에서 중요하다. 중국 하모닉 감속기 업체가 공격적인 가격을 내고도 일본 업체보다 높은 이익률을 낼 수 있는 구조라는 뜻이며, 한국 부품사가 들어갈 경우 이 가격대가 기준선이 될 가능성이 크다.
공급망 파급
부품별, 국가별 집중도는 높다. 하모닉 감속기는 일본 HDS와 중국 리더드라이브, 미국 팀켄 계열 콘드라이브가 있다. RV 감속기는 일본 나브테스코이며 115만 대 능력 중 9만 대는 중국 창저우에 있다. 일체형 회전과 직선 액추에이터는 독일 셰플러와 중국 투오푸, 싼화가 공급한다.
중국 최대 출하 업체인 유니트리도 투자설명서에서 원재료 구매의 약 20%가 국내 대리상을 통한 수입품이었다고 밝혔다. 완전한 자립은 중국에서도 아직 진행 중이라는 뜻이며, 한국 업체에는 감속기와 정밀 부품 수출 기회가 남아 있다고 볼 수 있다.
지켜볼 신호
HDS는 지난해 상반기 실적을 2025년 11월 12일 발표했다. 올해 11월 발표에서 수주 증가율이 50%대를 유지하는지, 휴머노이드 기여를 언급하는지가 관건이다. 나브테스코의 2027년 2월 연간 실적은 RV mini 납품이 처음 반영된다.
수요 측에서는 2026년 12월 셰플러 헤르초게나우라흐 공장의 휴머노이드 로봇 투입, 2026년 중 테슬라 프리몬트 옵티머스 생산 개시, 원익로보틱스 투자금 납입 이후 완주 공장 착공 일정이 확인 포인트다.
애널리스트 시각
논지: 관절 시장은 대량 생산 원가로 결정되며 셰플러와 중국 제조사가 물량에서, HDS와 나브테스코가 초기 수주에서 앞선다. 확신도: 중간. HDS 수주와 리더드라이브 성장은 검증된 수치지만 휴머노이드 매출을 따로 공시한 공급사는 아직 없고 대형 로봇 업체는 조달처를 밝히지 않는다.
확신을 높일 조건은 HDS나 리더드라이브의 휴머노이드 매출 공시, 투오푸 로봇 매출의 의미 있는 확대, 테슬라의 공급사 공개다. 반대로 테슬라와 피겨가 대량 생산 단계에서도 완전 내재화를 유지하면 외부 공급사 시장은 중소 로봇 업체 중심으로 쪼개질 것이다.
따져봐야 할 질문
HDS에: 1분기 수주 241억 엔 가운데 휴머노이드나 AI 로봇 고객 비중은 얼마이며 양산으로 넘어간 고객은 몇 곳인가. 나브테스코에: RV mini의 목표 토크 범위와 가격대는 무엇이며 115만 대 능력 중 별도로 배정된 물량이 있는가.
원익로보틱스에: 3,500억 원 가운데 핵심부품 내재화에 배정된 금액은 얼마이며 대상 부품에 감속기나 모터가 포함되는가. 셰플러에: 휴머노이드와 헥사곤에 공급하는 액추에이터가 CES에서 공개한 60~250Nm 유성기어 제품과 같은지, 생산지는 어디인가.