人形机器人关节谁来供应?哈默纳科与纳博特斯克守住订单,绿的谐波、拓普、三花加速追赶,特斯拉与Figure选择自研
人形机器人关节目前由少数精密减速器和执行器厂商供应:日本的哈默纳科(Harmonic Drive Systems)和纳博特斯克,中国的绿的谐波、拓普集团和三花智控,以及德国舍弗勒;特斯拉、Figure和宇树则自行设计核心部件。公告显示订单先流向日本老牌厂商,但按舍弗勒给出的单机用量测算,仅特斯拉弗里蒙特产线的设计产能就对应每年2500万至3000万个关节执行器。
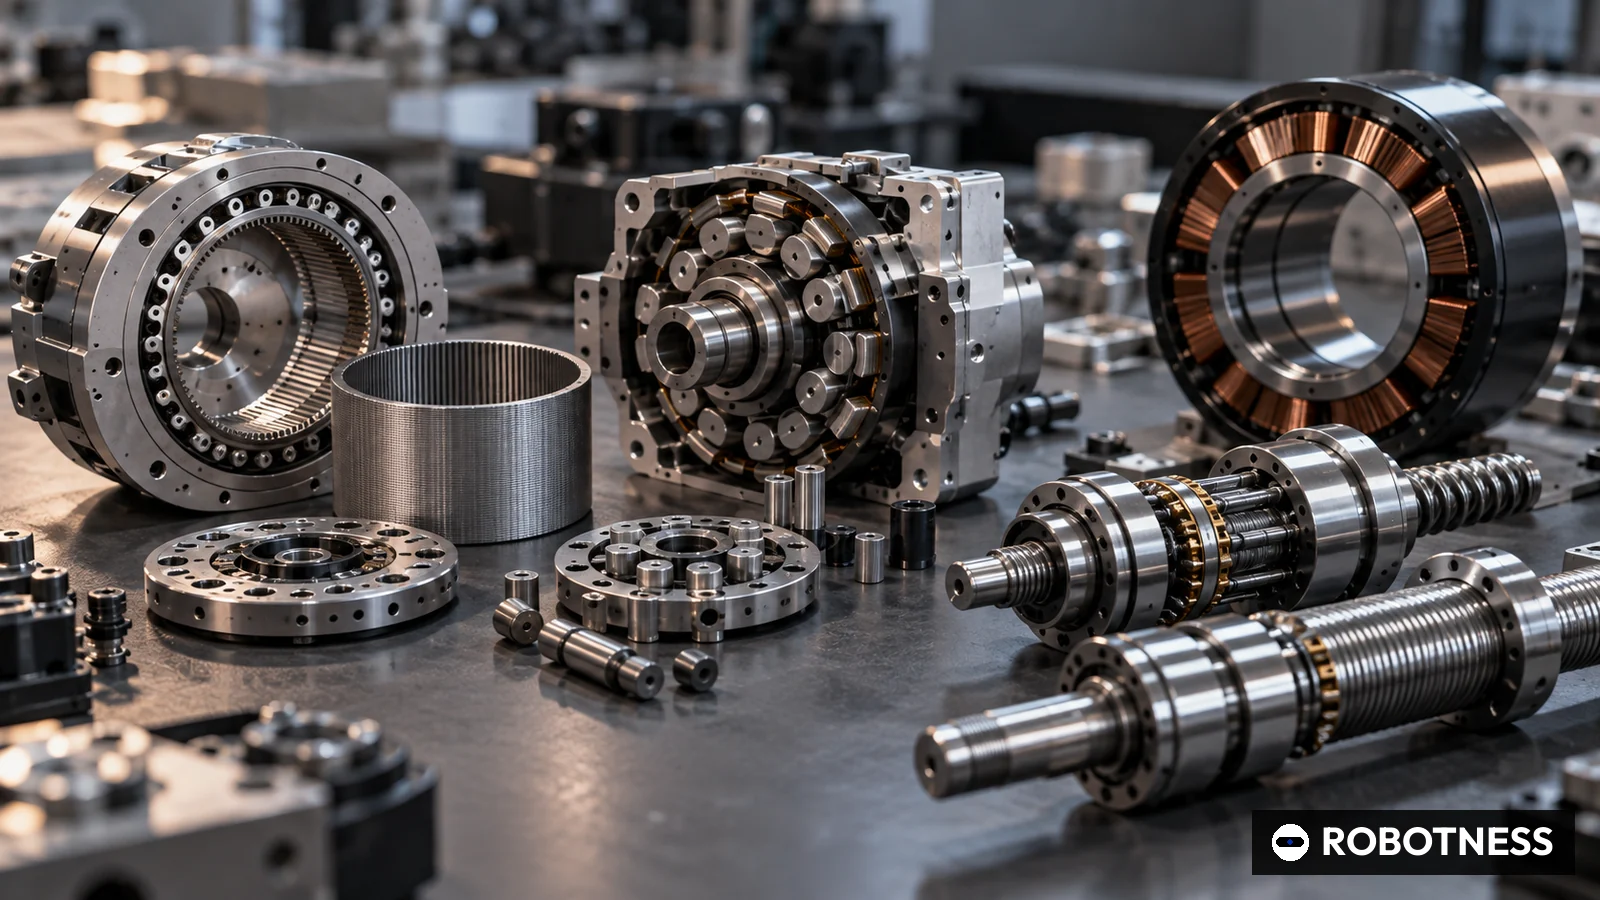
人形机器人的关节,目前由一小批精密传动和运动部件企业供应:日本的哈默纳科(Harmonic Drive Systems,下称HDS)和纳博特斯克,中国的绿的谐波,以及德国舍弗勒;拓普集团和三花智控则正切入整机执行器。出货目标最大的特斯拉和Figure AI选择自研执行器,这意味着留给第三方供应商的市场,比人形机器人出货数字看上去要窄,竞争也更激烈。
账要从单机用量算起。舍弗勒表示,一台人形机器人平均需要25至30个执行器,用于肩、膝、髋等关节。IDC统计,2026年上半年全球人形机器人出货接近2.5万台,其中中国厂商占比超过95%,按ROBOTNESS测算对应约62.5万至75万个关节执行器。特斯拉称其弗里蒙特Optimus产线按年产100万台设计,按同一比例即每年2500万至3000万个执行器,约为纳博特斯克三座工厂115万台年精密减速器产能的22倍。
关节由三类部件构成,各有龙头
电驱关节由电机、把转速换成扭矩的减速器,以及闭环控制所需的传感器和电子件组成。肩、肘、腕等旋转关节多用谐波减速器或行星减速器。谐波减速器让一个薄壁柔轮在刚轮内发生弹性变形并啮合,体积小、重量轻、减速比高且几乎没有回差;行星减速器更耐冲击、成本更低,但同等减速比下体积更大。膝、踝、髋等直线关节常用行星滚柱丝杠,由多根螺纹滚柱分担载荷,把电机的旋转变成推力。无框力矩电机只提供转子和定子,由整机厂直接集成进关节。舍弗勒2026年1月在CES展出的行星齿轮执行器,把两级行星减速器、电机、编码器和控制器集成为一体,额定扭矩60至250牛米,公司在新闻稿中表示。谁掌握的环节越多,谁分到的价值越大,问题是眼下谁真正拿到了人形机器人订单。
日本老牌厂商先拿到订单
HDS在交易所公告中披露,截至2026年3月的财年销售额595.57亿日元,同比增长7.0%;订单616.13亿日元,增长16.2%。公司表示,已获得客户将应用AI技术的机器人转入量产所带来的订单。2026年4至6月销售额增长23.6%至166.81亿日元,订单大增55.7%至241.28亿日元,在手订单294.57亿日元。按ROBOTNESS测算,订单出货比为1.45。公司8月7日把全年预测上调至销售额745亿日元、营业利润85亿日元。不过季度公告把增长主要归因于北美手术机器人订单和生成式AI相关的半导体设备需求,人形机器人占比并未披露。
纳博特斯克8月业绩说明材料显示,2026年上半年精密减速器销售额451亿日元,零部件板块订单480亿日元,同比增长23%。其精密减速器年产能为115万台,其中日本津工厂89万台、滨松17万台、中国常州9万台;面向物理AI需求的小型产品"RV mini"自2026年下半年开始交付。订单在日本,增速却在中国。
- Harmonic Drive Systems
- JP
- Apr-Jun 2026
- JPY
- 16,681
- 23.6
- 获得AI机器人客户转量产订单(2026年3月财年公告)
- Nabtesco (precision reduction gears)
- JP
- Jan-Jun 2026
- JPY
- 45,100
- 无数据
- 2026年下半年起交付RV mini,面向物理AI
- Leaderdrive
- CN
- Jan-Jun 2026
- CNY
- 348.55
- 38.64
- 具身智能机器人业务大幅增长,金额未披露
- Tuopu Group (robot actuators only)
- CN
- Jan-Jun 2026
- CNY
- 14.05
- 83.43
- 直线、旋转执行器及灵巧手电机小批量交付
- Sanhua Intelligent Controls (group)
- CN
- FY2025
- CNY
- 31,012
- 10.97
- 仿生机器人执行器为战略业务,收入未披露
- Timken (Industrial Motion segment)
- US
- Apr-Jun 2026
- USD
- 453.9
- 14.6
- 拥有Cone Drive和Rollon,机器人收入未单列
数据均来自公司公告和业绩材料,未做汇率换算,无估算。纳博特斯克为2026年上半年说明材料中的精密减速器收入(该项未给同比)。拓普仅为机器人执行器收入;三花和铁姆肯因未披露机器人收入,列集团或板块合计。null为未披露。
截至 2026年10月1日
中国供应商基数小、增速快
绿的谐波2025年年报摘要显示,公司营业收入5.71亿元,同比增长47.31%;归母净利润1.24亿元,增长121.42%。公司称已成为多家头部具身智能机器人企业的核心供应商,产品线包括行星滚柱丝杠和行星关节模组。保荐机构中信证券的持续督导报告显示,2026年上半年营收3.49亿元,增长38.64%;归母净利润7010.92万元,增长31.25%;研发投入增长50.26%,占营收9.93%,研发项目包括灵巧关节用微型行星滚柱丝杠。报告还提到具身智能机器人业务规模大幅增长。
拓普集团半年报披露,上半年机器人执行器收入1404.77万元,同比增长83.43%,约占集团141.99亿元营收的0.1%。公司表示直线执行器、旋转执行器及灵巧手电机已进入小批量交付阶段,计划投资50亿元的机器人部件产业基地首期建设基本完成。三花智控在2025年年报中把仿生机器人机电执行器列为战略新兴业务,计划扩大海外生产,但未单独披露收入;公司当年营收310.12亿元。两家公司均未公开客户名称。宇树科技在科创板招股文件中表示,已建立涵盖核心部组件的自研自产体系,同时报告期内约20%的原材料采购为通过境内代理商购入的进口物料。
欧洲的打法是一体化执行器,并绑定客户
舍弗勒通过"买机器人、卖执行器"的方式切入。2025年11月,舍弗勒与Neura Robotics达成合作,供应其相当部分的执行器需求;2026年4月,海克斯康宣布舍弗勒将在工厂部署至少1000台AEON人形机器人,并由舍弗勒向AEON供应执行器;2026年5月,英国公司Humanoid宣布舍弗勒成为其首选供应商,五年协议覆盖其至2031年一半以上的关节执行器需求,规模为七位数。美国铁姆肯拥有谐波品牌Cone Drive和直线运动企业Rollon,但未单独披露机器人收入。
- Schaeffler
- Humanoid (UK)
- 1,000,000
- 关节执行器下限(七位数,超过Humanoid需求的50%)
- 2031
- 2026-05-13
- Schaeffler
- Hexagon AEON
- 1,000
- 舍弗勒工厂部署AEON人形机器人下限,舍弗勒供应执行器
- 2032
- 2026-04-22
- Schaeffler
- Neura Robotics
- 无数据
- 舍弗勒工厂部署数千台中段规模人形机器人,舍弗勒供应执行器
- 2035
- 2025-11-04
- Nabtesco
- Tsu, Hamamatsu, Changzhou
- 1,150,000
- 精密减速器年产能
- 无数据
- 2026-08-05
- Tesla
- Fremont Optimus line
- 1,000,000
- 年产机器人(设计产能,自研)
- 无数据
- 2026-04-22
- Tesla
- Gigafactory Texas line
- 10,000,000
- 年产机器人(长期设计产能)
- 无数据
- 2026-04-22
- Figure AI
- BotQ first line
- 12,000
- 年产机器人(初期,执行器自研)
- 无数据
- 2025-10-09
以一手公告为准。'七位数'按下限100万录入;'数千台中段'无确切数字,记为null。纳博特斯克为津89万、滨松17万、常州9万台之和。特斯拉日期为2026年一季度更新。
截至 2026年10月1日
最大的买家选择自己造
Figure AI称其Figure 03的执行器、电池、传感器和电子件全部自主设计,BotQ工厂首条产线年产能最高1.2万台。特斯拉未在股东信中披露执行器供应商,二季度更新称弗里蒙特Model S和X产线已拆除,第一代Optimus产线正在安装,预计今年内投产。对国内供应链而言,大客户是否继续自研,决定了拓普、三花、绿的谐波能分到多少份额。
- 2026年上半年全球人形机器人出货(IDC)
- 25,000
- 625,000
- 750,000
- 0.54
- Figure BotQ首条产线,年
- 12,000
- 300,000
- 360,000
- 0.26
- 特斯拉弗里蒙特设计产能,年
- 1,000,000
- 25,000,000
- 30,000,000
- 21.74
- 特斯拉得州长期设计产能,年
- 10,000,000
- 250,000,000
- 300,000,000
- 217.39
方法:机器人台数乘以舍弗勒给出的单机平均执行器数量25和30(2025年12月16日)。倍数 = 按25个计算的执行器数 / 1,150,000(纳博特斯克精密减速器年产能)。仅用于说明量级:并非所有关节都使用同类减速器,设计产能也不等于实际产量。
截至 2026年10月1日
ROBOTNESS 分析
人形机器人关节之争,最终比的不是谁的减速器最好,而是谁能以汽车级成本造出数千万个执行器;在规模上,中国制造商和舍弗勒更占优势,日本老牌厂商则先吃到早期高毛利订单。
证据指向两个方向。HDS一季度订单增长55.7%,全年预测三个月内营收上调9.6%、营业利润上调37.1%;绿的谐波营收增速接近40%,净利率维持在20%左右。但目前唯一给出数量的供应协议来自舍弗勒,它卖的是完整执行器而不是单个减速器,拓普和三花也在做同类模组。
最有力的反驳是精密部件不易被商品化。我们认为谐波和摆线减速器依赖材料和齿形设计的长期积累,难以快速复制;人形机器人一旦在现场故障,代价远高于一个昂贵的减速器。如果客户愿意为可靠性付费,日本厂商即便在放量阶段也能保住定价权。
乐观情景:人形机器人出货延续IDC统计的增速,特斯拉和Figure无法做全部部件,已有产能的第三方供应商订单饱满,固定成本摊薄推动利润率上升,HDS的预测已显示这一趋势。
悲观情景:头部企业坚持垂直整合,其余市场被中国模组厂以价格拿下,日本厂商仍以工业机器人和半导体设备为主业。拓普机器人收入仅占0.1%,说明宣布的产能和实际付费需求之间仍有距离。
值得关注的信号:
- 2026年12月:Humanoid的轮式机器人在舍弗勒黑措根奥拉赫工厂开始搬运作业。
- 2026年底前:特斯拉弗里蒙特Optimus投产,以及是否有供应商披露相关执行器业务。
- 2027年2月:纳博特斯克年度业绩首次反映RV mini交付。
能改变我们判断的,是日本厂商拿到一份公开数量的多年期人形机器人合同。在那之前,老牌厂商分享了热度,却还没有被放进规模里定价。
- 平均25至30个(舍弗勒)
- 全球近2.5万台,中国厂商占比超95%(IDC)
- 销售额166.81亿日元(+23.6%),订单241.28亿日元(+55.7%)
- 年115万台,常州9万台,RV mini下半年交付
- 营收3.49亿元(+38.64%),归母净利润7010.92万元(+31.25%)
- 上半年1404.77万元(+83.43%),约占营收0.1%
- 仿生机器人机电执行器为战略新兴业务,收入未单独披露
- 至2031年超过一半关节执行器需求,七位数规模
- Figure、特斯拉(供应商未披露)、宇树(核心部组件自研自产)
为何重要
舍弗勒在其人形机器人页面表示,执行器约占人形机器人物料成本的一半。结合单台25至30个的用量,整机需求会被放大为规模大得多的部件市场。谁掌握关节,谁就掌握整机成本曲线。
对国内供应链而言,这意味着整机出货量领先并不自动转化为部件企业的收入。宇树强调核心部组件自研自产,特斯拉和Figure同样自研,第三方供应商真正能争取的,是头部之外数量众多的整机企业和海外客户。
竞争对手分析
谐波减速器领域,绿的谐波与HDS正面竞争。HDS体量更大,但上一财年营业利润仅600万日元,刚刚恢复;绿的谐波2025年净利率21.8%,2026年上半年20.1%,研发投入接近营收的10%。纳博特斯克专注摆线类RV减速器,是三家中唯一公开产能台数的公司,其常州工厂9万台产能直接面向中国市场。
整机执行器层面,舍弗勒、拓普和三花是竞争对手。舍弗勒是唯一公开人形机器人客户名称和数量的企业;拓普披露了实际机器人收入;三花尚未披露。其他国内减速器和执行器厂商本次未纳入比较,原因是未能在一手材料中核实相关数据。
估值背景
本文未核实市值,因此以已披露的盈利能力作比较。HDS截至2026年3月财年营业利润率4.3%(2,567 / 59,557百万日元),本财年预测11.4%(8,500 / 74,500);纳博特斯克零部件板块2025年为6.8%(5,420 / 79,325百万日元),2026年上半年10.6%;绿的谐波净利率约20%,为几家中最高。
利润率差距意味着,放量之后国内谐波厂商即便降价,仍可能保持高于日本同行的盈利水平。对二级市场而言,需要区分已经兑现的人形机器人收入和仍停留在产能规划阶段的预期,拓普0.1%的收入占比就是一个参照。
供应链影响
按部件和国家划分,谐波减速器集中在日本HDS和中国绿的谐波,美国铁姆肯旗下有Cone Drive;RV减速器以纳博特斯克为主,其115万台产能中有9万台位于常州;一体化旋转和直线执行器由舍弗勒、拓普和三花供应;行星滚柱丝杠出现在绿的谐波和拓普的披露中。
宇树招股文件显示,约20%的原材料采购为经境内代理商购入的进口物料,说明头部整机企业的国产化仍在推进。对国内部件企业而言,这部分进口替代空间,加上海外整机企业的采购需求,是比国内头部客户更确定的增量来源。
后续看点
HDS去年于2025年11月12日公布上半年业绩,今年11月的报告将显示订单增速能否维持在50%以上。纳博特斯克2027年2月的年度业绩将首次包含RV mini交付。绿的谐波明年春季年报是否单列具身智能收入,是判断其人形业务规模的关键。
需求端,2026年12月Humanoid机器人进入舍弗勒黑措根奥拉赫工厂,特斯拉弗里蒙特Optimus预计年内投产,拓普年报将显示执行器收入是否走出小批量阶段。
分析师观点
判断:关节市场将由规模成本决定,舍弗勒和中国制造商在数量上占优,HDS和纳博特斯克先拿早期订单。信心:中等。HDS订单和绿的谐波增长均为已核实数据,但尚无供应商单独披露人形机器人收入,头部整机企业也未公开采购来源。
提高信心的条件:绿的谐波或HDS单列人形机器人收入,拓普机器人收入占比明显提升,特斯拉公开供应商。降低信心的情况:特斯拉和Figure在放量后仍完全自研,第三方市场被分散到众多中小整机企业。
值得追问的问题
问绿的谐波:具身智能业务收入占比多少,第一大客户贡献多少,行星滚柱丝杠产线在多大产量时实现盈亏平衡?问拓普:小批量交付对应的客户数量,50亿元基地的执行器设计年产能是多少?
问三花智控:执行器海外生产选址和时间表如何,何时单独披露收入?问纳博特斯克:常州工厂是否会生产RV mini,供应中国人形机器人企业的比例有多大?