小鵬の人型ロボット「IRON」が生産ラインから出荷開始 ロボット子会社は9億ドル調達
中国EV大手の小鵬汽車(XPENG)は2026年9月8日、人型ロボット「IRON」が中核工程の自動化率80%超の生産ラインから出荷され始めたと発表した。2026年末に量産、2027年に国内外で発売、納入する計画だ。これに先立ちロボット子会社Dogotixは払込後評価額63億ドル超で9億ドル超を調達することで合意し、うち6億ドルをIDGキャピタル、アリババ、テンセント、高榕資本が出す。
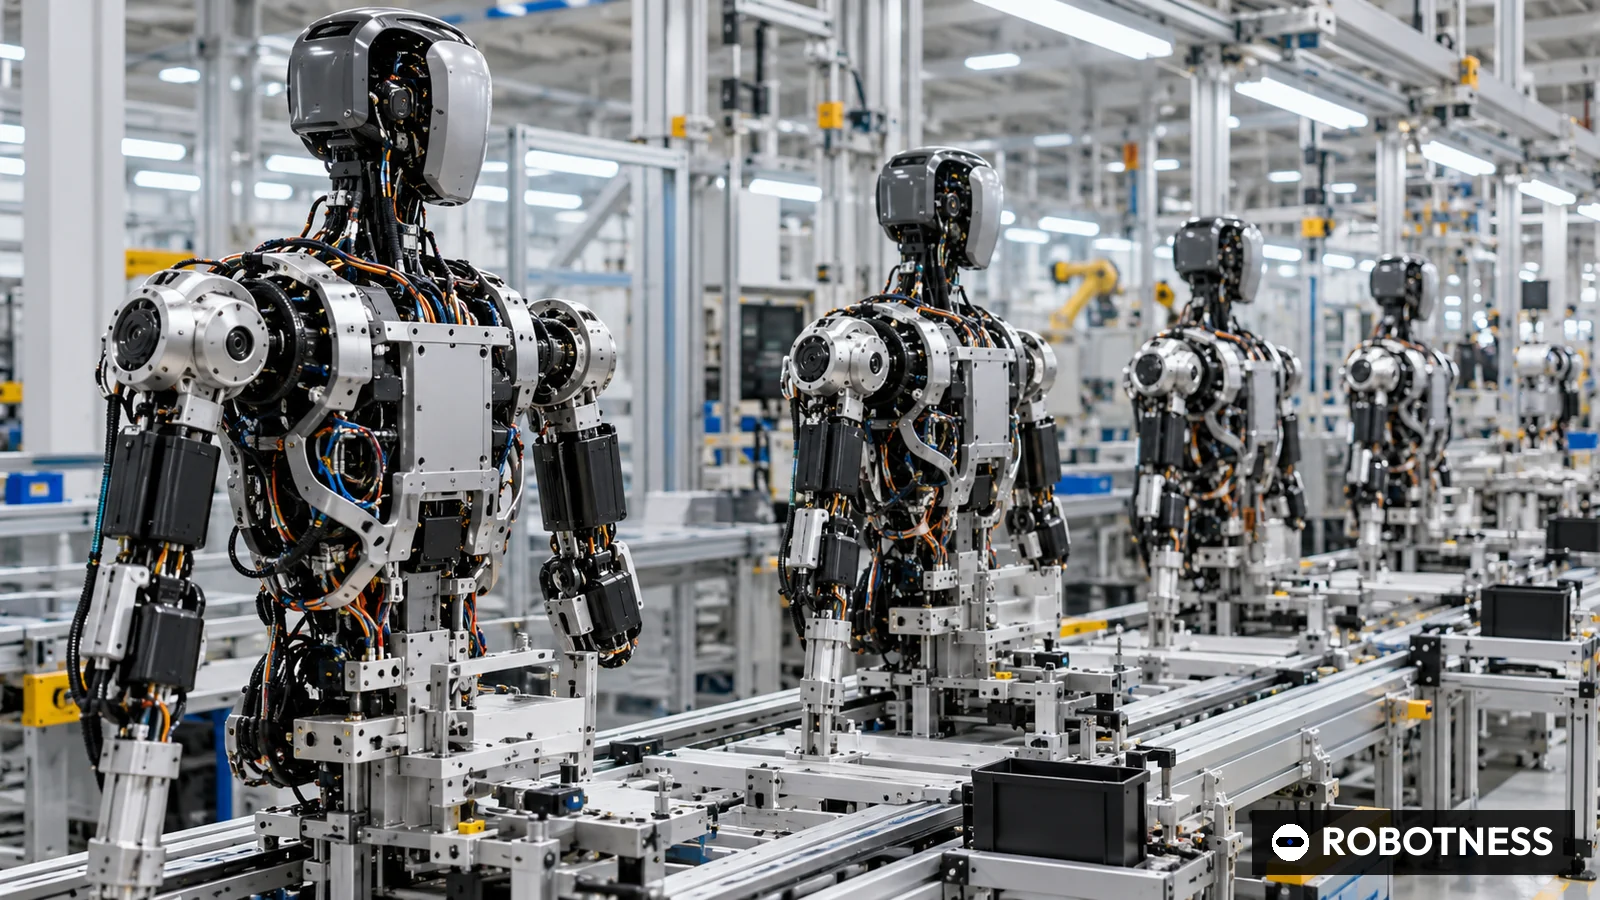
広州の電気自動車メーカー、小鵬汽車(XPENG)は2026年9月8日、人型ロボット「IRON」が生産ラインで製造され、自ら歩いてラインを出たと発表した。中国で最も注目される人型ロボット計画の一つが試作から製造の段階に移ったことになる。同社によるとラインの中核工程の自動化率は80%を超え、自動車産業の品質管理と生産管理の手法を取り入れた。量産開始は2026年末、国内外での発売と納入は2027年を予定する。
発表に先立ち、ロボット事業は独自の資本基盤を得ていた。小鵬は8月24日の香港取引所への開示で、ケイマン諸島法人のロボット子会社Dogotixが約9億ドルの株式引受契約を結んだと公表した。IDGキャピタル、アリババ、テンセント、高榕資本の4社が6億ドルでシリーズA優先株2億9602万5600株を引き受ける。小鵬自身も2億ドルでシリーズA優先株を取得し、執行取締役の何小鵬(ホー/シャオペン)氏と名誉副会長のブライアン/グー氏がそれぞれ全額出資する2社が1億ドルで普通株を取得し、新株予約権を受け取る。
開示によるとDogotixの払込前評価額は50億ドル、払込後は63億ドル超となる。小鵬の持ち分は1回目の払い込み後に81.97%へ、新株予約権の行使と発行済株式の最大15%にあたる従業員インセンティブが全て実行されれば68.41%へ下がる。Dogotixが7年以内に適格な新規株式公開(IPO)を果たせない場合、投資家は購入価格に年8%の複利を加えた額と購入価格の120%のいずれか高い方で償還を求められる。取引は香港規則上の開示対象取引かつ関連者取引だが、株主承認は免除された。
IRONの仕様
小鵬によると、IRONは全身で76自由度、片手で21自由度を持ち、柔らかい格子構造の外皮で全身を覆う。自社の「Turing(図霊)」AIチップを3個積み、最大2250TOPSの実効演算性能を持つ。最初の商用導入は小鵬の店舗と社屋キャンパスで行う。価格、生産台数、電池仕様は開示していない。
何小鵬氏は発表文で、完全な汎化能力を備え、日常生活の一部となる新しいロボットをつくることが目標だと述べた。前例のない中でゼロから生産ラインを構築したとし、今日の一歩は小さいが、全く新しい製品分野の生産ラインを築いていると語った。
なぜ自動車メーカーか
小鵬の論理は能力の転用にある。IRONは自社のTuringチップで動き、ラインには自動車流の品質管理と生産管理を持ち込んだと同社は説明する。開示資料は資金使途をロボット事業の成長と拡大、設備投資、運転資金としており、研究だけでなくラインと供給網への投資が続くことを示唆する。
競争環境
IRONが参入するのは、すでに量産出荷している中国勢がひしめく市場だ。UBTECHは中間決算で2026年1〜6月期にフルサイズ人型ロボット921台、関連売上高5億9030万元を計上し、8月19日に上海/科創板に上場した宇樹科技は上期売上高11億5225万元を開示した。米国ではFigure AIが2025年9月に評価額390億ドルで10億ドル、Skild AIが2026年1月に評価額140億ドルで14億ドルを調達したと発表している。Dogotixの評価額と調達額はこれらを下回る。
日本の自動車業界にとっても示唆は大きい。トヨタ自動車は研究機関と人型ロボットの研究を進め、ホンダはASIMOで先行した歴史を持つが、自動車メーカーが専用ラインで人型ロボットの量産時期を明示し、ロボット事業を別会社として外部資本を入れた例は国内にない。76自由度の機体は関節アクチュエーターの数が多く、減速機やモーター、ボールねじの調達がコストを左右する。ハーモニック/ドライブ/システムズやナブテスコなど日本の減速機メーカーにとって、自動車系の供給網で部品を調達する中国勢への参入は容易ではない。
リスクは時期と需要だ。小鵬は日程を示したが台数は示しておらず、最初の導入先は自社の店舗で買い手と売り手が同じである。シリーズA優先株の償還権は、ロボット事業の上場に7年の期限を設けた形だ。2027年の納入開始前に、小鵬の外の有料顧客が現れるかが問われる。
ROBOTNESS分析
小鵬はIRONに生産ラインと独立した財務基盤を与えたが、2027年に自社店舗の外で買い手が契約するまで事業性は証明されていない。
勢いの根拠は具体的だ。大手投資家4社からの外部資金6億ドル、中核工程の自動化率80%超のライン、2026年末という量産時期である。チップと生産手法は、すでに大量生産を行う自動車事業から来ている。
最も強い反論は最初の顧客が小鵬自身だという点だ。自社の店舗やキャンパスへの導入は能力を示すが需要を示さず、目標台数も価格も開示されていない。
強気シナリオ:予定通り量産に入り、店舗とサービス網で安定した接客業務を実証し、Dogotixが7年以内に63億ドルを上回る評価で上場する。自動車とチップを共有して演算コストを競合より低く抑える。
弱気シナリオ:76自由度の設計は製造と保守の費用がかさみ、納入が2027年以降にずれ込み、上場期限が迫って償還圧力が強まる。より安価な宇樹科技やUBTECHの製品が価格を押し下げる。
- 2026年末:9月8日の発表通りIRONの量産開始
- 2027年:国内外での発売と初回納入
- 2033年ごろ:2026年8月の契約から7年、適格IPOができなければ投資家の償還権が生じる期限
- Dogotix(小鵬ロボット)
- シリーズA
- 900
- 6,300
- 2026-08-24
- Figure AI
- シリーズC
- 1000
- 39,000
- 2025-09-16
- Skild AI
- シリーズC
- 1400
- 14,000
- 2026-01-14
- Apptronik
- シリーズA追加
- 520
- データなし
- 2026-02-11
Dogotixの金額と払込後評価額は2026年8月24日の小鵬の香港取引所開示でそれぞれ9億ドル超、63億ドル超。金額には小鵬の2億ドルと経営陣の会社の1億ドルを含む。評価倍率=払込後÷払込前=6300÷5000=1.26。他社は各社発表。開示値であり推計ではない。
2026年10月1日時点
- 2026年9月8日、IRONが生産ラインから出荷
- 中核工程の80%超
- 2026年末
- 2027年、国内と海外
- 全身76、片手21
- Turing AIチップ3個、最大2250TOPS
- Dogotixに約9億ドル(2026年8月24日契約)
- 払込前50億ドル、払込後63億ドル超
- IDGキャピタル、アリババ、テンセント、高榕資本(6億ドル)
- 1回目払込後81.97%、完全希薄化後68.41%
なぜ重要か
IRONにより中国の自動車メーカーが人型ロボット専用ラインと量産時期を持ち、Dogotixの調達は自動車メーカーのロボット事業に市場価格を付けた。人型ロボットを内製するか購入するかを検討するトヨタやホンダを含む全ての自動車メーカーにとって参考になる。
構造も重要だ。ロボット事業を外部投資家と上場期限を持つ別会社に移し、自動車本体をロボットの損失から切り離しつつ支配権は保った。
競合分析
上場する中国勢では、台数でUBTECH、利益で宇樹科技が先行する。小鵬の独自性は自社AIチップと、自社ロボットを先に投入できる販売、サービス網にある。
自動車メーカー発の人型ロボットとしてはテスラのOptimusが最も近い。Figure AI(390億ドル)やSkild AI(140億ドル)と比べ、63億ドル超のDogotixは首位ではなく有力な挑戦者として評価された。
企業価値の背景
ラウンド内の評価上昇は控えめで、払込前50億ドルに対し払込後63億ドル超、約1.26倍(6.3÷5.0)。シリーズA優先株1株あたりの価格は約2.03ドル(6億÷2億9602万5600)となる。
7年以内に適格IPOがなければ年8%複利か購入価格の120%の高い方で償還を受けられる条件は投資家の下値を守る。米国勢より低い評価を受け入れた理由の一部だ。
サプライチェーンへの影響
76自由度の人型ロボットは1台あたりのアクチュエーターが多く、モーター、減速機、ねじの調達がコスト曲線を決める。華南の自動車供給網は電装品、ワイヤーハーネス、電池で、純粋なロボット新興企業にない購買力をもたらす。
日本の部品メーカーにとっては、小鵬が既存の自動車取引先から部品を調達する限り参入は難しい。一方、自動化率80%超のラインと設備投資の計画は、生産設備や検査装置の需要につながりうる。
今後の注目点
第一に2026年末の量産開始と生産台数の開示の有無。第二に小鵬の店舗とキャンパス以外での初の外部顧客。
第三にDogotixの払込完了と上場方針への言及だ。7年の償還条項が事実上の上場期限となっている。
アナリストの見方
見解:小鵬はIRONを資金と製造計画を備えた独立事業にしたが、商業需要は未検証である。確信度:中。資金調達条件と仕様は取引所開示と発表文で確認できるが、台数、価格、顧客は開示されていない。
Dogotixは自動車メーカーが人型ロボットの供給者になれるかに対するオプションといえる。自動車の製造手法で人型ロボットを安くできると示せば、他の中国自動車メーカーが追随するひな型になる。
問うべき論点
2027年の計画台数はどれだけで、IRONはいくらで販売または貸与されるのか。
外部投資家4社のうち、特にアリババとテンセントは顧客や販売の担い手になるのか。
76自由度の機体は店舗やキャンパスの日常業務でどれだけ安定し、保守費用はどの程度か。