小鹏IRON人形机器人产线下线,机器人业务此前融资超9亿美元
小鹏汽车9月8日宣布,IRON人形机器人已在核心制程自动化率超过80%的产线上完成生产并自主下线,计划2026年底量产、2027年在国内外上市交付。8月24日,小鹏机器人业务主体Dogotix签署认购协议,融资超9亿美元,投后估值超63亿美元,其中IDG资本、阿里巴巴、腾讯和高榕创投合计出资6亿美元。
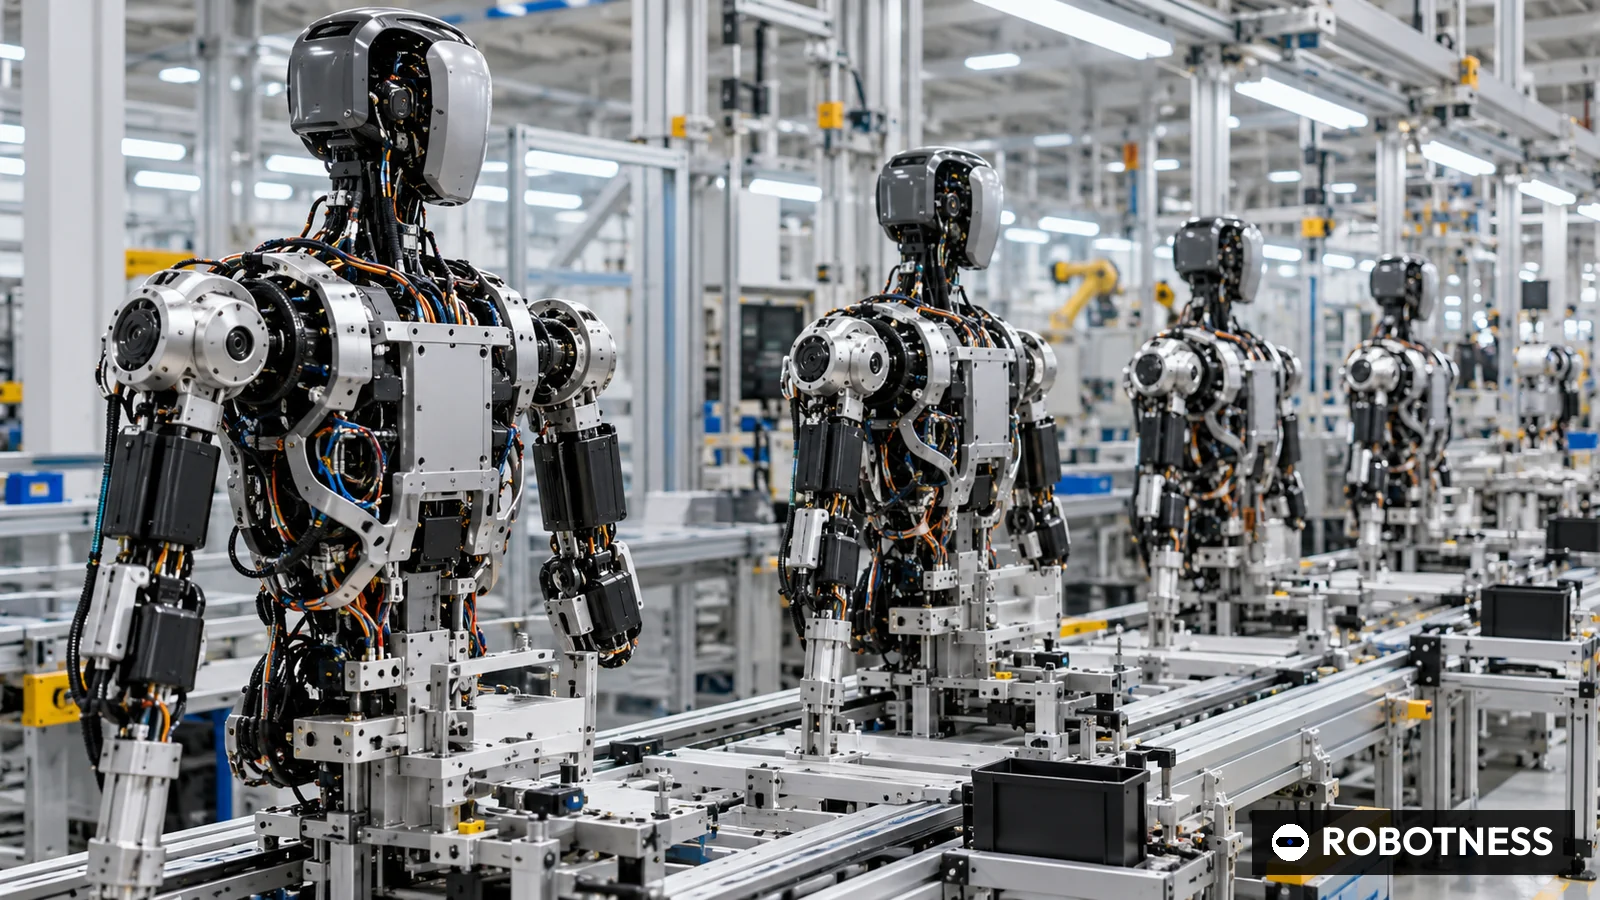
小鹏汽车9月8日宣布,旗下IRON人形机器人已完成产线生产并自主走下产线,标志着这一国内备受关注的人形机器人项目由样机阶段进入制造阶段。公司表示,该产线核心制程自动化率超过80%,并引入汽车行业的质量管控和生产管理体系。IRON计划于2026年底进入量产,2027年在国内和海外市场正式上市并交付。
下线之前,机器人业务已有独立的资本安排。小鹏汽车8月24日在港交所公告,其机器人业务主体、注册于开曼群岛的Dogotix Inc.已签署股份认购协议,融资约9亿美元。IDG资本、阿里巴巴、腾讯和高榕创投以6亿美元认购296,025,600股A轮优先股;小鹏汽车自身出资2亿美元认购A轮优先股;由执行董事何小鹏和名誉副董事长顾宏地分别全资持有的两家公司以1亿美元认购普通股并获发认股权证。
公告显示,Dogotix投前估值50亿美元,投后估值超63亿美元。首次交割后小鹏汽车持股81.97%,若认股权证全部行使、且相当于Dogotix总股本15%的员工激励计划全部授出,持股将降至68.41%。若Dogotix未能在七年内完成合格首次公开发行,投资人有权要求赎回,赎回价取购买价加年化8%复利与购买价120%两者中的较高者。该交易构成港交所规则下的须予披露交易及关连交易,但豁免通函及股东批准要求。
IRON是什么
据小鹏介绍,IRON全身76个自由度,单手21个自由度,采用全包覆柔性晶格结构外壳,搭载三颗小鹏图灵AI芯片,有效算力最高2,250 TOPS。首批商业落地将在小鹏门店和园区展开。公司未披露售价、产量和电池规格。
何小鹏在新闻稿中表示,小鹏的目标是打造具备完全泛化能力、能够真正融入日常生活的新物种机器人。他说,机器人产线从零搭建,没有先例可循,今天迈出的是一小步,但小鹏正在为一个全新品类打造生产线。
为什么是车企
小鹏的逻辑在于能力复用。IRON使用小鹏自家的图灵AI芯片,产线导入汽车级质量和生产管理方法。公告称,募集资金将用于机器人业务的增长扩张、资本开支和一般营运资金,意味着后续投入将更多流向产线和供应链,而非单纯研发。
同业比较
IRON进入的是已有量产玩家的赛道。优必选中期业绩显示,2026年上半年全尺寸人形机器人销量921台,相关收入5.903亿元;8月19日登陆科创板的宇树科技上半年营收11.52亿元。美国方面,Figure AI于2025年9月以390亿美元投后估值融资10亿美元,Skild AI于2026年1月以140亿美元估值融资14亿美元。Dogotix的估值与融资规模均低于这两家。
在国内车企中,广汽、奇瑞、比亚迪等也在布局人形机器人,但小鹏把机器人业务独立成子公司并引入外部资本、设定上市时间表的做法更进一步。从供应链看,76个自由度意味着单台需要的关节模组、减速器和丝杠数量多于多数同行,小鹏可依托华南汽车供应链在电子、线束和电池上获得规模采购优势,而关节核心部件的选型将决定成本曲线。
风险在于节奏与需求。小鹏给出了时间表,但没有给出产量;首批落地在自家门店,买方和卖方是同一家公司。A轮优先股附带的赎回权实际为机器人业务上市设定了七年期限。在2027年交付开始前,市场希望看到小鹏体系之外的付费客户。
ROBOTNESS 分析
小鹏为IRON配齐了产线和独立资产负债表,但在2027年出现小鹏门店之外的买家之前,商业价值仍未得到验证。
支撑势头的证据很具体:四家头部投资方的6亿美元外部资金,核心制程自动化率超80%的产线,以及2026年底量产的明确时间点。芯片和生产方法都来自已具备规模制造能力的汽车业务。
最有力的反方观点是第一个客户就是小鹏自己。在自家门店和园区部署只能证明能力,不能证明需求,且公司未披露目标产量和价格。
乐观情形:IRON按期量产,小鹏借门店和服务网络证明可靠的接待类作业,Dogotix在七年内以高于63亿美元的估值上市;与汽车业务共用芯片,使算力成本低于对手。
悲观情形:76自由度设计制造和维护成本高,交付推迟到2027年之后,上市期限临近带来赎回压力;宇树和优必选更便宜的产品压低IRON的定价空间。
- 2026年底:按9月8日公告启动IRON量产
- 2027年:国内外上市并首批交付
- 2033年前后:按2026年8月协议计七年,未完成合格IPO则投资人赎回权生效
- Dogotix(小鹏机器人)
- A轮
- 900
- 6,300
- 2026-08-24
- Figure AI
- C轮
- 1000
- 39,000
- 2025-09-16
- Skild AI
- C轮
- 1400
- 14,000
- 2026-01-14
- Apptronik
- A轮扩展
- 520
- 无数据
- 2026-02-11
Dogotix金额及投后估值依据小鹏汽车2026年8月24日港交所公告,分别为超9亿美元和超63亿美元;金额含小鹏2亿美元及高管公司1亿美元。估值提升倍数=投后/投前=6,300/5,000=1.26。同行数据来自公司公告。均为披露数据,非估算。
截至 2026年10月1日
- 2026年9月8日IRON产线下线
- 核心制程超80%
- 2026年底
- 2027年,国内及海外
- 全身76个,单手21个
- 3颗图灵AI芯片,最高2,250 TOPS
- Dogotix约9亿美元(2026年8月24日签约)
- 投前50亿美元,投后超63亿美元
- IDG资本、阿里巴巴、腾讯、高榕创投(6亿美元)
- 首次交割后81.97%,全面摊薄68.41%
为何重要
IRON让一家中国车企拥有了专属人形机器人产线和明确量产时间表,Dogotix融资则为车企旗下机器人业务给出了市场定价。对正在权衡自研还是外采人形机器人的所有车企,这都是重要参照。
结构同样关键。机器人业务被装入有外部投资人和上市期限的独立子公司,既把亏损与汽车主业隔离,又保留了控制权,为日后独立融资和上市铺路。
竞争对手分析
上市同行中,优必选在销量上领先,宇树在利润上领先。小鹏的差异化在于自研AI芯片,以及可以率先部署自家机器人的销售与服务网络。
车企阵营里,广汽、奇瑞、比亚迪均有人形机器人布局,海外则有特斯拉Optimus。与Figure AI(390亿美元)和Skild AI(140亿美元)相比,超63亿美元的Dogotix被定价为有力挑战者而非领跑者。
估值背景
本轮估值提升有限:投后超63亿美元对投前50亿美元,约1.26倍(6.3/5.0)。A轮优先股每股价格约2.03美元(6亿/296,025,600)。
七年内未完成合格IPO即可按8%年复利或120%购买价孰高赎回,为投资人提供下行保护,这部分解释了投资方为何接受低于美国同行的估值。
供应链影响
76自由度意味着单台关节执行器数量多于多数同行,电机、减速器和丝杠的采购将决定成本曲线。国内关节模组、行星滚柱丝杠和空心杯电机厂商有望受益,但小鹏的选型与自制比例尚未披露。
核心制程自动化率超过80%,说明产线本身就是重资产。公告将资本开支列为资金用途之一,若需求兑现,后续扩线可期。
后续看点
第一,2026年底能否如期量产及是否披露产量。第二,小鹏门店和园区之外的首个外部客户。
第三,Dogotix各轮交割完成情况及上市路径表态,七年赎回条款实际上设定了上市期限。
分析师观点
观点:小鹏已把IRON打造成有资金、有制造计划的独立业务,但商业需求尚待检验。置信度:中。融资条款和产品参数来自交易所公告和公司新闻稿;产量、价格和客户均未披露。
Dogotix可视为车企转型人形机器人供应商的一份期权。若小鹏证明汽车制造体系能降低人形机器人成本,将为其他国内车企提供可复制的模板。
值得追问的问题
小鹏2027年计划产量多少,IRON以何种价格销售或租赁?
四家外部投资方中,阿里巴巴和腾讯是否会成为客户或渠道伙伴?
76自由度本体在门店和园区日常作业中的可靠性如何,维护成本几何?