米シンボティック、23%増収で黒字転換 構築中システムは70件に急増
米倉庫自動化大手シンボティックが2026年5月6日に米証券取引委員会(SEC)へ提出した2026会計年度第2四半期決算は、売上高が前年同期比23%増の6億7650万ドル、純利益が940万ドルと前年の赤字から黒字に転じた。調整後EBITDAは7780万ドルと2倍超に伸び、構築中のシステムは前四半期の52件から70件に増えた。
米ウォルマートを最大顧客とする倉庫自動化企業シンボティックは、2026年3月28日に終えた2026会計年度第2四半期の売上高が6億7648万ドルと、前年同期の5億4965万ドルから23%増えたと発表した。5月6日にSECへ提出した資料によると、純利益は943万ドルで、前年同期の985万ドルの純損失から黒字に転換した。
調整後EBITDAは7775万ドルと前年同期の3472万ドルから2倍超となり、売上高に対する比率は約11.5%だった。売上総利益率は20.2%から22.2%へ、調整後売上総利益率は22.2%から24.5%へ改善した。上半期累計では売上高13億647万ドル(前年同期10億3634万ドル)、純利益2279万ドル(同2671万ドルの赤字)、調整後EBITDA1億4466万ドル(同5262万ドル)だった。
売上構成をみると、ハードウエア構築がなお大半を占める。システム売上高は6億3450万ドルで全体の約93.8%、ソフトウエア保守は1292万ドル、運用サービスは2906万ドルだった。3月28日時点の現金同等物は20億1000万ドルで、2025年9月27日の12億4000万ドルから増えた。
投資家が最も注目したのは導入の進捗だ。同じ8-Kに添付された投資家向け資料によると、四半期末の構築中システムは70件で、第1四半期末の52件、2025会計年度末の50件、1年前の46件から大きく増えた。受注残高は227億ドルに達し、ソフトバンクと設立した倉庫サービス合弁グリーンボックスとの約110億ドルの6年契約を含む。シンボティックのグリーンボックス出資比率は35%だ。
6月下旬に終わる第3四半期について、同社は売上高7億〜7億2000万ドル、調整後EBITDA8000万〜8500万ドルを見込む。リック・コーエン最高経営責任者(CEO)は多様な業界の顧客がシステムから具体的な価値を得ていると述べ、イジー・マーティンス最高財務責任者(CFO)は成長と利益率改善、導入件数の増加を根拠に堅調な成長を見込んだ。
資料が挙げる顧客はウォルマート、C&S、アルバートソンズ、サザン・グレイザーズ、メドライン、グリーンボックス。登録特許は650件超、累計研究開発費は10億ドル超、年間研究開発予算は1億2500万ドル超としている。
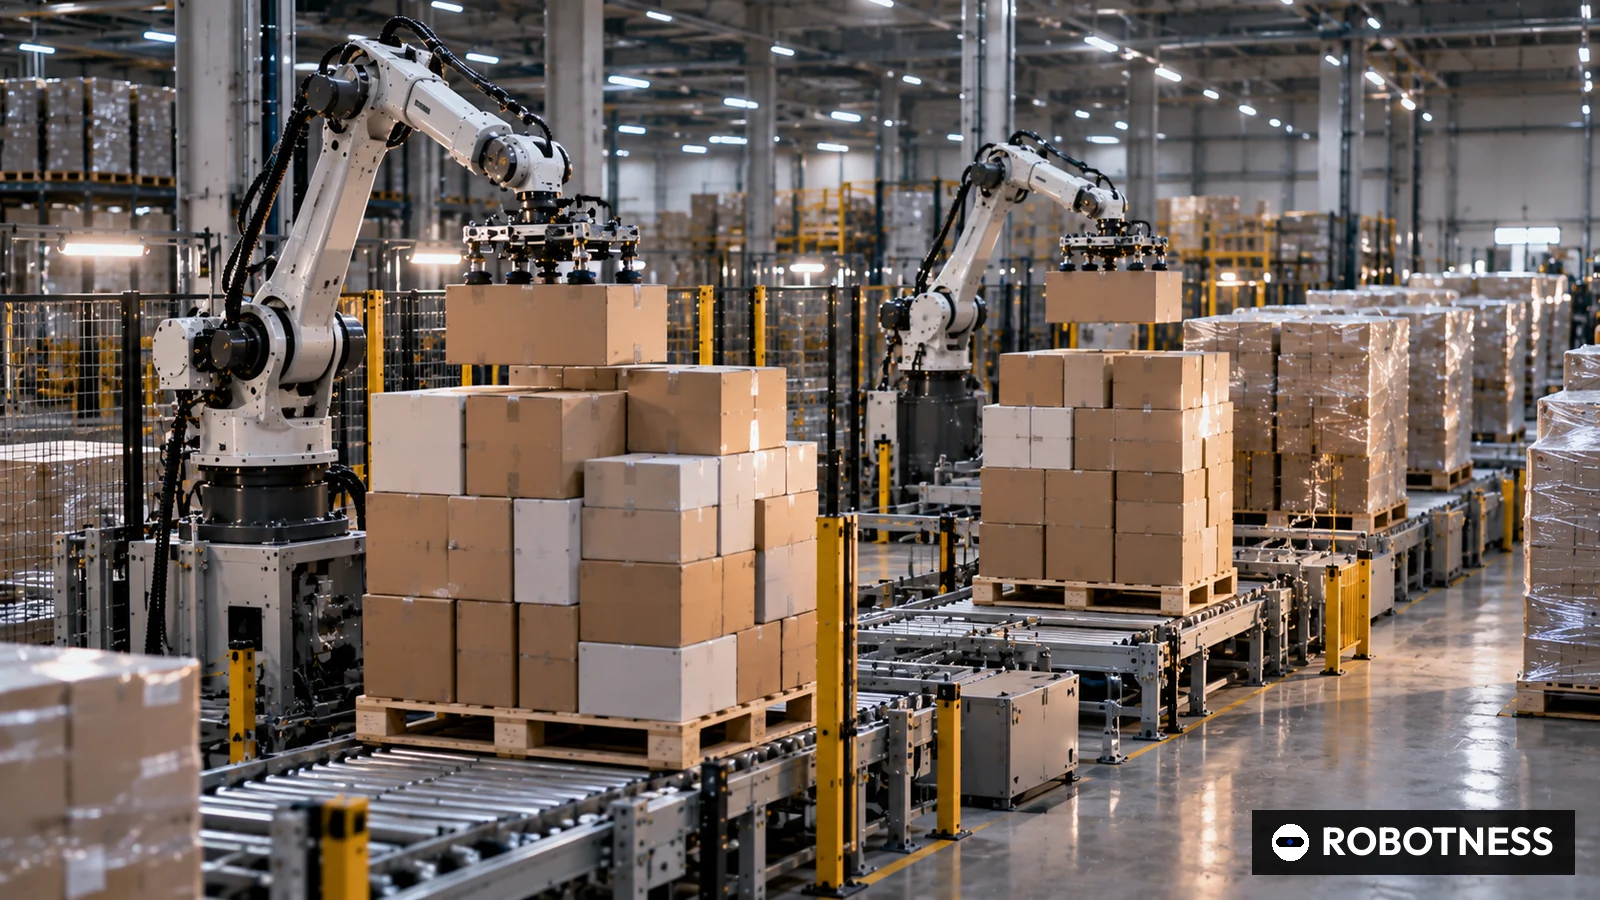
技術は物流センターでのケース(箱)単位の処理を自動化するものだ。高密度の多層保管構造の中を自律走行車両が高速で移動し、ロボットアームが店舗ごとに品目の混ざったパレットを積み付け、ソフトウエアが店舗の陳列順に箱を並べる。商品単位のコンテナを取り出すオートストアのキューブ型や、既存の通路を走る自律移動ロボット(AMR)とは異なる仕組みだ。
上場同業と比べると違いは明確だ。オートストアは4月23日、第1四半期の売上高が92.9%増の1億6580万ドル、調整後EBITDA率44.0%と発表した。インテグレーター経由でハードを売るため利益率が高い。ユニバーサルロボットとMiRを抱えるテラダインのロボティクス部門は4月28日、第1四半期売上高9100万ドルを開示した。シンボティックは規模で数倍大きいが、システム全体を自ら建設し立ち上げるため利益率は低い。
日本市場への示唆は大きい。物流の2024年問題を経てドライバーと倉庫作業員の不足が続く中、ダイフクや村田機械、トヨタL&Fなど国内の物流システム大手は自動倉庫で強みを持つ。ただシンボティックのように1社の大手小売りと長期契約を結び、数十カ所のセンターを同じ設計で順次自動化する方式は国内では少ない。イオンやセブン&アイなど大手流通が標準化された一括導入を選ぶかどうかは、国内メーカーの受注構造に影響しうる。
リスクは顧客集中と実行力にある。受注残の大半がウォルマートとグリーンボックスに集中しており、ウォルマートの投資計画が変われば直撃を受ける。1四半期で構築中システムが52件から70件に増え、立ち上げ負担も重くなった。同社は2024年11月、プロジェクトのマイルストーンに関わる費用を早く計上した誤りで2024会計年度第1〜第3四半期の財務諸表を訂正すると公表している。
次の焦点は8月初めの第3四半期決算で7億〜7億2000万ドルの見通しを達成できるか、構築中システムが完了へ移る速度、ウォルマート系列以外の新規顧客の有無だ。
- シンボティック
- 2026会計年度第2四半期(3月28日まで)
- 676.5
- USD
- 23.1
- 11.5
- オートストア
- 2026年1〜3月期
- 165.8
- USD
- 92.9
- 44
- テラダイン ロボティクス部門
- 2026年1〜3月期
- 91
- USD
- データなし
- データなし
各社開示値。シンボティック増収率 = 676.48 / 549.65 から1を引いた値、調整後EBITDA率 = 77.75 / 676.48。テラダインはロボティクス部門のEBITDAを開示していない。推計値ではなく開示値。
2026年10月1日時点
ROBOTNESS分析
シンボティックは継続的な黒字局面に入り、70件の構築中システムが227億ドルの受注残を約束から工程表へと変えた。
根拠は三つの数字にある。売上高が23%増える一方で調整後EBITDAは2倍超となり、追加売上の採算が大きく上がった。四半期と上半期の双方で純利益を計上した。1四半期で18件増えた構築中システムは、同社が開示する系列で最大の伸びだ。
最も有力な反論は顧客集中だ。受注残の大部分がウォルマートと、シンボティック自身が35%を持つグリーンボックスに偏っている。
強気シナリオ。導入が予定通り売上に転換し、ソフトとサービスの拡大で調整後EBITDA率が15%前後へ上昇する。ウォルマートと無関係な大口顧客を獲得し、20億1000万ドルの現金で希薄化なしに拡大できる。
弱気シナリオ。70件の同時立ち上げで技術者が不足し、コストが膨らんで利益率が11%前後にとどまる。ウォルマートが投資を止めれば受注残の偏りが露呈する。
注目すべき兆候:
- 2026年8月初めの第3四半期決算と売上高見通し7億〜7億2000万ドルの比較
- 次回の投資家資料における完了システム数と構築中システム数
- 2026年9月26日の会計年度末までのグリーンボックス拠点稼働やウォルマート以外の新規顧客発表
- 2026年5月6日
- 2026会計年度第2四半期(2026年3月28日まで)
- 6億7648万ドル、23%増
- 943万ドル(前年同期は985万ドルの赤字)
- 7775万ドル(前年同期3472万ドル)
- 22.2%(前年同期20.2%)
- 70件(前四半期52件)
- 227億ドル
- 20億1000万ドル
- 売上高7億〜7億2000万ドル、調整後EBITDA8000万〜8500万ドル
なぜ重要か
シンボティックは売上高で最大の上場倉庫自動化専業であり、大手小売りが物流センターをロボット中心に作り替える速度を示す最も明確な公開指標だ。調整後EBITDAが倍増し黒字化したことは、過去の決算訂正で疑われた事業モデルが規模拡大とともに利益を生むことを示した。
四半期利益より導入件数が重要だ。同社は構築の進捗に応じて売上を計上するため、70件の構築中システムが今後数四半期の売上水準を決め、第3四半期見通しの引き上げにもつながっている。
競合分析
オートストアはパートナー主導の軽量モデルで利益率は高いが拠点当たり売上は小さい。オカドは食品向けグリッド、キオン傘下のデマティックやクーカ傘下のスイスログは多様な技術を組み合わせた倉庫を納める。日本ではダイフク、村田機械、豊田自動織機系が自動倉庫で強い。ローカスロボティクスのAMRやアマゾンの内製ロボットは既存建屋で同じ人手不足に挑む。
シンボティックの強みは食品や日用品の物流で高密度なケース処理を一貫して担う点、弱みは1件ごとが大型設備投資となり営業期間が長く顧客数が少ない点だ。
企業価値の背景
開示値で計算すると、シンボティックの調整後EBITDA率は約11.5%(77.75 / 676.48)で、オートストアの第1四半期44.0%と大差がある。システム売上比率は約93.8%(634.50 / 676.48)で、継続課金型のソフトとサービスはまだ小さい。
227億ドルの受注残は第2四半期売上高を年換算した額の約8.4倍(227億 / (6億7648万 x 4))に相当する。見通しは立ちやすいが、売上化には長期間を要する。
サプライチェーンへの影響
システムは鋼製保管構造、電池と駆動系電子部品を積んだ自律走行車両、パレタイジング用ロボットアーム、ソフトウエアで構成される。構築中が70件に増えれば鉄骨加工品や電子部品の需要も増える。
2025年8月に発表した次世代保管構造は組み立ての迅速化を狙う。設計通りに機能すれば、導入急増期の最大の制約である現場据え付け人員を減らせる。減速機やサーボなど日本製部品の採用状況は開示されていない。
今後の注目点
第3四半期に売上高7億〜7億2000万ドル、調整後EBITDA8000万〜8500万ドルを達成できるかが焦点だ。導入急増後に未達となれば立ち上げ負担が表面化した兆候となる。
完了と構築中の比率、グリーンボックスの初拠点、ウォルマート系列以外の顧客発表にも注目したい。
アナリストの見方
見立て: シンボティックは成長と利益の両立を証明し、導入急増が今後2四半期の売上を支える。確信度: 中。数値はSEC提出資料に基づくが、顧客集中と過去の会計問題が数字に表れない実行リスクを残す。
受注残の総額より、導入の売上転換と顧客分散で評価すべきだ。
問うべき論点
構築中の70件のうちウォルマート、グリーンボックス、その他顧客はそれぞれ何件か。
ソフトとサービスの売上比率が10%を超える時期を会社はいつとみているか。
227億ドルの受注残のうち今後24カ月で売上に転換する割合はどれほどか。