Symbotic营收增长23%扭亏为盈,在建系统增至70套
美国仓储自动化企业Symbotic于2026年5月6日向美国证券交易委员会提交的2026财年第二季度业绩显示,营收6.765亿美元,同比增长23%,净利润940万美元,上年同期为亏损。调整后EBITDA增至7780万美元,翻了一倍多,在建系统由上季度的52套增至70套,第三季度营收指引为7亿至7.2亿美元。
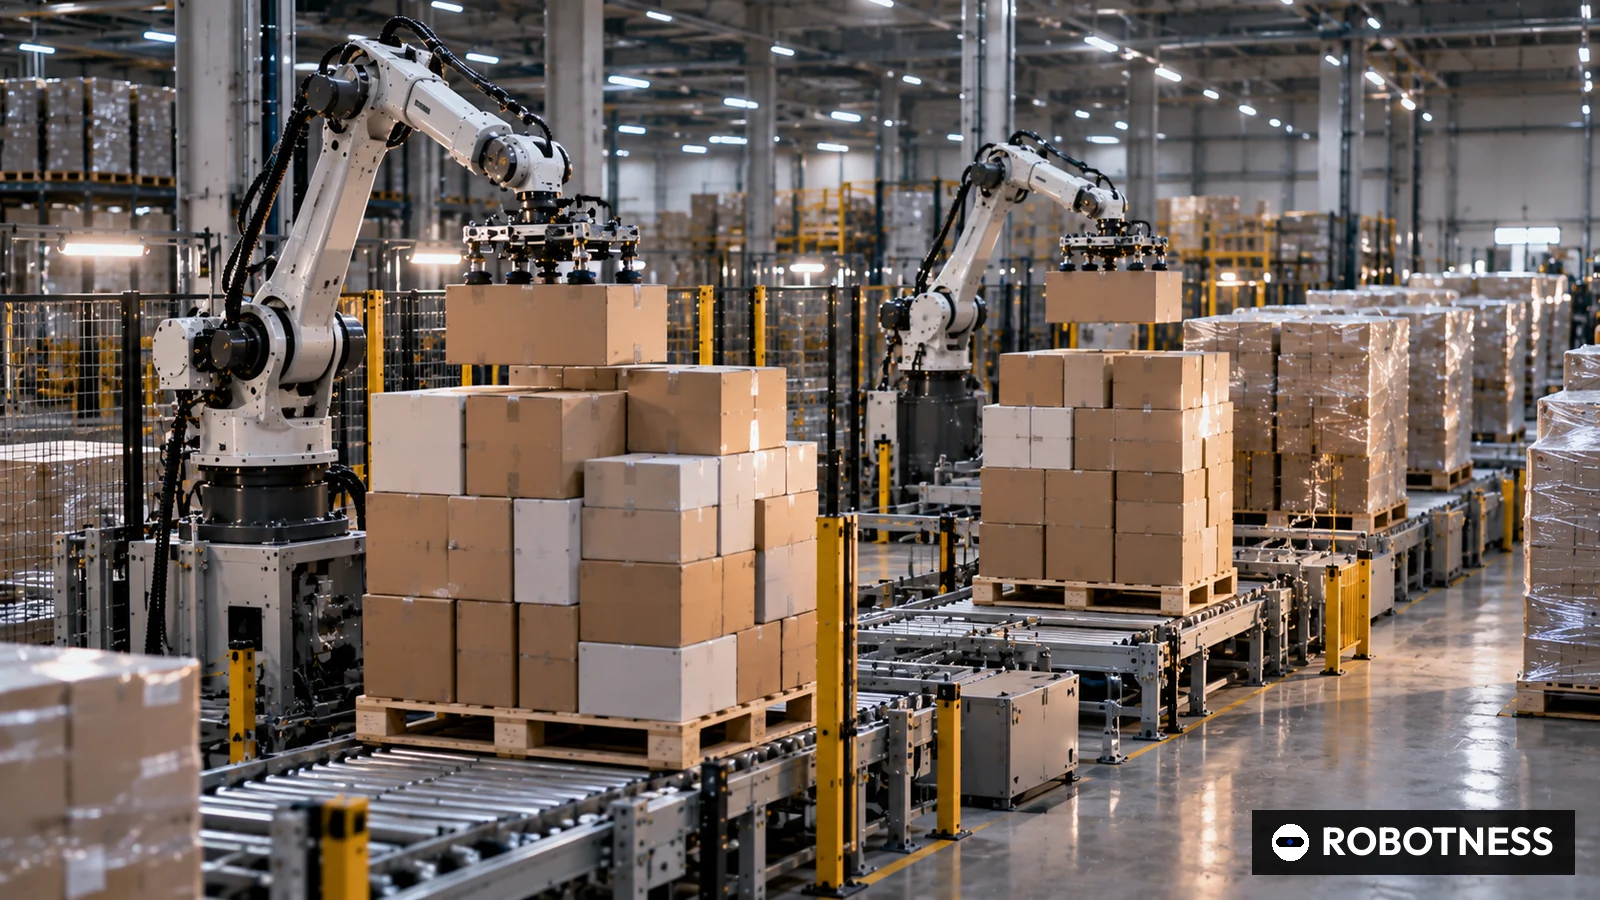
以沃尔玛为最大客户的美国仓储自动化企业Symbotic公布,截至2026年3月28日的2026财年第二季度营收为6.7648亿美元,较上年同期的5.4965亿美元增长23%。根据5月6日提交美国证券交易委员会的文件,公司当季净利润943万美元,上年同期净亏损985万美元。
调整后EBITDA为7775万美元,上年同期为3472万美元,增幅超过一倍,调整后EBITDA利润率约为11.5%。毛利率由20.2%升至22.2%,调整后毛利率由22.2%升至24.5%。财年上半年累计营收13.0647亿美元,上年同期10.3634亿美元;净利润2279万美元,上年同期亏损2671万美元;调整后EBITDA为1.4466亿美元,上年同期5262万美元。
从收入结构看,硬件交付仍占绝对主导。系统收入6.345亿美元,约占总营收93.8%;软件维护与支持收入1292万美元,运营服务收入2906万美元。截至3月28日,公司现金及现金等价物为20.1亿美元,2025年9月27日为12.4亿美元。
投资者最关注的是部署进度。同一份8-K附带的投资者演示材料显示,季末在建系统为70套,第一季度末为52套,2025财年末为50套,一年前为46套。公司总积压订单为227亿美元,其中包括与GreenBox签订的约110亿美元六年期合同。GreenBox是Symbotic与软银成立的仓储即服务合资公司,Symbotic持股35%。
对于截至6月下旬的第三季度,Symbotic给出营收7亿至7.2亿美元、调整后EBITDA 8000万至8500万美元的指引。首席执行官Rick Cohen表示,多个行业的客户正从系统中获得实际价值;首席财务官Izzy Martins则以增长、利润率提升和部署增加为依据,预计增长势头稳健。
演示材料列出的客户包括沃尔玛、C&S、Albertsons、Southern Glazer's、Medline和GreenBox。公司称已获授权专利逾650项,累计研发投入超过10亿美元,年度研发预算逾1.25亿美元。
其技术面向配送中心的整箱处理环节。自主小车在高密度多层存储结构内高速穿梭,机械臂按门店码放混合托盘,软件按门店上架顺序排列箱子。这与AutoStore以料箱为单位的货到人立方体存储,以及在现有货架通道内作业的移动机器人路线都不同。
与上市同行对比差异明显。AutoStore 4月23日公布第一季度营收1.658亿美元,同比增长92.9%,调整后EBITDA利润率44.0%,原因是其通过集成商销售硬件。旗下拥有Universal Robots和MiR的泰瑞达机器人业务4月28日公布第一季度营收9100万美元。Symbotic营收规模是二者的数倍,但因自建并调试整套系统,利润率较低。
对中国市场而言,这一模式值得对照。国内仓储自动化企业如海康机器人、极智嘉、快仓以及立体库集成商今天国际,多以AMR或单项设备切入,Symbotic则与单一大型零售商签订长期合同,按配送中心逐个整体建设。中国本土的钢结构、伺服电机和电池供应链成本优势明显,若国内企业在整箱高密度处理上形成整套方案,出海与Symbotic竞争的空间存在,但需要大客户长期绑定能力。
风险在于客户集中和执行能力。积压订单大部分集中在沃尔玛和GreenBox,沃尔玛资本开支一旦调整将直接冲击公司。在建系统一个季度内由52套增至70套,调试负担随之加重。公司曾于2024年11月表示,因与项目里程碑相关的成本被提前费用化,需重述2024财年前三个季度的中期报表。
下一步看点包括8月初第三季度业绩能否达到7亿至7.2亿美元指引、在建系统转为完工的速度,以及沃尔玛体系之外的新客户。
- Symbotic
- 2026财年第二季度(截至3月28日)
- 676.5
- USD
- 23.1
- 11.5
- AutoStore
- 2026年第一季度
- 165.8
- USD
- 92.9
- 44
- 泰瑞达机器人业务
- 2026年第一季度
- 91
- USD
- 无数据
- 无数据
各公司披露数据。Symbotic增长率 = 676.48 / 549.65 减 1,调整后EBITDA利润率 = 77.75 / 676.48。泰瑞达未披露机器人业务EBITDA。均为披露值,非估算。
截至 2026年10月1日
ROBOTNESS 分析
Symbotic已进入持续盈利阶段,70套在建系统把227亿美元积压订单从承诺变成了施工时间表。
证据来自三个数字。营收增长23%的同时调整后EBITDA翻倍有余,新增收入的利润率明显更高。季度和半年度均实现净利润。单季在建系统增加18套,是公司披露序列中最大的一次增幅。
最有力的反驳是客户集中。积压订单主要来自沃尔玛和Symbotic自身持股35%的合资公司GreenBox,订单簿高度依赖一家零售商及其关联方。
乐观情形。部署按期转化为收入,软件和服务占比上升推动调整后EBITDA利润率升向15%左右,并签下与沃尔玛无关的大客户。20.1亿美元现金足以支撑无稀释扩张。
悲观情形。70套系统同时调试挤占工程能力,项目成本超支,利润率停留在11%附近。沃尔玛一旦暂停支出,积压订单的集中度问题将暴露无遗。
关注信号:
- 2026年8月初第三季度业绩与7亿至7.2亿美元营收指引的对比
- 下一份投资者材料中已完工系统与在建系统的数量
- 2026年9月26日财年结束前GreenBox站点投运或非沃尔玛新客户公告
- 2026年5月6日
- 2026财年第二季度(截至2026年3月28日)
- 6.7648亿美元,同比增长23%
- 943万美元(上年同期亏损985万美元)
- 7775万美元(上年同期3472万美元)
- 22.2%(上年同期20.2%)
- 70套(上季度52套)
- 227亿美元
- 20.1亿美元
- 营收7亿至7.2亿美元,调整后EBITDA 8000万至8500万美元
为何重要
Symbotic是营收规模最大的上市仓储自动化纯业务公司,其业绩最能反映大型零售商以机器人重建配送中心的速度。调整后EBITDA翻倍并实现盈利,说明这一模式在规模化后可以赚钱,此前的会计重述曾让市场对此存疑。
部署数量比当季利润更重要。Symbotic按系统建设进度确认收入,70套在建系统决定了未来数个季度的收入水平,这也是管理层上调第三季度指引的原因。
竞争对手分析
AutoStore以集成商为主的轻资产模式利润率高得多,但单站点收入小。Ocado提供食品专用网格系统,凯傲旗下Dematic与库卡旗下Swisslog交付融合多种技术的整体仓库。Locus Robotics的AMR和亚马逊自研机器人则在现有建筑内解决同一劳动力问题。中国的极智嘉、海康机器人在AMR和料箱机器人上以价格见长。
Symbotic的优势是在食品和日用品配送中实现端到端高密度整箱处理,劣势是每套系统都是大型资本项目,销售周期长、客户数量少。
估值背景
按披露数据计算,Symbotic调整后EBITDA利润率约11.5%(77.75 / 676.48),AutoStore第一季度为44.0%。系统收入约占93.8%(634.50 / 676.48),经常性软件和服务占比仍小。
227亿美元积压订单约相当于第二季度年化营收的8.4倍(227亿 / (6.7648亿 x 4)),可见度高,但转化周期也长。
供应链影响
每套Symbotic系统由钢制存储结构、配备电池与驱动电子的自主小车、码垛机械臂和软件组成。在建系统增至70套,带动钢结构加工件和电子元件需求。
公司2025年8月推出的新一代存储结构旨在加快装配,若达到设计效果,可降低部署高峰期最大的瓶颈,即现场安装人工。中国供应商在钢结构和电池上具备成本优势,但美国关税限制了其直接进入。
后续看点
第三季度业绩需看营收是否落在7亿至7.2亿美元、调整后EBITDA是否达到8000万至8500万美元。若在部署激增后不及指引,说明调试压力显现。
还应关注完工与在建系统的比例、GreenBox首批站点,以及沃尔玛及其关联方之外的客户公告。
分析师观点
核心判断:Symbotic证明了可以同时增长和盈利,部署激增支撑未来两个季度收入。信心:中等。财务数据来自SEC文件和演示材料,但客户集中和过往会计问题意味着存在数字之外的执行风险。
评估重点应是部署转化与客户多元化,而非积压订单总额。
值得追问的问题
70套在建系统中沃尔玛、GreenBox和其他客户各占多少?
公司预计软件和服务收入何时超过总营收的10%?
227亿美元积压订单中有多少将在未来24个月内转化为收入?