Symbotic单季扭亏为盈净赚5500万美元,营收增长22%至7.21亿美元
以沃尔玛为核心客户的美国仓储机器人企业Symbotic公布2026财年第三财季(截至6月27日)营收7.208亿美元,同比增长22%,净利润5500万美元,上年同期亏损2100万美元。公司预计第四财季营收7.6亿至7.8亿美元。
美国仓储自动化企业Symbotic第三财季实现净利润5500万美元,扭转了上年同期2100万美元的亏损。根据公司2026年8月5日向美国证券交易委员会(SEC)提交的业绩,截至6月27日的三个月营收为7.208亿美元,较上年同期的5.921亿美元增长22%。
调整后EBITDA为9500万美元,上年同期为4500万美元,增幅超过一倍。毛利率为22.3%,调整后毛利率25.0%。本财年前九个月累计营收20.273亿美元,净利润7780万美元,调整后EBITDA 2.399亿美元,累计毛利率21.9%。
公司预计第四财季营收7.6亿至7.8亿美元,调整后EBITDA 1亿至1.05亿美元。以中值7.7亿美元加上前九个月累计数计算,2026财年全年营收约28亿美元。Symbotic表示目前有77套系统处于部署中。
季末现金及等价物为17亿美元,三个月前为20亿美元。营业费用1.28亿美元,其中研发费用4380万美元。前贝恩资本联席主席Steve Pagliuca当选为公司董事。
首席执行官Rick Cohen表示,公司正按计划实现关键目标,与客户扩大合作范围的机会在增加。监管文件显示了三条主线:收购沃尔玛的先进系统与机器人业务、与沃尔玛墨西哥的商业协议,以及提供仓储自动化即服务的合资公司GreenBox,现以Exol名义运营。季报将Exol股权列为权益法投资1.405亿美元,并显示前九个月为收购沃尔玛机器人业务支付2020万美元。
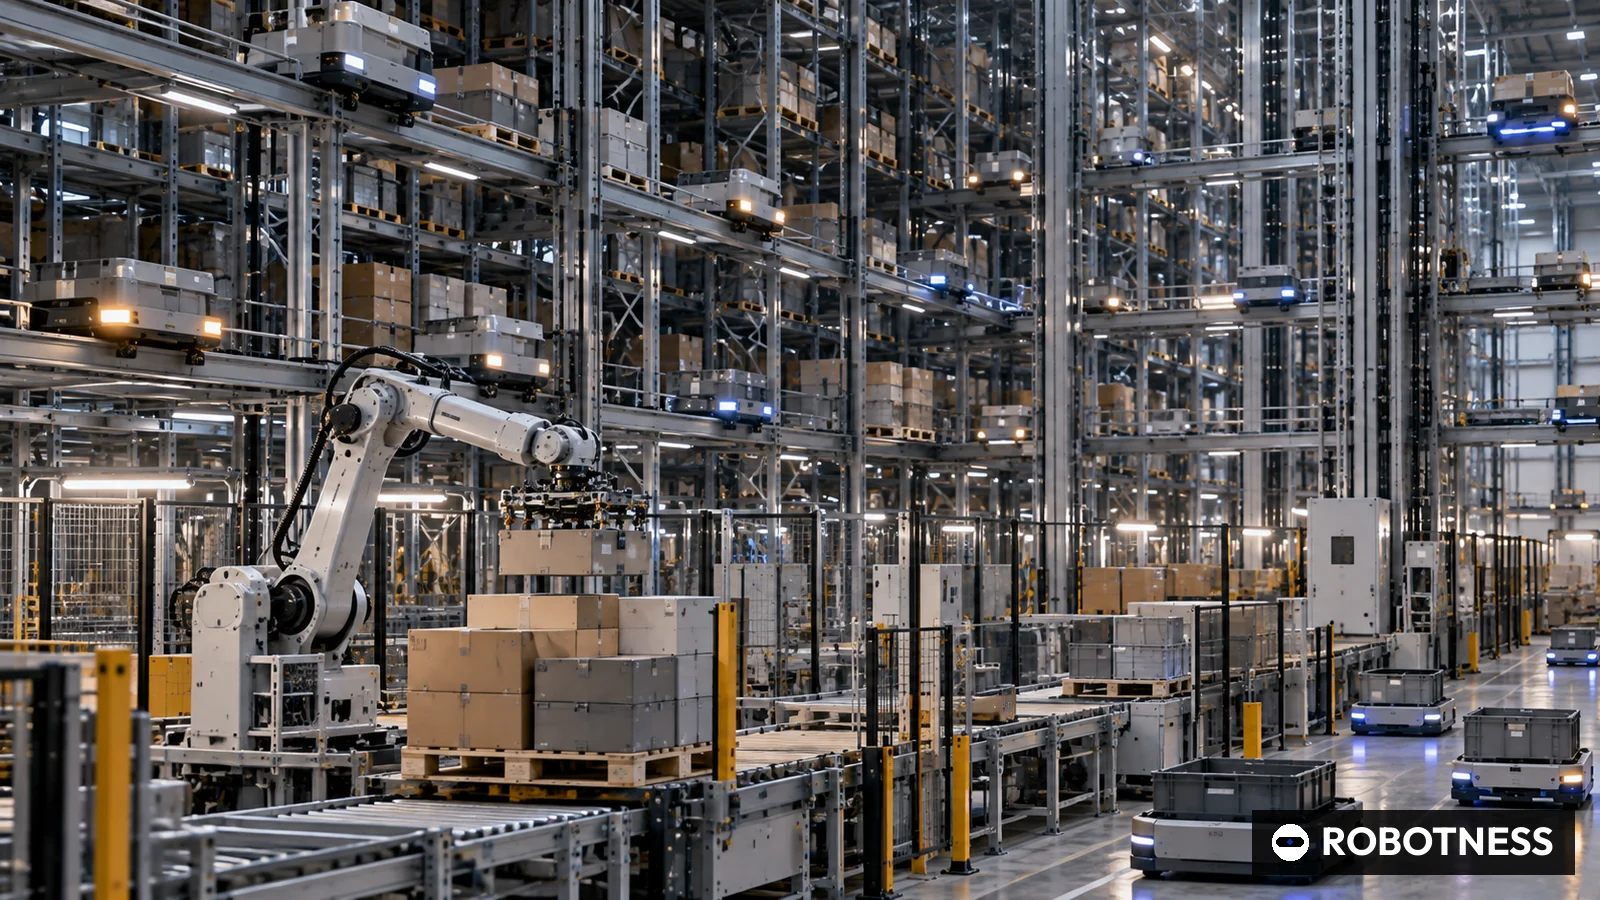
Symbotic的系统由大量自主移动机器人在高密度存储结构中穿行,按箱存取商品,配送中心据此组成面向门店的混合托盘。调度机器人的软件是产品核心,因此Symbotic既是硬件商,也是机器人集群调度软件公司。
与上市同行相比,挪威AutoStore在8月13日公布第二季度营收1.921亿美元,增长43.4%;泰瑞达7月28日表示,其涵盖协作机械臂和移动机器人的机器人业务单季营收1亿美元;德国凯傲集团的智能自动化解决方案(IAS)板块7月30日公布营收8.61亿欧元,增长23%。按单季营收计,Symbotic是四者中最大的。
对中国市场而言,这一结果提供了参照。国内仓储机器人企业如海柔创新、极智嘉、快仓等多以货到人AMR和箱式机器人切入,客户分散但单客规模较小。Symbotic依托单一大型零售商实现规模化盈利,调整后EBITDA利润率由约7.6%升至约13.2%,说明与头部零售商深度绑定的整体方案模式在交付成熟后可以释放利润,这对正谋求盈利的国内同行具有借鉴意义。
风险在于客户集中和现金。收购、墨西哥协议和Exol均与沃尔玛体系相关,沃尔玛资本开支一旦调整,Symbotic将直接受影响。本季度现金减少约3亿美元,22.3%的毛利率在安装成本上升时缓冲空间有限。
下一步关注2026年底发布的第四财季业绩能否落在7.6亿至7.8亿美元区间,以及Exol能否获得沃尔玛体系外的客户。
- Symbotic
- 2026财年第三财季(至6月27日)
- 720.8
- USD
- 22
- 无数据
- AutoStore
- 2026年第二季度
- 192.1
- USD
- 43.4
- 217.6
- 泰瑞达机器人业务
- 2026年第二季度
- 100
- USD
- 33.3
- 无数据
- 凯傲IAS板块
- 2026年第二季度
- 861
- EUR
- 23
- 873
各公司披露口径。泰瑞达机器人增速按2026年第二季度1亿美元除以2025年第二季度7500万美元减1计算。未披露订单为null。未做汇率换算。
截至 2026年10月1日
ROBOTNESS 分析
Symbotic依靠沃尔玛的订单量实现盈利,下一阶段取决于Exol和墨西哥协议能否把单一核心客户扩展为更广的客户群。
证据在利润路径上。营收增长22%,调整后EBITDA增长111%,说明随着项目成熟,每一美元新增收入带来更多利润。第四财季1亿至1.05亿美元的EBITDA指引延续了这一趋势。
最有力的反方观点是利润来自同一客户体系。若沃尔玛放缓新建配送中心,Symbotic难以找到同等规模的独立客户填补需求。
乐观情形。Exol签下沃尔玛以外的仓储即服务客户,墨西哥项目放量,调整后EBITDA利润率升至十几个百分点的中段,Symbotic成为北美食品杂货和百货箱式拣选的标准平台。
悲观情形。现金按第三财季速度持续下降,沃尔玛调整资本开支优先级,毛利率停留在22%左右,市场将Symbotic视为专属供应商而非平台。
值得关注的信号:
- 预计2026年11月至12月发布的第四财季业绩与7.6亿至7.8亿美元指引的对比
- Exol首个沃尔玛体系外客户
- 相对2026年6月27日17亿美元的现金余额变化
- 2026财年第三财季,截至2026年6月27日
- 7.208亿美元,增长22%
- 5500万美元(上年同期亏损2100万美元)
- 9500万美元(上年同期4500万美元)
- 22.3%(调整后25.0%)
- 17亿美元(上季度20亿美元)
- 77套
- 营收7.6亿至7.8亿美元,调整后EBITDA 1亿至1.05亿美元
- Steve Pagliuca当选
为何重要
在本文比较的上市仓储自动化企业中,Symbotic单季营收最大,其扭亏为盈是高密度机器人箱式处理能够规模化赚钱的最清晰证据,对所有以未来利润率为卖点融资的AMR和存储系统企业都有意义。
营收增长22%而调整后EBITDA增长111%,体现的是经营杠杆而非一次性因素。
竞争对手分析
AutoStore第二季度增长43.4%,毛利率72.2%,通过合作伙伴销售立方体存储产品,与Symbotic的整体系统交付不同。泰瑞达机器人业务单季1亿美元规模较小,凯傲IAS订单下降40%。
中国企业中,极智嘉、海柔创新等企业的优势在于成本和交付速度,劣势是缺少像沃尔玛这样的超大单一客户。
估值背景
按披露数据,Symbotic单季营收约为AutoStore的3.8倍、泰瑞达机器人业务的7.2倍(Symbotic第三财季营收除以同行季度营收)。调整后EBITDA利润率约13.2%(95/720.8),远低于AutoStore的44.9%。
按第四财季指引中值计算,调整后EBITDA利润率约13%(1.025亿/7.7亿美元)。市场关心的不是增长,而是整体方案商的利润率上限。
供应链影响
Symbotic的系统由钢结构存储架、移动机器人和控制系统组成,在现场经数月组装。收购沃尔玛机器人业务使其更多掌握机器人技术。
安装人工和钢材是主要成本压力。22.3%的毛利率意味着收入中很大一部分是建造成本。中国的钢结构货架和电机供应商若能进入其供应链,将有降本空间,但受美国关税和本土化要求制约。
后续看点
第四财季业绩能否落在7.6亿至7.8亿美元区间、现金是否企稳是首要观察点,部署中系统数量相对77套的变化也值得跟踪。
Exol若宣布沃尔玛体系外客户,将是仓储即服务模式拓宽客户基础的首个证据。
分析师观点
论点:盈利来自真实的经营杠杆,但客户多元化尚未得到验证。信心:中等。数字直接来自SEC文件;主要不确定性在于所审阅部分未量化的客户集中度。
短期关注现金消耗,中期关注Exol新客户。
值得追问的问题
2026财年营收中沃尔玛体系占比多少?
盈利季度中现金减少3亿美元的原因是营运资本、资本开支还是对Exol的出资?
Exol何时公布首个沃尔玛体系外的部署?