Symbotic dreht mit 55 Millionen Dollar Quartalsgewinn ins Plus, Umsatz steigt um 22 Prozent auf 721 Millionen
Der US-Lagerautomatisierer Symbotic, dessen wichtigster Kunde Walmart ist, hat im dritten Geschäftsquartal bis 27. Juni 2026 einen Umsatz von 720,8 Millionen Dollar erzielt, 22 Prozent mehr als im Vorjahr. Der Nettogewinn lag bei 55 Millionen Dollar nach einem Verlust von 21 Millionen; für das vierte Quartal stellt das Unternehmen 760 bis 780 Millionen Dollar Umsatz in Aussicht.
Symbotic, Anbieter robotischer Lagersysteme mit Walmart als größtem Kunden, hat im dritten Quartal seines Geschäftsjahres einen Nettogewinn von 55 Millionen Dollar erzielt, nach einem Verlust von 21 Millionen Dollar ein Jahr zuvor. Das geht aus den am 5. August 2026 bei der US-Börsenaufsicht SEC eingereichten Zahlen hervor. Der Umsatz in den drei Monaten bis 27. Juni stieg um 22 Prozent auf 720,8 Millionen Dollar, nach 592,1 Millionen im Vorjahresquartal.
Das bereinigte EBITDA hat sich mit 95 Millionen Dollar gegenüber 45 Millionen mehr als verdoppelt. Die Bruttomarge betrug 22,3 Prozent, bereinigt 25,0 Prozent. In den ersten neun Monaten des Geschäftsjahres summierte sich der Umsatz auf 2.027,3 Millionen Dollar, der Nettogewinn auf 77,8 Millionen und das bereinigte EBITDA auf 239,9 Millionen Dollar bei einer Bruttomarge von 21,9 Prozent.
Für das vierte Quartal erwartet Symbotic einen Umsatz von 760 bis 780 Millionen Dollar und ein bereinigtes EBITDA von 100 bis 105 Millionen Dollar. Legt man den Mittelwert von 770 Millionen auf die Neunmonatszahl, ergibt sich für das Geschäftsjahr 2026 ein Umsatz von rund 2,8 Milliarden Dollar. 77 Systeme befinden sich nach Unternehmensangaben im Aufbau.
Die liquiden Mittel beliefen sich zum Quartalsende auf 1,7 Milliarden Dollar, drei Monate zuvor waren es 2,0 Milliarden. Die Betriebsausgaben lagen bei 128,0 Millionen Dollar, davon 43,8 Millionen für Forschung und Entwicklung. Zudem wurde Steve Pagliuca, früherer Co-Chairman von Bain Capital, in den Verwaltungsrat gewählt.
Vorstandschef Rick Cohen sagte, Symbotic liege bei seinen zentralen Zielen gut im Plan und sehe wachsende Möglichkeiten, das Geschäft mit Kunden auszuweiten. Die Pflichtmitteilungen nennen drei Stränge: die Übernahme des Walmart-Geschäfts Advanced Systems and Robotics, einen Vertrag mit Nueva Wal Mart de México und das Gemeinschaftsunternehmen GreenBox, heute unter dem Namen Exol tätig, das automatisierte Lagerkapazität als Dienstleistung anbietet. Der Quartalsbericht weist die Exol-Beteiligung als At-Equity-Investition von 140,5 Millionen Dollar aus und für das Walmart-Robotikgeschäft Zahlungen von 20,2 Millionen Dollar in neun Monaten.
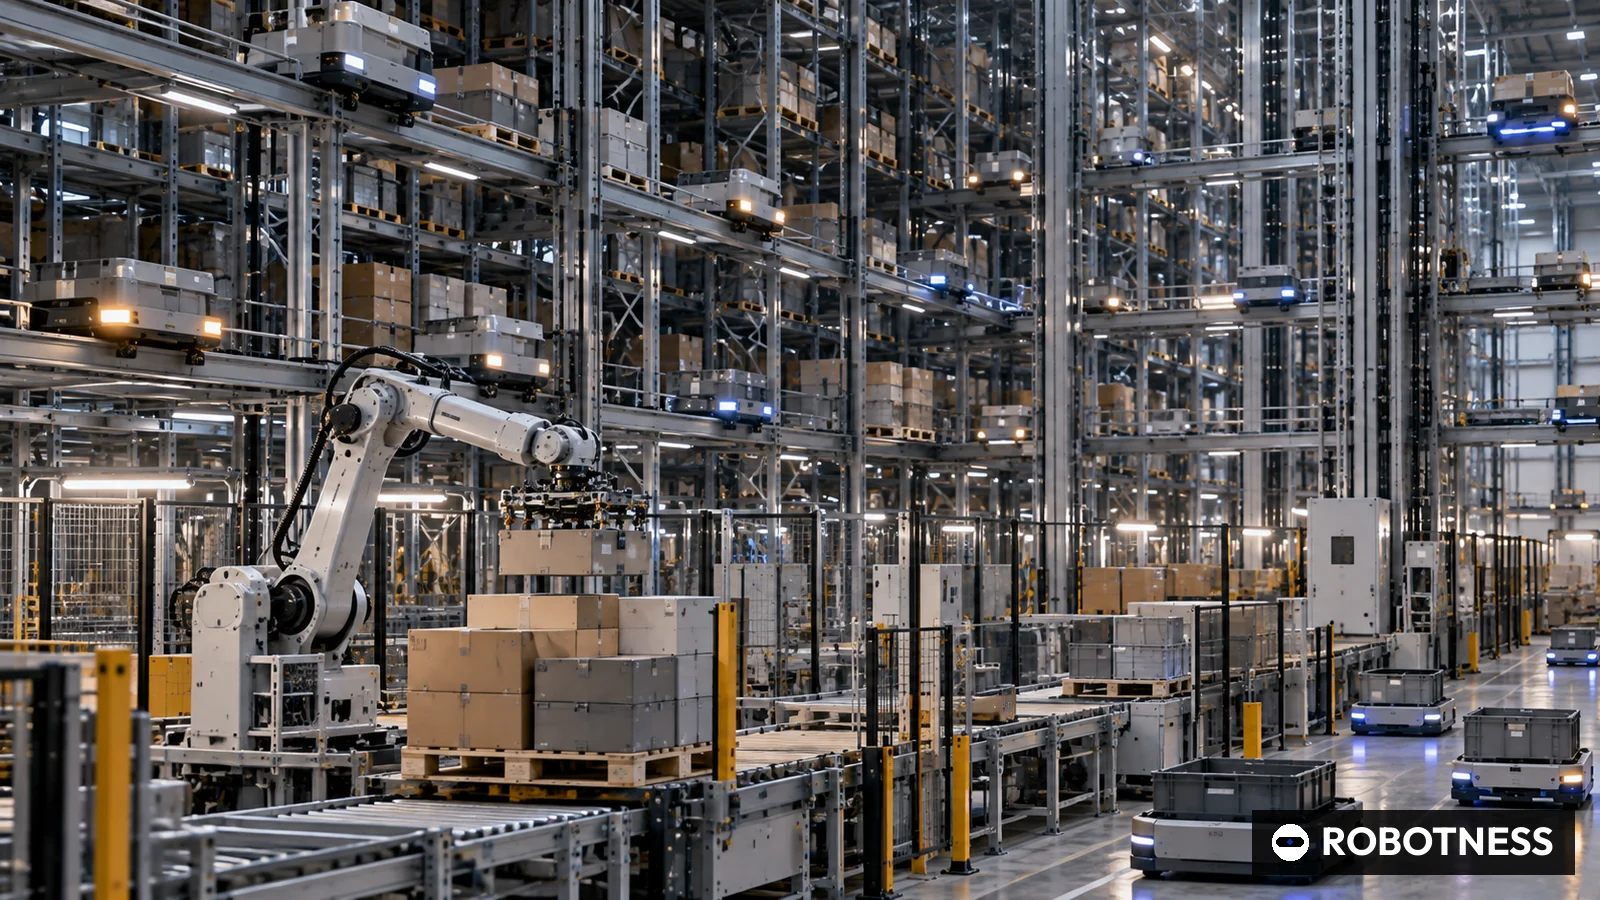
Technisch arbeitet Symbotic mit Flotten autonomer Fahrzeuge, die sich durch eine dichte Lagerstruktur bewegen, Kartons ein- und auslagern und so filialgerechte Mischpaletten bilden. Kern des Produkts ist die Software, die die Fahrzeuge koordiniert. Symbotic ist damit ebenso Softwareanbieter für Flottensteuerung wie Hardwarelieferant.
Unter den börsennotierten Wettbewerbern meldete AutoStore aus Norwegen am 13. August einen Quartalsumsatz von 192,1 Millionen Dollar, plus 43,4 Prozent. Teradyne berichtete am 28. Juli, seine Robotiksparte mit kollaborativen Armen und mobilen Robotern habe 100 Millionen Dollar umgesetzt. Die KION Group aus Frankfurt wies am 30. Juli für ihr Segment Intelligent Automation Solutions einen Umsatz von 861 Millionen Euro aus, plus 23 Prozent, bei einem Rückgang des Auftragseingangs um 40 Prozent. Symbotic ist nach Quartalsumsatz der größte der vier Anbieter.
Für Europa ist der Vergleich mit KION aufschlussreich. Beide verkaufen komplette Automatisierungslösungen, KION mit wesentlich breiterer Kundenbasis, Symbotic mit einem einzigen dominanten Abnehmer. Dass Symbotic die bereinigte EBITDA-Marge von rund 7,6 auf rund 13,2 Prozent steigert, während KIONs Automatisierungssegment eine bereinigte EBIT-Marge von 7,0 Prozent erreicht, zeigt, wie stark Größe pro Kunde auf die Profitabilität durchschlägt. Für deutsche Händler und Logistikdienstleister bleibt die Frage, ob Exol als Dienstleistungsmodell nach Europa kommt.
Die Risiken liegen in Kundenkonzentration und Liquidität. Übernahme, Mexiko-Vertrag und Exol hängen am Walmart-Konzern. Ändert Walmart seine Investitionspläne, trifft das Symbotic unmittelbar. Die Barmittel sanken im Quartal um rund 300 Millionen Dollar, und eine Bruttomarge von 22,3 Prozent lässt wenig Puffer bei steigenden Montagekosten.
Als Nächstes zählt der Bericht zum vierten Quartal Ende 2026, der die Spanne von 760 bis 780 Millionen Dollar erreichen muss, sowie ein erster Exol-Kunde außerhalb des Walmart-Konzerns.
- Symbotic
- GJ-Q3 2026 (bis 27. Juni)
- 720,8
- USD
- 22
- Keine Daten
- AutoStore
- Q2 2026
- 192,1
- USD
- 43,4
- 217,6
- Teradyne Robotics
- Q2 2026
- 100
- USD
- 33,3
- Keine Daten
- KION Intelligent Automation Solutions
- Q2 2026
- 861
- EUR
- 23
- 873
Angaben der Unternehmen. Wachstum Teradyne Robotics berechnet als 100 Mio. Dollar (Q2 2026) geteilt durch 75 Mio. Dollar (Q2 2025) minus 1. null bei nicht veröffentlichtem Auftragseingang. Keine Währungsumrechnung.
Stand: 1. Okt. 2026
ROBOTNESS-Analyse
Symbotic ist mit Walmart-Volumen in die Gewinnzone gekommen, der nächste Schritt hängt davon ab, ob Exol und der Mexiko-Vertrag aus einem Ankerkunden eine breitere Basis machen.
Die Belege liefert der Margenpfad. Das bereinigte EBITDA wuchs um 111 Prozent bei 22 Prozent Umsatzwachstum, jeder zusätzliche Umsatzdollar trägt also mehr Gewinn, je reifer die Installationen werden. Die Prognose für das vierte Quartal setzt diesen Trend fort.
Das stärkste Gegenargument ist die Herkunft des Gewinns aus einer Kundenfamilie. Bremst Walmart den Bau neuer Verteilzentren, fehlen Symbotic vergleichbar große unabhängige Abnehmer.
Bull Case. Exol gewinnt Kunden außerhalb von Walmart, die Installationen in Mexiko laufen an, und die bereinigte EBITDA-Marge erreicht die Mitte des zweistelligen Bereichs. Symbotic wird zur Standardplattform für Kartonkommissionierung im nordamerikanischen Lebensmittel- und Warenhandel.
Bear Case. Die Barmittel sinken im Tempo des dritten Quartals weiter, Walmart verschiebt Investitionen, und die Bruttomarge verharrt bei rund 22 Prozent. Der Markt bewertet Symbotic dann als Hauslieferanten statt als Plattform.
Signale:
- Zahlen zum vierten Geschäftsquartal, erwartet November bis Dezember 2026, gegenüber der Prognose von 760 bis 780 Millionen Dollar
- erster benannter Exol-Kunde außerhalb des Walmart-Konzerns
- Entwicklung der Barmittel gegenüber 1,7 Milliarden Dollar zum 27. Juni 2026
- 3. Geschäftsquartal 2026, bis 27. Juni 2026
- 720,8 Mio. Dollar, plus 22 Prozent
- 55 Mio. Dollar (Vorjahr: 21 Mio. Dollar Verlust)
- 95 Mio. Dollar (Vorjahr: 45 Mio.)
- 22,3 Prozent (bereinigt 25,0)
- 1,7 Mrd. Dollar (Vorquartal 2,0 Mrd.)
- 77
- Umsatz 760 bis 780 Mio. Dollar, bereinigtes EBITDA 100 bis 105 Mio.
- Steve Pagliuca neu gewählt
Warum das wichtig ist
Unter den hier verglichenen börsennotierten Lagerautomatisierern hat Symbotic den höchsten Quartalsumsatz, und der Sprung in die Gewinnzone ist der bislang klarste Beleg, dass dichte robotische Kartonhandhabung im großen Maßstab Geld verdient. Das betrifft jedes private AMR- und Lagersystem-Unternehmen, das Kapital mit dem Versprechen künftiger Margen einsammelt.
22 Prozent Umsatzplus bei 111 Prozent EBITDA-Plus ist operativer Hebel, kein Einmaleffekt.
Wettbewerbsanalyse
AutoStore wächst schneller und erzielt 72,2 Prozent Bruttomarge, weil es ein Würfelspeicher-Produkt über Partner verkauft. Teradyne Robotics ist mit 100 Millionen Dollar je Quartal kleiner. KIONs Automatisierungssegment hat die breiteste Kundenbasis, verzeichnete aber 40 Prozent weniger Auftragseingang.
Symbotics Burggraben ist die Integrationstiefe bei Walmart, seine Schwäche gegenüber KION die Kundenbreite und gegenüber AutoStore die Margenstruktur.
Bewertungskontext
Nach veröffentlichten Zahlen ist Symbotics Quartalsumsatz etwa 3,8-mal so hoch wie der von AutoStore und 7,2-mal so hoch wie der von Teradyne Robotics (Symbotic-Q3-Umsatz geteilt durch Quartalsumsatz des Wettbewerbers). Die bereinigte EBITDA-Marge lag bei rund 13,2 Prozent (95/720,8) gegenüber 44,9 Prozent bei AutoStore.
Die Prognose für das vierte Quartal impliziert am Mittelwert rund 13 Prozent (102,5/770 Mio. Dollar).
Folgen für die Lieferkette
Symbotic-Systeme bestehen aus Stahlregalstrukturen, mobilen Robotern und Steuerungstechnik und werden über Monate vor Ort montiert. Die Übernahme des Walmart-Robotikgeschäfts holt zusätzliches Know-how ins Haus.
Montagepersonal und Stahl sind die größten Kostentreiber. Für europäische Zulieferer von Antrieben und Sensorik ist Symbotic ein großer, aber US-zentrierter Abnehmer.
Worauf jetzt zu achten ist
Der Bericht zum vierten Quartal zeigt, ob der Umsatz in die Spanne von 760 bis 780 Millionen Dollar fällt und ob sich die Barmittel stabilisieren. Auch die Zahl der Systeme im Aufbau gegenüber 77 ist zu beobachten.
Eine Exol-Meldung mit einem Kunden außerhalb von Walmart wäre der erste Beleg für eine breitere Basis.
Analystensicht
These: Die Profitabilität ist real und beruht auf operativem Hebel, die Diversifizierung ist unbewiesen. Zuversicht: mittel. Die Zahlen stammen direkt aus SEC-Unterlagen; die größte Unsicherheit ist die in den geprüften Abschnitten nicht bezifferte Kundenkonzentration.
Kurzfristig zählt der Mittelabfluss, mittelfristig Exol-Neukunden.
Offene Fragen
Welcher Anteil des Umsatzes im Geschäftsjahr 2026 entfällt auf Walmart und verbundene Unternehmen?
Was erklärt den Rückgang der Barmittel um 300 Millionen Dollar in einem Gewinnquartal?
Wann meldet Exol die erste Installation außerhalb des Walmart-Konzerns?