米シンボティック、四半期純利益5500万ドルで黒字転換 売上高22%増の7億2100万ドル
ウォルマートを主要顧客とする米倉庫ロボット大手シンボティックの2026年度第3四半期(6月27日まで)は、売上高が前年同期比22%増の7億2080万ドル、純利益は5500万ドルと前年同期の2100万ドルの赤字から黒字に転じた。第4四半期の売上高は7億6000万〜7億8000万ドルを見込む。
米倉庫自動化大手のシンボティックは、2026年度第3四半期に5500万ドルの純利益を計上し、前年同期の2100万ドルの赤字から黒字に転換した。同社が2026年8月5日に米証券取引委員会(SEC)に提出した決算資料によると、6月27日までの3カ月の売上高は7億2080万ドルと、前年同期の5億9210万ドルから22%増えた。
調整後EBITDAは9500万ドルと前年同期の4500万ドルから倍増した。売上総利益率は22.3%、調整後で25.0%。期初からの9カ月累計では売上高が20億2730万ドル、純利益が7780万ドル、調整後EBITDAが2億3990万ドルで、累計の売上総利益率は21.9%だった。
第4四半期は売上高7億6000万〜7億8000万ドル、調整後EBITDA 1億〜1億500万ドルを見込む。中央値の7億7000万ドルを9カ月累計に足すと、2026年度通期の売上高は約28億ドルとなる。導入作業中のシステムは77件という。
期末の現金同等物は17億ドルで、3カ月前の20億ドルから減った。営業費用は1億2800万ドルで、うち研究開発費は4380万ドル。ベインキャピタルの共同会長を務めたスティーブ パグリウカ氏が取締役に選任された。
リック コーエン最高経営責任者(CEO)は、主要目標の達成に向けて順調に進んでおり、顧客との取引範囲を広げる機会が増えていると述べた。開示資料はその範囲を三つの柱で示す。ウォルマートのアドバンスト システムズ アンド ロボティクス事業の買収、ウォルマート メキシコとの商業契約、そして倉庫自動化をサービスとして提供する合弁会社GreenBox(現在はExolとして事業展開)だ。四半期報告書はExol株式を持分法投資1億4050万ドルとして計上し、9カ月間にウォルマートのロボット事業取得で2020万ドルを支払ったと記載した。
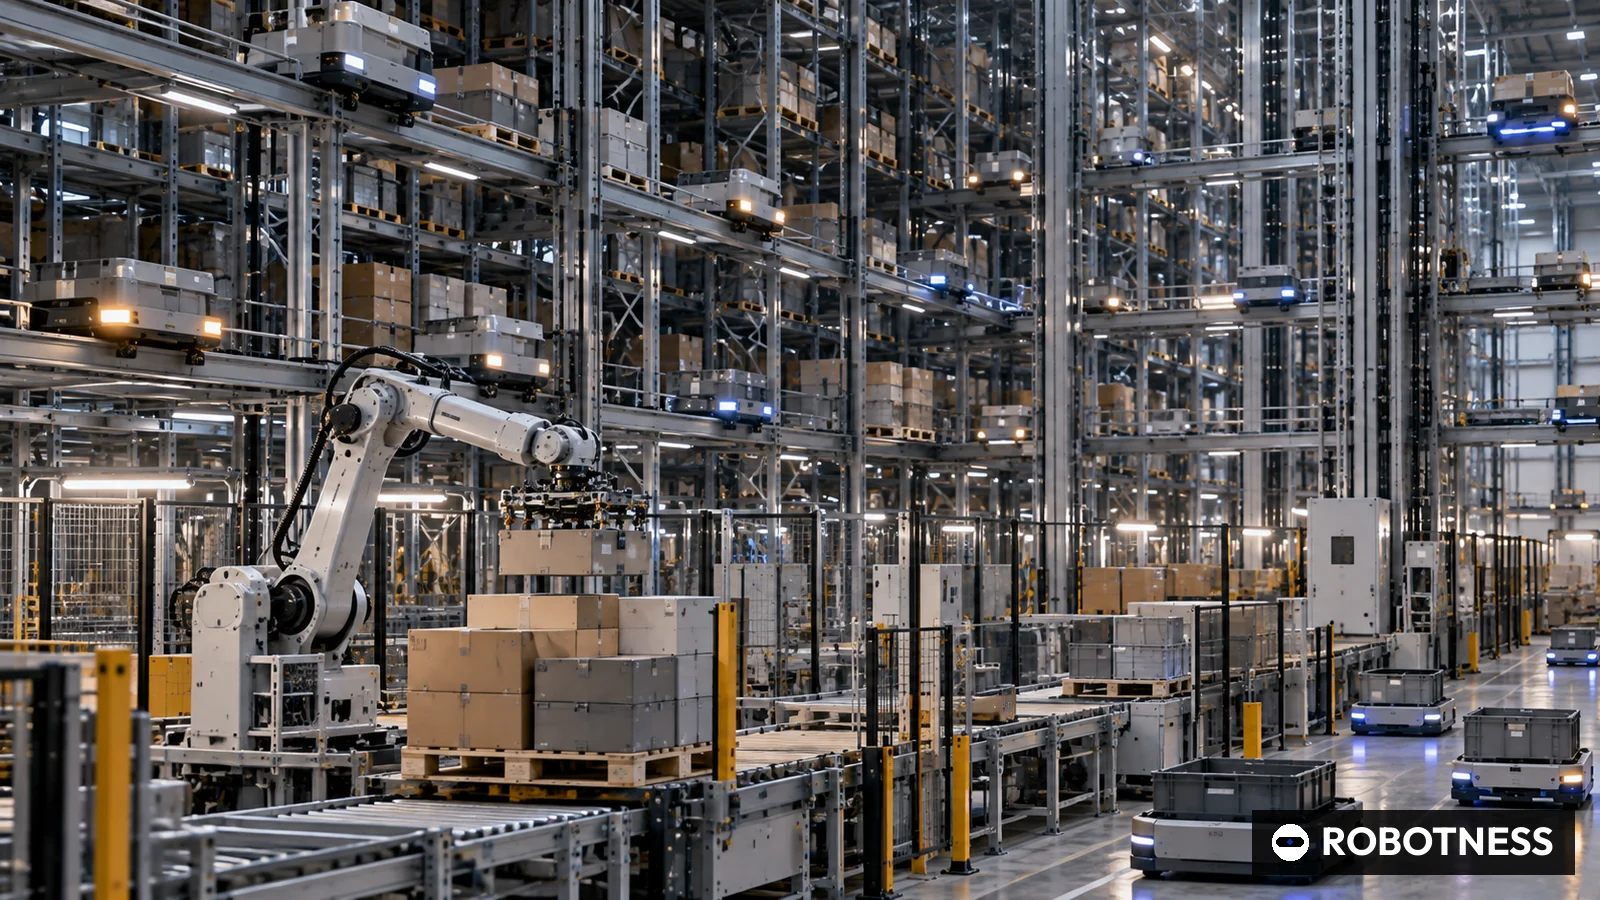
シンボティックのシステムは、高密度の保管構造の中を自律走行ロボットが行き来してケース単位で商品を出し入れし、店舗別の混載パレットを組む仕組みだ。ロボットの動きを割り当てるソフトウエアが製品の中核で、ハードウエア企業であると同時にロボット群の運行管理ソフト企業でもある。
上場する同業では、ノルウェーのオートストアが8月13日に第2四半期売上高1億9210万ドル(43.4%増)を発表した。米テラダインは7月28日、協働ロボットと自律移動ロボットを含むロボティクス部門の四半期売上高が1億ドルだったと明らかにした。独KIONグループの倉庫自動化部門(IAS)は7月30日、売上高8億6100万ユーロ(23%増)を公表した。四半期売上高ではシンボティックが4社で最大となる。
日本の物流業界にとっても参考になる。物流の人手不足を背景に、国内のマテハン大手も自動倉庫の導入を広げている。シンボティックの調整後EBITDA利益率が約7.6%から約13.2%へ上昇したことは、大手小売と長期契約を結ぶ一括納入型のモデルが導入の成熟とともに利益を生むことを示した。単一顧客への依存度の高さは、顧客が分散した国内大手とは異なる収益構造である。
リスクは顧客集中と現金にある。事業買収、メキシコの契約、Exolはいずれもウォルマートとつながっており、同社の投資計画が変われば直ちに影響を受ける。四半期で現金は約3億ドル減り、22.3%の売上総利益率は工事コストが上昇した際の余力が小さい。
次の焦点は2026年末に発表される第4四半期決算が7億6000万〜7億8000万ドルの範囲に収まるか、そしてExolがウォルマート以外の顧客を獲得できるかだ。
- シンボティック
- 2026年度第3四半期(6月27日まで)
- 720.8
- USD
- 22
- データなし
- オートストア
- 2026年第2四半期
- 192.1
- USD
- 43.4
- 217.6
- テラダイン ロボティクス部門
- 2026年第2四半期
- 100
- USD
- 33.3
- データなし
- KION IAS部門
- 2026年第2四半期
- 861
- EUR
- 23
- 873
各社発表値。テラダインのロボティクス部門の伸び率は2026年第2四半期1億ドルを2025年第2四半期7500万ドルで割って1を引いて算出。受注非開示はnull。通貨換算なし。
2026年10月1日時点
ROBOTNESS分析
シンボティックはウォルマートの物量を背景に黒字化を果たしたが、次の段階はExolとメキシコの契約が単一の主要顧客をより広い顧客基盤に変えられるかにかかっている。
根拠は利益率の推移にある。売上高が22%増えるなかで調整後EBITDAは111%増え、導入が成熟するほど追加の売上がより多くの利益を生んでいる。第4四半期の調整後EBITDA見通し1億〜1億500万ドルもこの流れを延ばす。
最も有力な反論は、利益が一つの顧客グループから生まれている点だ。ウォルマートが新たな物流センターへの投資を遅らせれば、同規模の需要を埋める独立した顧客は少ない。
強気シナリオ。Exolがウォルマート以外の顧客とサービス型倉庫の契約を結び、メキシコでの導入が本格化して調整後EBITDA利益率が10%台半ばに上がる。シンボティックは北米の食品、日用品のケースピッキングの標準基盤となる。
弱気シナリオ。現金が第3四半期のペースで減り続け、ウォルマートが投資の優先順位を見直し、売上総利益率が22%前後にとどまる。市場はシンボティックを基盤企業ではなく専属の納入業者として評価する。
注目すべきシグナル:
- 2026年11〜12月に見込まれる第4四半期決算と7億6000万〜7億8000万ドルの見通しの比較
- ウォルマート以外で初となるExol顧客の公表
- 2026年6月27日時点の17億ドルに対する現金残高の推移
- 2026年度第3四半期(2026年6月27日まで)
- 7億2080万ドル、22%増
- 5500万ドル(前年同期は2100万ドルの赤字)
- 9500万ドル(前年同期4500万ドル)
- 22.3%(調整後25.0%)
- 17億ドル(前四半期20億ドル)
- 77件
- 売上高7億6000万〜7億8000万ドル、調整後EBITDA 1億〜1億500万ドル
- スティーブ パグリウカ氏を選任
なぜ重要か
ここで比較した上場倉庫自動化企業の中でシンボティックは四半期売上高が最も大きく、今回の黒字化は高密度のロボットによるケース搬送が大規模に利益を生み得ることを最も明確に示した。将来の利益率を約束して資金を集める未上場のAMRや保管システム企業すべてに関わる。
売上高22%増に対し調整後EBITDA 111%増という組み合わせは、一過性ではなく営業レバレッジを示す。
競合分析
オートストアは第2四半期に43.4%成長し、売上総利益率は72.2%と高い。パートナー経由でキューブ型保管製品を売る構造で、システム一式を納めるシンボティックとは異なる。テラダインのロボティクス部門は四半期1億ドルと小さく、KIONのIAS部門は受注が40%減った。
日本勢ではダイフクが世界的なマテハン大手として比較対象となるが、顧客構成は分散している。シンボティックの強みはウォルマートとの統合の深さ、弱みは顧客の幅だ。
企業価値の背景
開示値ベースでシンボティックの四半期売上高はオートストアの約3.8倍、テラダインのロボティクス部門の約7.2倍(シンボティック第3四半期売上高÷競合の四半期売上高)。調整後EBITDA利益率は約13.2%(95÷720.8)で、オートストアの44.9%を大きく下回る。
第4四半期見通しの中央値では約13%(1億250万ドル÷7億7000万ドル)となる。
サプライチェーンへの影響
シンボティックのシステムは鋼製の保管構造、移動ロボット、制御装置からなり、現場で数カ月かけて組み上げる。ウォルマートのロボット事業買収で技術の内製化を進めた。
工事人員と鋼材が主なコスト圧力だ。日本のモーター、減速機、センサー各社にとっては北米最大級の倉庫ロボット需要家であり、現地供給体制の有無が取引の前提となる。
今後の注目点
第4四半期決算で売上高が7億6000万〜7億8000万ドルに収まるか、現金減少が止まるかが最初の確認点となる。導入中システム数が77件からどう変わるかも追う必要がある。
ウォルマート以外の顧客名を伴うExolの発表があれば、サービス型倉庫が顧客基盤を広げる初の証拠となる。
アナリストの見方
見立て:黒字は営業レバレッジに基づく実質的な成果だが、顧客の多様化は未証明。確信度:中。数値はSEC提出資料で直接確認した。最大の不確実性は確認した範囲で数値化されていない顧客集中度だ。
短期では現金の消費、中期ではExolの新規顧客を重視する。
問うべき論点
2026年度売上高に占めるウォルマート関連の比率はどれほどか。
黒字の四半期に現金が3億ドル減った理由は運転資本か、設備投資か、Exolへの出資か。
Exolはいつウォルマート以外で初の導入を公表するのか。