業務用サービスロボット販売24%増、物流が半数近く ヒューマノイドは約7000台どまり IFR調べ
国際ロボット連盟(IFR)は2026年9月30日、2025年の業務用サービスロボットの世界出荷台数が前年比24%増の約25万台だったと発表した。運輸と物流向けが11万7500台で半数近くを占めた。身長140cm超のヒューマノイドの販売は約7000台で、IFRが把握するヒューマノイドメーカー174社の半数超が中国企業だった。
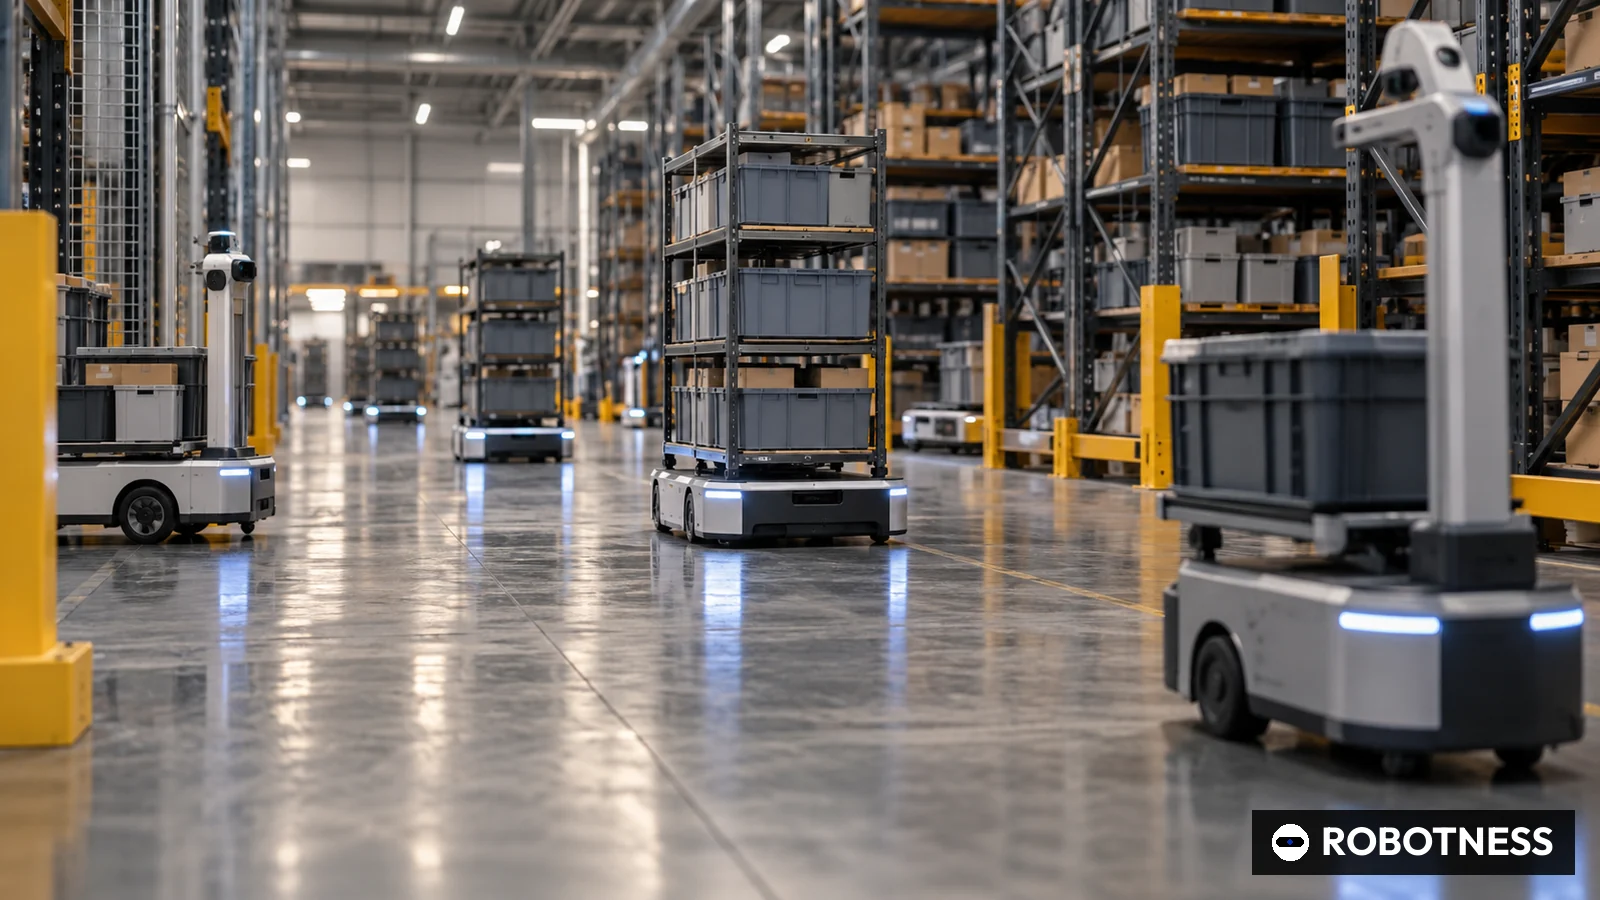
昨年世界で売れた身長140cm超のヒューマノイドは約7000台、モノを運ぶロボットは約11万7500台だった。国際ロボット連盟(IFR)が2026年9月30日にドイツ フランクフルトで公表した「ワールド ロボティクス2026 サービスロボット編」の数字であり、サービス分野の自動化が実際にどこまで進んだかを示す、業界全体で最も信頼できる集計だ。
IFRによると、2025年の業務用サービスロボットの出荷台数は前年比24%増の約25万台だった。医療用ロボットは19%増、個人向けサービスロボットは37%増えた。今年ヒューマノイドに数十億ドルが流れ込むなか、この数字は注目度と実販売の距離の大きさ、そしてその答えが誰が数えるかで大きく変わることを示している。
物流ロボットが台数の半分近くを担う
運輸と物流は11万7500台が売れ、最大の用途であり続けた。前年比21%増で、業務用サービスロボット市場の47%を占める。工場や倉庫内で資材を運び、配送を自動化するロボットだ。IFRは、従来型の販売が今も主な収益化の手段だが、ロボットをサービスとして提供するRaaSモデルの人気が高まり、米国ではすでに主流の事業モデルになったとしている。
2位は案内、情報提供、テレプレゼンスが中心の接客用ロボット、3位は床清掃が主体の業務用清掃ロボットだった。伸び率が最も高かったのは別の分野だ。IFRの記者会見資料によれば、上位5用途のうち点検と保守のロボットが83%増、業務用清掃が40%増で、物流は21%増、農業と接客はそれぞれ19%増だった。
医療は手術ロボット、個人向けは家庭用が牽引
医療用ロボットの販売は19%増の1万5300台だった。うち手術ロボットが8400台と57%増え、成長の主因となった。IFRは臨床成績の向上と医療従事者の受け入れの広がりを背景に挙げた。大衆向けの家庭用ロボットが中心の個人向けサービスロボットは37%増の約3420万台で、家事の自動化、AIの搭載、スマートホームとの連携が主な流れだという。
ヒューマノイドは約7000台、メーカーは174社
IFRは、研究と娯楽を除く商業や業務用途で2025年に販売された身長140cm超のヒューマノイドを約7000台と集計した。用途の大半はまだ限定的で、人による遠隔操作を必要とする場合が多いという。安全規格、高い学習と保守のコスト、とりわけ製造現場での事業性の乏しさを普及の壁に挙げた。IFRが把握するヒューマノイドメーカーは世界で174社にのぼり、半数超が中国企業で、多くはここ数年で設立された。IFRサービスロボット委員会の議長で、フラウンホーファーIPAで自動化とロボット部門を率いるヴェルナー クラウス氏は、今年の報告書にヒューマノイドの特別章を設けたと述べた。
この数字には但し書きがある。IFRの集計は1001社のメーカーのうち238社の標本に基づき、業界全体に推計したものではない。標本の構成は毎年変わるため、調査年をまたぐ比較は強く推奨しないとしている。手法の異なる調査会社IDCは、2026年上期だけでヒューマノイドの出荷が約2万5000台と432.1%増え、中国勢のシェアが95%を超えたと集計している。
日本への示唆
IFRの記者会見資料は、日本の産業用ロボット設置台数がこの10年で最低となり、生産と輸出は強いものの国内市場は弱いと指摘した。電子と自動車の両産業での落ち込みが響いた。一方、サービスロボットで2位に入った接客や、急伸する点検と保守は、人手不足が深刻な日本の宿泊、小売、インフラ保守の現場と重なる。ファナック、安川電機、川崎重工業といった産業用ロボットの大手が、サービスロボットの伸びをどこまで取り込めるかが問われる。
ROBOTNESS分析
サービスロボット市場は脚ではなく車輪の上で育っている。台数と成長を担うのは物流、清掃、点検のロボットであり、ヒューマノイドは定義次第で規模が大きく変わる試験導入段階の市場にとどまる。
数字は明快だ。2025年の物流ロボットの販売はヒューマノイドの約16.8倍で、ヒューマノイドの販売台数は業務用サービスロボット全体の2.8%に相当する。7000台を174社で割ると1社平均約40台で、量産による学習効果を得られる水準ではない。点検ロボットの83%増は、単一の作業に特化した自律ロボットが最も早く稼いでいることを示す。
- 業務用サービスロボット(AMR含む)
- 250,000
- 24
- うち運輸と物流
- 117,500
- 21
- 医療用ロボット
- 15,300
- 19
- うち手術ロボット
- 8,400
- 57
- 個人向けサービスロボット
- 34,200,000
- 37
- ヒューマノイド(身長140cm超)
- 7,000
- データなし
IFRは業務用を約25万台、個人向けを約3420万台、ヒューマノイドを約7000台と発表。1001社中238社の標本で全体推計ではない。物流比率 = 117,500 / 250,000 = 47%。業務用全体に対するヒューマノイド = 7,000 / 250,000 = 2.8%。物流とヒューマノイドの比 = 117,500 / 7,000 = 16.8倍。メーカー1社当たり = 7,000 / 174 = 40台。推計ではなく開示値。
2026年10月1日時点
最も有力な反論は時期のずれだ。IFRの数字は2025年のもので、定義は異なるもののIDCの2026年上期の集計はIFRの年間ヒューマノイド台数の3倍を超える。1001社中238社という標本が、出荷を始めたばかりの新興ヒューマノイド企業を取りこぼしている可能性もある。
- 点検と保守
- 83
- データなし
- 業務用清掃
- 40
- 3
- 運輸と物流
- 21
- 1
- 農業
- 19
- データなし
- 接客
- 19
- 2
伸び率はIFR記者会見資料、1〜3位の順位はIFRの発表文による。その他の順位は非開示。推計ではなく開示値。
2026年10月1日時点
強気シナリオでは、2026年のデータがヒューマノイドの有償作業への移行を裏付け、米国の物流ロボットのようにRaaSが導入の敷居を下げ、174社が少数の量産企業に集約される。弱気シナリオでは、IDCが示す研究、教育、展示、政府向け69%のように2026年も台数の大半が研究や展示に回り、物流や清掃に比べ商業販売が微々たる分野に資金が流れ続ける。
- IFR
- 2025年通年
- 商業と業務用途の身長140cm超ヒューマノイドの販売
- 7,000
- データなし
- IDC
- 2026年上期
- IDC定義によるヒューマノイド出荷
- 25,000
- 432.1
IFRは約7000台、IDCは約2万5000台(2026年9月29日発表)。定義と手法が異なり直接比較はできない。推計ではなく開示値。
2026年10月1日時点
論旨を検証するシグナルは三つある。
- 2027年3月31日までに、UBTechやUnitreeなど上場ヒューマノイド企業が公表する2026年の年次報告と監査済みの販売台数
- 2027年中に、米国の物流ロボット並みの規模でヒューマノイドのRaaS契約が現れるか
- 2027年9月前後のIFR次回報告で、ヒューマノイドの販売が2万5000台を超えるか
- 約25万台、24%増
- 11万7500台、21%増、シェア47%
- 1万5300台、19%増
- 8400台、57%増
- 約3420万台、37%増
- 約7000台(身長140cm超)
- 174社、半数超が中国
- 点検と保守、83%増
- 1001社中238社、全体推計ではない
- 2026年9月30日、フランクフルト
なぜ重要か
IFRはメーカー報告に基づき世界のサービスロボットを集計する唯一の機関で、今年の報告書は商業用ヒューマノイドの販売に初めて公式の数字を与えた。2025年の約7000台は、各社の主張や市場予測を検証する基準になる。
報告書は買い手のお金の行き先も示す。物流、清掃、点検のロボットはRaaSを含む顧客になじみのある事業モデルで21〜83%伸びている。ヒューマノイドを含む次の製品の原資は、結局この売上基盤から生まれる必要がある。
競合分析
物流は既存大手の領域で、AutoStore、Symbotic、Digitを売るアジリティ ロボティクスが業務用台数の47%を占める市場で競う。点検ではスイスのANYboticsなどが最も伸びの速い用途の恩恵を受ける。
ヒューマノイドはメーカー数でも出荷でも中国が優勢だ。日本の産業用ロボット大手は、安川電機がグーグル ディープマインドと、富士通がファナック、安川電機、川崎重工業とフィジカルAI基盤で組むなど、知能化で連携を強めているが、サービスロボットの台数競争で中国勢と正面から戦う構図にはまだないとROBOTNESSはみる。
企業価値の背景
ROBOTNESSのデータベースにある未上場ヒューマノイド企業の評価額は、英ヒューマノイドの13億5000万ドルからフィギュアAIの390億ドルまで幅がある。2025年の世界販売約7000台と比べれば、これらは数年で販売台数が1〜2桁増えることへの賭けだ。
IFRは今回の発表でサービスロボットの売上高を開示していないため、台数を金額に換算しない。平均価格を置けば推計になるからだ。
サプライチェーンへの影響
物流や清掃のロボットは車輪駆動、LiDAR、深度カメラ、電池パックといった成熟部品で構成され、RaaSが成り立つ価格帯を実現している。ヒューマノイドは1台当たりのアクチュエーター、減速機、ハンドがはるかに多く、コストが高い。量産は部品供給網と強く結びつき、その多くは中国にある。減速機などで強みを持つ日本の部品メーカーにとっては、中国の量産需要と地政学リスクの両方をにらむ判断が要る。
IFRは、貿易制度とサイバーセキュリティ規則が中期的に地産ロボットに有利に働く一方、短期的には販売を押し下げうるとみている。
今後の注目点
第一に、2027年3月末までに出る上場ヒューマノイド企業の2026年の年次報告と監査済み台数。第二に、ヒューマノイドの大規模なRaaS契約の有無。第三に、2027年9月前後のIFR次回報告でヒューマノイド販売が2万5000台を超えるか。日本については、2026年の国内産業用ロボット設置台数が10年ぶりの低水準から回復するかも注目点だ。
アナリストの見方
論旨は、サービスロボットの成長は単一用途の車輪型ロボットから生まれ、ヒューマノイドはまだ試験導入の市場だというもの。確度は中程度。IFRのデータはメーカー報告に基づき区分間で整合的だが、2025年と238社の標本に限られ、IDCの2026年上期の集計は今年のヒューマノイドの伸びがより速い可能性を示す。
2026年の監査済み報告で、商業顧客向けを中心に数万台規模のヒューマノイド販売が確認されれば見方を改める。
問うべき論点
ヒューマノイドメーカー174社のうちIFR調査に回答したのは何社か。約7000台のうち製造業向けの比率は。RaaSで貸し出されたロボットは集計にどう反映されるのか。IFRはヒューマノイドの売上高や価格のデータを公表する予定があるか。IFRとIDCの定義の差は台数でどれほどか。日本メーカーのサービスロボット出荷は伸びているのか。