심보틱, 분기 순이익 5500만달러로 흑자 전환… 매출 22% 늘어 7억2100만달러
월마트를 핵심 고객으로 둔 미국 물류로봇 업체 심보틱이 2026회계연도 3분기(6월 27일 마감) 매출 7억2080만달러, 순이익 5500만달러를 기록했다. 전년 동기 2100만달러 순손실에서 흑자로 돌아섰고, 4분기 매출 전망은 7억6000만~7억8000만달러로 제시했다.
미국 물류창고 자동화 업체 심보틱이 2026회계연도 3분기에 순이익 5500만달러를 기록하며 흑자로 돌아섰다. 심보틱이 2026년 8월 5일 미국 증권거래위원회(SEC)에 제출한 실적 자료에 따르면 6월 27일로 끝난 3개월간 매출은 7억2080만달러로 전년 동기 5억9210만달러보다 22% 늘었다. 1년 전에는 2100만달러 순손실이었다.
조정 EBITDA는 9500만달러로 전년 동기 4500만달러의 두 배를 넘었다. 매출총이익률은 22.3%, 조정 기준 25.0%였다. 회계연도 첫 9개월 누적 매출은 20억2730만달러, 순이익 7780만달러, 조정 EBITDA 2억3990만달러였고 누적 매출총이익률은 21.9%였다.
회사는 4분기 매출을 7억6000만~7억8000만달러, 조정 EBITDA를 1억~1억500만달러로 제시했다. 중간값 7억7000만달러를 9개월 누적치에 더하면 2026회계연도 연간 매출은 약 28억달러가 된다. 심보틱은 현재 구축 중인 시스템이 77개라고 밝혔다.
분기 말 현금성자산은 17억달러로 3개월 전 20억달러에서 줄었다. 영업비용은 1억2800만달러였고 이 중 연구개발비가 4380만달러였다. 베인캐피털 공동회장을 지낸 스티브 파글리우카가 이사회에 합류했다고 회사는 밝혔다.
릭 코언 최고경영자(CEO)는 핵심 목표를 순조롭게 달성하고 있으며 고객과 사업 범위를 넓힐 기회가 커지고 있다고 말했다. 공시 서류는 그 범위를 세 갈래로 보여준다. 월마트의 첨단시스템로보틱스(ASR) 사업 인수, 월마트 멕시코 법인과의 상업 계약, 그리고 창고 자동화를 서비스로 제공하는 합작사 그린박스(현 Exol)다. 분기보고서는 Exol 지분을 지분법 투자 1억4050만달러로 기재했고, 9개월간 ASR 인수 대금으로 2020만달러를 지급했다고 밝혔다.
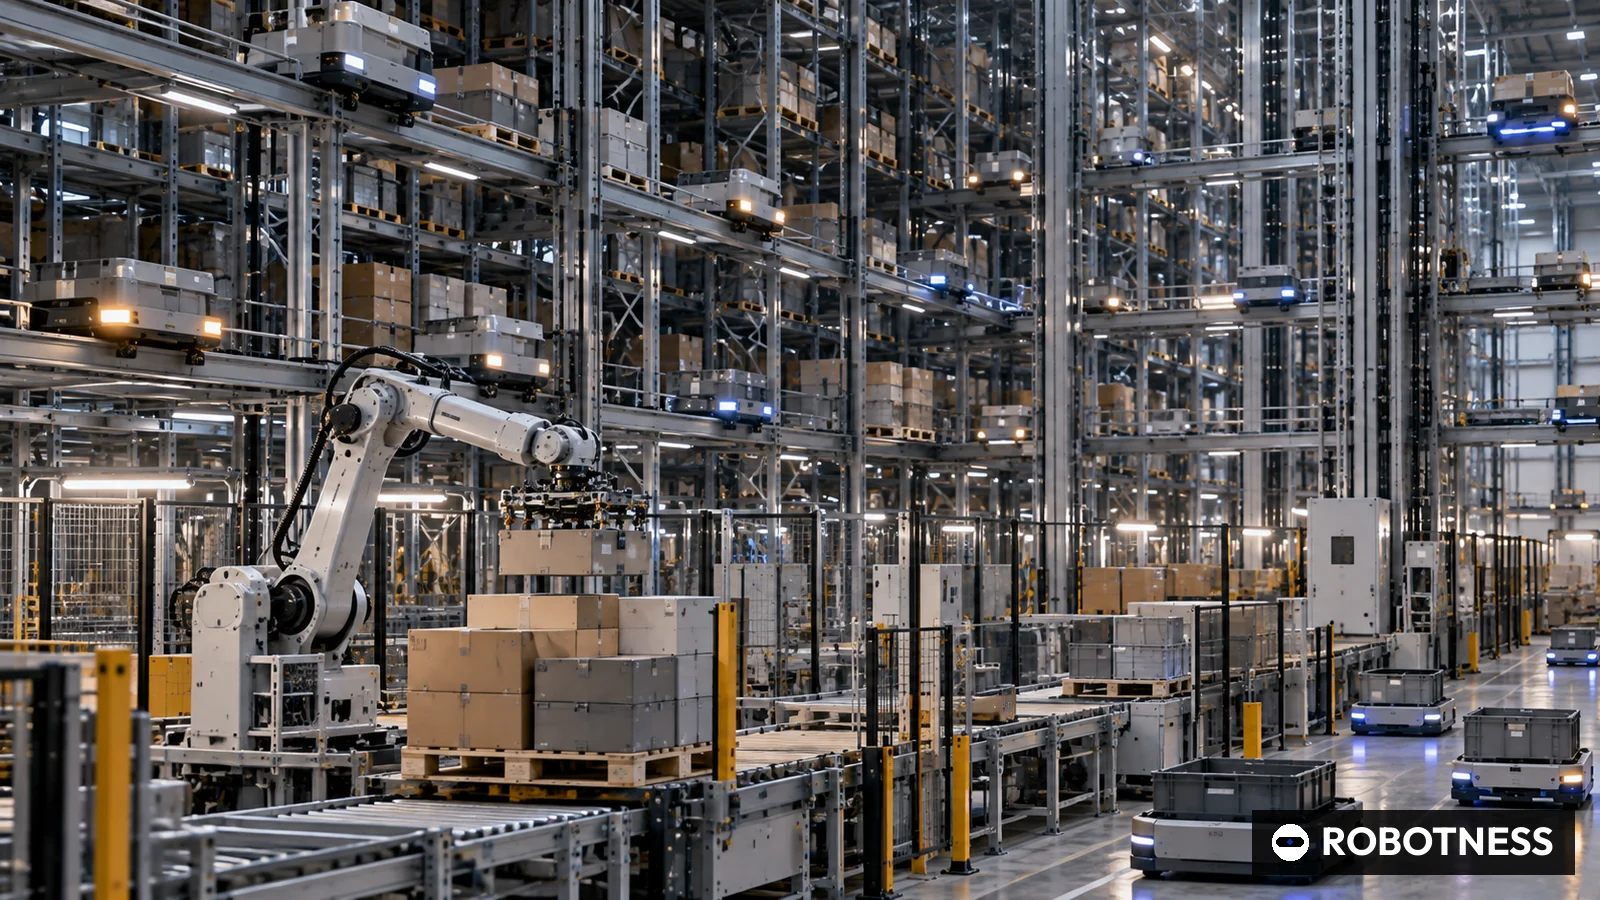
심보틱 시스템은 고밀도 보관 구조물 안을 자율주행 로봇이 오가며 박스 단위 상품을 넣고 꺼내 매장별 혼합 팔레트를 만드는 방식이다. 로봇의 움직임을 배정하는 소프트웨어가 핵심이어서 하드웨어 업체이면서 동시에 로봇 군집 운영 소프트웨어 회사로 볼 수 있다.
상장 경쟁사와 비교하면 노르웨이 오토스토어는 8월 13일 2분기 매출 1억9210만달러(43.4% 증가)를 발표했고, 테라다인은 7월 28일 협동로봇과 자율이동로봇을 포함한 로보틱스 부문 분기 매출이 1억달러라고 밝혔다. 독일 키온그룹의 창고자동화 부문(IAS)은 7월 30일 매출 8억6100만유로(23% 증가)를 공개했다. 분기 매출로는 심보틱이 이들 가운데 가장 크다.
국내 물류 자동화 업계에도 시사점이 있다. 국내 대형 유통, 물류사도 풀필먼트센터 자동화를 늘리고 있어 장비 공급사의 장기 계약 모델 수익성은 업계의 관심사다. 심보틱의 조정 EBITDA 마진이 약 7.6%에서 약 13.2%로 오른 것은, 대형 유통사와 장기 계약을 맺은 통합 공급사가 구축이 성숙 단계에 들어서면 수익성이 개선된다는 사례로 국내 SI형 물류자동화 기업에 참고가 된다.
위험 요인은 고객 집중과 현금이다. ASR 인수, 멕시코 계약, Exol 모두 월마트 계열과 연결돼 있어 월마트의 투자 계획이 바뀌면 심보틱이 직접 영향을 받는다. 분기 중 현금은 약 3억달러 줄었고 22.3%의 매출총이익률은 구축 원가 상승 시 완충 여력이 크지 않다.
다음 관전 포인트는 2026년 말 발표될 4분기 실적이 7억6000만~7억8000만달러 범위를 지키는지, 그리고 Exol이 월마트 그룹 밖의 고객을 확보하는지다.
- 심보틱
- 2026회계연도 3분기(6월 27일까지)
- 720.8
- USD
- 22
- 자료 없음
- 오토스토어
- 2026년 2분기
- 192.1
- USD
- 43.4
- 217.6
- 테라다인 로보틱스
- 2026년 2분기
- 100
- USD
- 33.3
- 자료 없음
- 키온 IAS 부문
- 2026년 2분기
- 861
- EUR
- 23
- 873
각사 발표 기준. 테라다인 로보틱스 증가율은 2026년 2분기 1억달러를 2025년 2분기 7500만달러로 나눈 값에서 1을 뺀 계산. 수주 미공개는 null. 통화 환산 없음.
2026년 10월 1일 기준
ROBOTNESS 분석
심보틱은 월마트 물량을 바탕으로 흑자에 진입했고, 다음 단계는 Exol과 멕시코 계약이 단일 핵심 고객을 넓은 고객 기반으로 바꿀 수 있느냐에 달렸다.
근거는 수익성 경로다. 매출이 22% 늘 때 조정 EBITDA는 111% 증가해, 구축이 성숙할수록 추가 매출이 더 많은 이익을 남기고 있다. 4분기 조정 EBITDA 가이던스 1억~1억500만달러도 이 추세의 연장이다.
가장 강한 반론은 이익이 한 고객군에서 나온다는 점이다. 월마트가 신규 물류센터 투자를 늦추면 비슷한 규모로 수요를 대체할 독립 고객이 많지 않다.
강세 시나리오. Exol이 월마트 외 고객과 서비스형 창고 계약을 맺고 멕시코 구축이 본격화하며 조정 EBITDA 마진이 10% 중반으로 올라선다. 심보틱은 북미 식료품, 일반상품 박스 피킹의 표준 플랫폼이 된다.
약세 시나리오. 현금이 3분기 속도로 계속 줄고 월마트가 투자 우선순위를 조정하며 매출총이익률이 22% 안팎에 머문다. 시장은 심보틱을 플랫폼이 아닌 전속 공급사로 평가한다.
주목할 신호:
- 2026년 11~12월 예상되는 4분기 실적과 7억6000만~7억8000만달러 가이던스 달성 여부
- 월마트 그룹 밖 첫 Exol 고객 공개
- 2026년 6월 27일 기준 17억달러 대비 현금 잔고 추이
- 2026회계연도 3분기(6월 27일 마감)
- 7억2080만달러, 22% 증가
- 5500만달러(전년 2100만달러 손실)
- 9500만달러(전년 4500만달러)
- 22.3%(조정 25.0%)
- 17억달러(직전 분기 20억달러)
- 77개
- 매출 7억6000만~7억8000만달러, 조정 EBITDA 1억~1억500만달러
- 스티브 파글리우카 선임
왜 중요한가
심보틱은 비교 대상 상장 물류자동화 기업 가운데 분기 매출이 가장 크고, 이번 흑자 전환은 고밀도 로봇 박스 처리가 대규모로 돈을 벌 수 있다는 가장 분명한 증거다. 언젠가의 마진을 약속하며 투자를 받는 비상장 AMR, 보관 시스템 기업 모두에 의미가 있다.
매출 22% 증가에 조정 EBITDA 111% 증가라는 조합은 일회성이 아닌 영업 레버리지를 보여준다.
경쟁사 비교
오토스토어는 2분기 43.4% 성장, 매출총이익률 72.2%로 더 빠르고 수익성이 높다. 파트너를 통해 큐브형 보관 제품을 파는 구조라 전체 시스템을 구축하는 심보틱과 다르다. 테라다인 로보틱스는 분기 1억달러로 작고, 키온 IAS는 수주가 40% 줄었다.
국내 업체와 비교하면 국내 물류자동화 SI 기업들도 통합 모델을 갖고 있으나 단일 고객 기반의 매출 규모에서 차이가 크다. 심보틱의 해자는 월마트와의 통합 깊이이고 약점은 고객 다변화다.
밸류에이션 맥락
공시 수치 기준 심보틱 분기 매출은 오토스토어의 약 3.8배, 테라다인 로보틱스의 약 7.2배다(심보틱 3분기 매출 / 경쟁사 분기 매출). 조정 EBITDA 마진은 약 13.2%(95/720.8)로 오토스토어 44.9%에 크게 못 미친다.
4분기 가이던스 중간값 기준 조정 EBITDA 마진은 약 13%(1억250만달러/7억7000만달러)다. 시장의 질문은 성장보다 통합형 사업자가 어느 수준의 마진까지 갈 수 있느냐다.
공급망 파급
심보틱 시스템은 철제 보관 구조물, 이동 로봇, 제어 장치로 이뤄지며 현장에서 수개월에 걸쳐 조립된다. 월마트 ASR 인수로 로봇 기술 역량을 더 내재화했다.
시공 인력과 철강이 주요 원가 압력이다. 22.3%의 매출총이익률은 매출 상당 부분이 구축 원가라는 뜻이어서, 소프트웨어와 서비스 비중 확대가 중요하다.
지켜볼 신호
4분기 실적에서 매출이 7억6000만~7억8000만달러에 들어오는지, 현금 감소가 멈추는지가 첫 확인 사항이다. 구축 중 시스템 수가 77개에서 어떻게 변하는지도 봐야 한다.
월마트 외 고객을 명시한 Exol 발표가 나오면 서비스형 창고 모델이 고객 기반을 넓힌다는 첫 증거가 된다.
애널리스트 시각
논지: 흑자는 영업 레버리지에서 나온 실질적 성과지만 고객 다변화는 아직 입증되지 않았다. 확신도: 중간. 수치는 SEC 제출 실적에서 직접 확인했고, 핵심 불확실성은 검토한 서류에서 수치화되지 않은 고객 집중도다.
단기적으로는 현금 소진, 중기적으로는 Exol 고객 확보를 핵심 변수로 본다.
따져봐야 할 질문
2026회계연도 매출 중 월마트 계열 비중은 얼마인가.
흑자 분기에 현금이 3억달러 줄어든 원인은 운전자본인가, 설비투자인가, Exol 출자인가.
Exol은 언제 월마트 외 첫 구축 사례를 공개할 것인가.