Symbotic schreibt schwarze Zahlen: Umsatz plus 23 Prozent, 70 Systeme im Aufbau
Der US-Lagerautomatisierer Symbotic hat im zweiten Quartal des Geschäftsjahres 2026 einen Umsatz von 676,5 Millionen Dollar erzielt, 23 Prozent mehr als im Vorjahr, und einen Nettogewinn von 9,4 Millionen Dollar nach einem Verlust. Das bereinigte EBITDA hat sich laut der am 6. Mai 2026 bei der SEC eingereichten Mitteilung auf 77,8 Millionen Dollar mehr als verdoppelt, die Zahl der Systeme im Aufbau stieg von 52 auf 70.
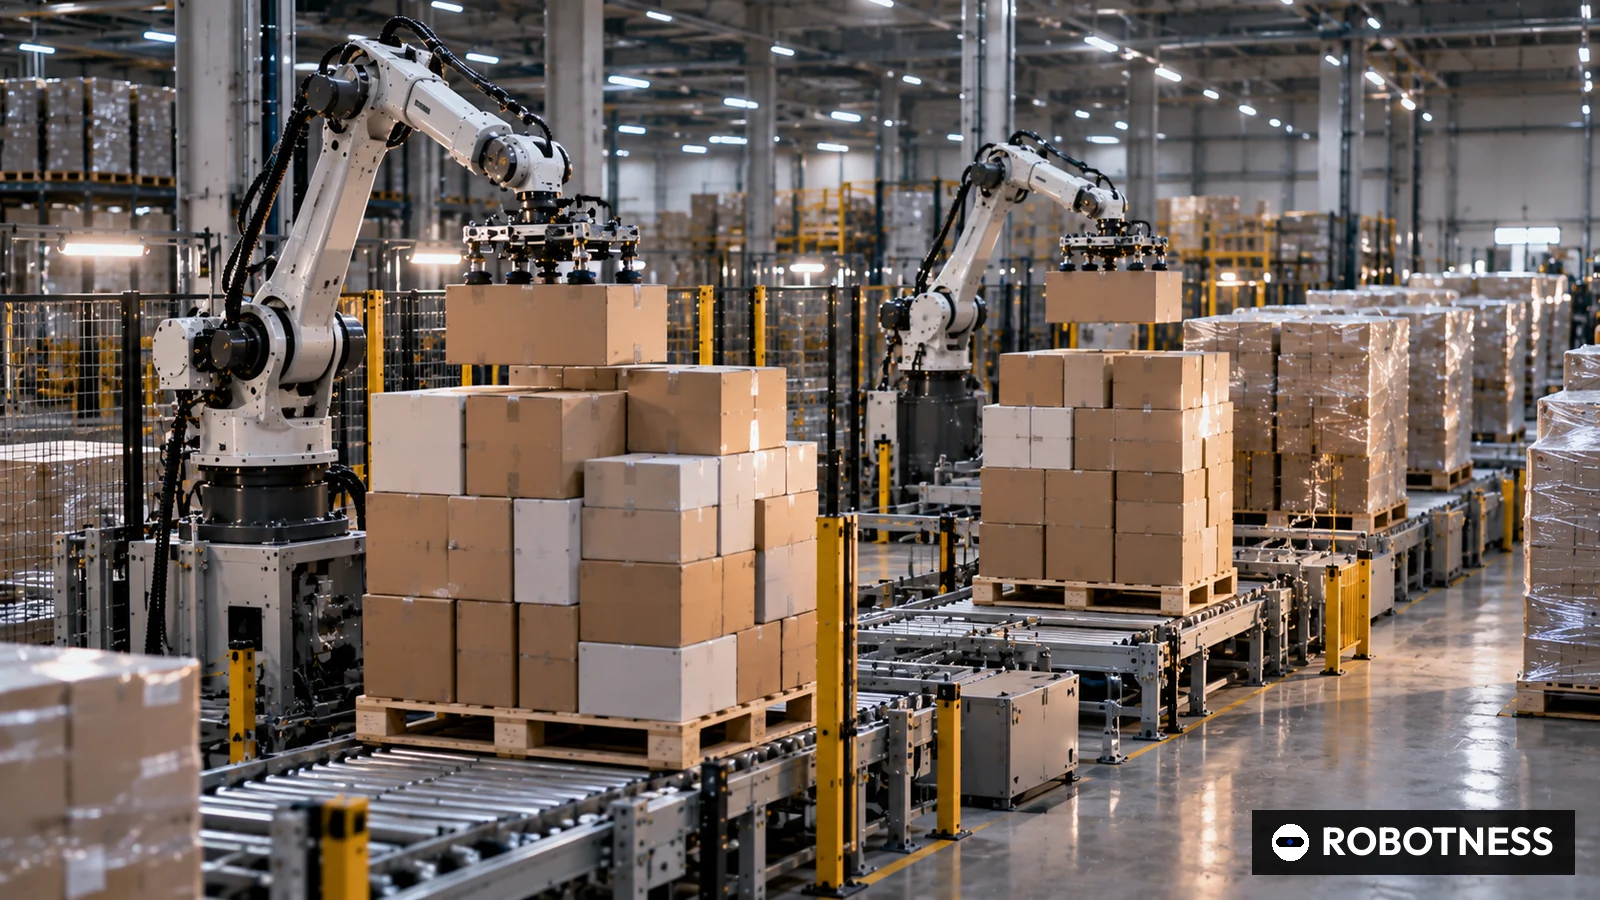
Symbotic, der Lagerautomatisierer aus Massachusetts mit Walmart als größtem Kunden, hat im zweiten Quartal seines Geschäftsjahres 2026, das am 28. März endete, einen Umsatz von 676,48 Millionen Dollar erzielt. Das sind 23 Prozent mehr als die 549,65 Millionen Dollar des Vorjahresquartals, wie aus der am 6. Mai 2026 bei der US-Börsenaufsicht SEC eingereichten Mitteilung hervorgeht. Unter dem Strich stand ein Nettogewinn von 9,43 Millionen Dollar nach einem Verlust von 9,85 Millionen Dollar.
Das bereinigte EBITDA stieg auf 77,75 Millionen Dollar nach 34,72 Millionen Dollar und hat sich damit mehr als verdoppelt. Die bereinigte EBITDA-Marge liegt bei rund 11,5 Prozent. Die Bruttomarge verbesserte sich von 20,2 auf 22,2 Prozent, die bereinigte Bruttomarge von 22,2 auf 24,5 Prozent. Im ersten Halbjahr kam Symbotic auf 1.306,47 Millionen Dollar Umsatz nach 1.036,34 Millionen Dollar, einen Nettogewinn von 22,79 Millionen Dollar nach einem Verlust von 26,71 Millionen Dollar und ein bereinigtes EBITDA von 144,66 Millionen Dollar nach 52,62 Millionen Dollar.
Der Umsatzmix zeigt, wie stark das Geschäft noch vom Anlagenbau abhängt. Auf Systeme entfielen 634,50 Millionen Dollar oder rund 93,8 Prozent. Softwarewartung und Support brachten 12,92 Millionen Dollar, Betriebsdienstleistungen 29,06 Millionen Dollar. Die liquiden Mittel beliefen sich am 28. März auf 2,01 Milliarden Dollar nach 1,24 Milliarden Dollar am 27. September 2025.
Am genauesten verfolgten Investoren den Projektfortschritt. Laut der Investorenpräsentation, die demselben 8-K beiliegt, befanden sich zum Quartalsende 70 Systeme im Aufbau, nach 52 Ende des ersten Quartals, 50 zum Ende des Geschäftsjahres 2025 und 46 ein Jahr zuvor. Den Auftragsbestand beziffert Symbotic auf 22,7 Milliarden Dollar. Darin enthalten ist ein Sechsjahresvertrag über rund 11 Milliarden Dollar mit GreenBox, einem Gemeinschaftsunternehmen mit SoftBank, das Lagerleistung als Dienstleistung anbietet und an dem Symbotic 35 Prozent hält.
Für das dritte Quartal, das Ende Juni endet, stellt Symbotic einen Umsatz von 700 bis 720 Millionen Dollar und ein bereinigtes EBITDA von 80 bis 85 Millionen Dollar in Aussicht. Vorstandschef Rick Cohen sagte, Kunden aus vielen Branchen erzielten greifbaren Nutzen aus den Anlagen. Finanzchefin Izzy Martins verwies auf Wachstum, Margenausweitung und die steigende Zahl von Projekten als Grundlage für einen soliden Wachstumspfad.
In der Präsentation nennt Symbotic Walmart, C&S, Albertsons, Southern Glazer's, Medline und GreenBox als Kunden sowie mehr als 650 erteilte Patente, über eine Milliarde Dollar kumulierte Forschungsausgaben und ein jährliches Forschungsbudget von mehr als 125 Millionen Dollar.
Technisch automatisiert Symbotic den Umschlag ganzer Kartons im Verteilzentrum. Autonome Fahrzeuge bewegen sich mit hoher Geschwindigkeit durch ein dichtes, mehrgeschossiges Regalsystem, Roboterarme bauen für jede Filiale gemischte Paletten, und die Software sortiert die Kartons in der Reihenfolge, in der die Filiale sie einräumt. Das unterscheidet sich vom Ware-zur-Person-Würfelspeicher von AutoStore und von mobilen Roboterflotten, die in bestehenden Gängen fahren.
Der Vergleich mit börsennotierten Wettbewerbern ist aufschlussreich. AutoStore meldete am 23. April für das erste Quartal 2026 einen Umsatz von 165,8 Millionen Dollar, ein Plus von 92,9 Prozent, bei einer bereinigten EBITDA-Marge von 44,0 Prozent, weil die Norweger Hardware über Integratoren verkaufen. Die Robotiksparte von Teradyne mit Universal Robots und MiR meldete am 28. April einen Quartalsumsatz von 91 Millionen Dollar. Symbotic ist um ein Vielfaches größer, trägt aber die Kosten für Aufbau und Inbetriebnahme ganzer Anlagen selbst.
Für Europa ist das Modell ein Prüfstein. Die großen Intralogistikanbieter KION mit Dematic, KUKA mit Swisslog sowie Mittelständler wie SSI Schäfer, TGW und Witron liefern seit Jahren schlüsselfertige Lager, oft im Paket aus vielen Technologien. Symbotic setzt dagegen auf eine einzige standardisierte Systemarchitektur, die es über einen Großkunden in Serie ausrollt. Für europäische Händler wie die Schwarz-Gruppe oder Rewe stellt sich damit die Frage, ob ein solcher Rahmenvertrag mit einem Anbieter günstiger ist als individuell geplante Anlagen. Symbotic hat in Europa bislang keine Großanlage angekündigt.
Die Risiken liegen in der Kundenkonzentration und der Umsetzung. Der größte Teil des Auftragsbestands entfällt auf Walmart und GreenBox. Ändert Walmart seine Investitionspläne, trifft das Symbotic unmittelbar. Der Sprung von 52 auf 70 Projekte in einem Quartal erhöht zudem die Last bei der Inbetriebnahme. Im November 2024 musste Symbotic die Zwischenabschlüsse der ersten drei Quartale des Geschäftsjahres 2024 korrigieren, weil Kosten für Projektmeilensteine zu früh verbucht worden waren.
Als Nächstes zählen der Bericht zum dritten Quartal Anfang August, der die Prognose von 700 bis 720 Millionen Dollar auf die Probe stellt, das Tempo, mit dem Systeme vom Aufbau in den Betrieb wechseln, und mögliche Neukunden außerhalb des Walmart-Umfelds.
- Symbotic
- GJ-Q2 2026 (bis 28. März)
- 676,5
- USD
- 23,1
- 11,5
- AutoStore
- Q1 2026
- 165,8
- USD
- 92,9
- 44
- Teradyne Robotics
- Q1 2026
- 91
- USD
- Keine Daten
- Keine Daten
Angaben laut Unternehmen. Symbotic-Wachstum = 676,48 / 549,65 minus 1; bereinigte EBITDA-Marge = 77,75 / 676,48. Teradyne weist für Robotik kein EBITDA aus. Veröffentlichte Werte, keine Schätzungen.
Stand: 1. Okt. 2026
ROBOTNESS-Analyse
Symbotic ist in die dauerhafte Profitabilität eingetreten, und 70 Systeme im Aufbau machen aus dem Auftragsbestand von 22,7 Milliarden Dollar einen Bauzeitenplan.
Dafür sprechen drei Zahlen. Das bereinigte EBITDA hat sich mehr als verdoppelt, während der Umsatz um 23 Prozent wuchs, zusätzlicher Umsatz kommt also mit deutlich höherer Marge herein. Quartal und Halbjahr schlossen mit Gewinn. Der Zuwachs um 18 Systeme in einem Quartal ist der größte Schritt in der von Symbotic veröffentlichten Reihe.
Das stärkste Gegenargument ist die Kundenkonzentration. Der Auftragsbestand hängt überwiegend an Walmart und an GreenBox, an dem Symbotic selbst 35 Prozent hält.
Positives Szenario. Die Projekte werden planmäßig umsatzwirksam, Software und Service wachsen, und die bereinigte EBITDA-Marge steigt in Richtung 15 Prozent. Ein Großkunde ohne Walmart-Bezug kommt hinzu, die Liquidität von 2,01 Milliarden Dollar finanziert die Expansion ohne Verwässerung.
Negatives Szenario. Die gleichzeitige Inbetriebnahme von 70 Anlagen überfordert die Ingenieurkapazität, Kosten laufen aus dem Ruder, die Marge verharrt bei rund 11 Prozent. Ein Investitionsstopp bei Walmart würde die Abhängigkeit offenlegen.
Signale:
- Zahlen zum dritten Geschäftsquartal Anfang August 2026 gegen die Umsatzprognose von 700 bis 720 Millionen Dollar
- Verhältnis fertiggestellter zu im Aufbau befindlichen Systemen in der nächsten Investorenpräsentation
- Eröffnung eines GreenBox-Standorts oder ein Neukunde außerhalb von Walmart vor dem Geschäftsjahresende am 26. September 2026
- 6. Mai 2026
- Q2 des Geschäftsjahres 2026, bis 28. März 2026
- 676,48 Mio. Dollar, plus 23 Prozent
- 9,43 Mio. Dollar (Vorjahr: Verlust von 9,85 Mio. Dollar)
- 77,75 Mio. Dollar (Vorjahr: 34,72 Mio. Dollar)
- 22,2 Prozent (Vorjahr: 20,2 Prozent)
- 70 (Vorquartal: 52)
- 22,7 Mrd. Dollar
- 2,01 Mrd. Dollar
- Umsatz 700 bis 720 Mio. Dollar, bereinigtes EBITDA 80 bis 85 Mio. Dollar
Warum das wichtig ist
Symbotic ist nach Umsatz der größte börsennotierte reine Lagerautomatisierer, seine Zahlen sind damit der klarste öffentliche Gradmesser dafür, wie schnell große Händler ihre Verteilzentren auf Roboter umbauen. Ein profitables Quartal mit verdoppeltem bereinigtem EBITDA zeigt, dass das Modell im großen Maßstab Geld verdienen kann, woran Anleger nach früheren Bilanzkorrekturen zweifelten.
Wichtiger als der Quartalsgewinn ist die Projektzahl. Symbotic verbucht Umsatz nach Baufortschritt, 70 Systeme im Aufbau bestimmen daher das Umsatzniveau der kommenden Quartale und erklären die höhere Prognose für das dritte Quartal.
Wettbewerbsanalyse
AutoStore konkurriert mit einem schlanken Partnermodell und weit höheren Margen, aber geringerem Umsatz je Standort. Ocado bietet Rastersysteme für den Lebensmittelhandel, Dematic (KION) und Swisslog (KUKA) liefern integrierte Lager aus vielen Technologien, ebenso SSI Schäfer, TGW und Witron. Mobile Roboter von Locus Robotics und Amazons Eigenentwicklungen adressieren dasselbe Personalproblem in Bestandsgebäuden.
Symbotics Stärke ist die durchgängige, sehr dichte Kartonverarbeitung für Lebensmittel und Konsumgüter. Die Schwäche: Jede Anlage ist ein großes Investitionsprojekt, die Vertriebszyklen sind lang und die Kundenzahl klein.
Bewertungskontext
Auf Basis der veröffentlichten Zahlen lag die bereinigte EBITDA-Marge von Symbotic bei rund 11,5 Prozent (77,75 / 676,48), bei AutoStore im ersten Quartal bei 44,0 Prozent. Systeme machten etwa 93,8 Prozent des Umsatzes aus (634,50 / 676,48), wiederkehrende Software- und Serviceerlöse sind noch klein.
Der Auftragsbestand von 22,7 Milliarden Dollar entspricht rund 8,4 Jahresumsätzen auf Basis des zweiten Quartals (22,7 Mrd. / (676,48 Mio. x 4)). Das schafft Sichtbarkeit, zeigt aber auch, wie lange die Umsetzung dauert.
Folgen für die Lieferkette
Jede Anlage besteht aus einer Stahlregalstruktur, autonomen Fahrzeugen mit Batterien und Antriebselektronik, Palettierrobotern und Software. Mit 70 parallelen Projekten steigt der Bedarf an Stahlbaukomponenten und Elektronik.
Die im August 2025 vorgestellte Regalstruktur der nächsten Generation soll schneller montiert werden. Gelingt das, sinkt der Montageaufwand vor Ort, der größte Engpass in einer Ausbauwelle.
Worauf jetzt zu achten ist
Im dritten Quartal muss Symbotic 700 bis 720 Millionen Dollar Umsatz und 80 bis 85 Millionen Dollar bereinigtes EBITDA liefern. Ein Verfehlen nach dem Projektsprung wäre ein Zeichen für Probleme bei der Inbetriebnahme.
Zu beobachten sind außerdem das Verhältnis fertiger zu laufender Projekte, erste GreenBox-Standorte und Kundenmeldungen außerhalb von Walmart.
Analystensicht
These: Symbotic hat bewiesen, dass es wachsen und zugleich verdienen kann, die Projektwelle sichert die Umsätze der nächsten zwei Quartale. Zuversicht: mittel. Die Finanzzahlen stammen aus SEC-Unterlagen, doch Kundenkonzentration und frühere Bilanzierungsprobleme bergen Umsetzungsrisiken jenseits der Zahlen.
Maßstab sollten Projektumsetzung und Kundenstreuung sein, nicht die Höhe des Auftragsbestands.
Offene Fragen
Wie verteilen sich die 70 Systeme im Aufbau auf Walmart, GreenBox und andere Kunden?
Wann sollen Software und Service mehr als 10 Prozent des Umsatzes ausmachen?
Welcher Anteil der 22,7 Milliarden Dollar wird in den nächsten 24 Monaten umsatzwirksam?