韓国の国民成長ファンド、ロボットハンドのウォニックに1500億ウォン出資 総額3500億ウォン調達
ウォニックロボティクスが先端戦略産業基金とIMMクレジットソリューションのSPCに3499億9998万ウォンの転換優先株を発行する。資金は全羅北道完州のハンド工場とAXセンター、研究開発、買収に充て、親会社は6年以内に上場しなければ投資家にプットを付与する。
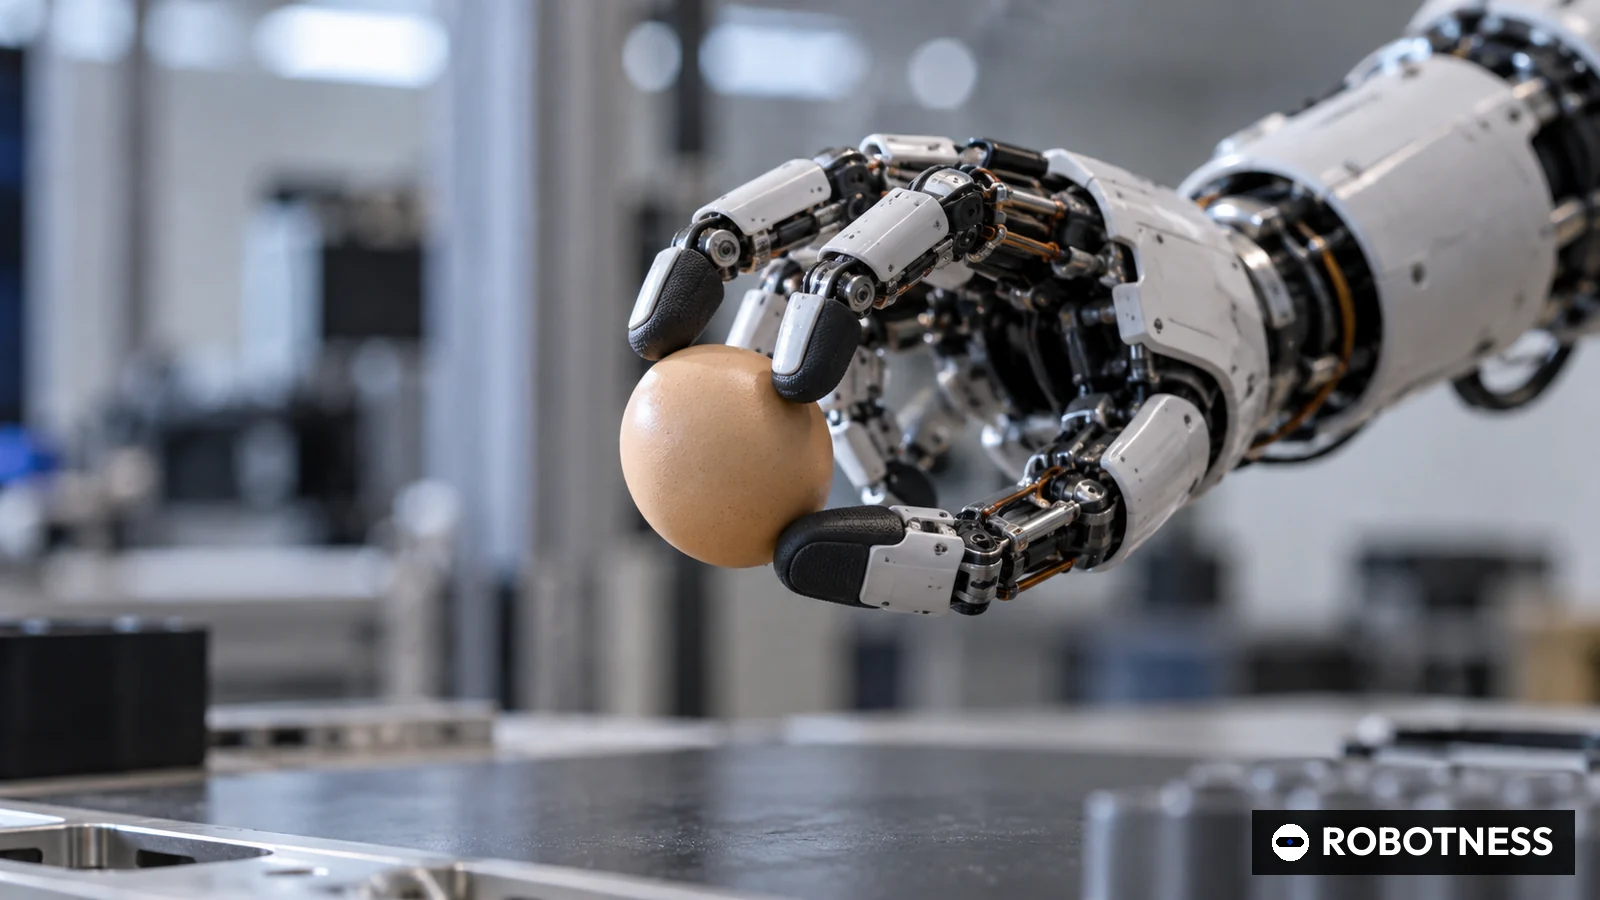
韓国のロボットハンド専業メーカー、ウォニックロボティクス(Wonik Robotics)が新株の転換優先株を発行し、3499億9998万ウォンを調達する。うち1500億ウォンは政府系の「国民成長ファンド」が直接出資する。韓国金融委員会(FSC)は8月28日、同ファンドの基金運用審議会が前日27日に出資を承認したと発表した。親会社のウォニックホールディングスも同日、韓国の電子公示システム(DART)で条件を開示した。
開示によると、ウォニックロボティクスは第三者割当で議決権付き転換優先株1370万7750株を1株2万5533ウォンで発行する。増資前の発行済み普通株は5190万240株。引受先はIMMクレジットソリューションが設立した特別目的会社グロースソリューション1号と、先端戦略産業基金の運用機関である韓国産業銀行だ。金融委は基金が1500億ウォン、民間投資家が残る2000億ウォンを担うと説明した。払込予定日は2026年11月20日で、投資家が11月12日までに書面で通知すれば変更される可能性がある。
発行価格から逆算すると、増資前の企業価値は約1兆3252億ウォン、増資後は約1兆6752億ウォンとなる。ROBOTNESSが開示資料の株式数と発行価格から算出した数値で、会社が示した評価額ではない。新株は増資後の発行済み株式の約20.9%に当たる。開示資料に記載されたウォニックロボティクスの資産総額は76億9539万ウォンで、調達額は既存資産の約45倍に相当する。
資金使途も細かく示された。2026年から2031年にかけて工場と「AXセンター」の建設に1839億ウォンを投じる。金融委は立地を全羅北道完州郡としている。研究開発と運転資金は860億9998万ウォンで、2026年に13億ウォン、2027年に159億ウォン、2028年以降に688億9998万ウォンを充てる。さらに800億ウォンをロボット関連企業の株式取得に充てるが、対象は未定だ。
投資家の下振れリスクは親会社が引き受ける。ウォニックホールディングスは2人の投資家とそれぞれ株主間契約を結び、ウォニックロボティクスが取引完了から6年以内(合意により1回に限り1年延長可能)に上場できない場合や、破産、再生手続きに入った場合に、保有株の全量を親会社に売却できるプットオプションを付与する。先にウォニック側がコールオプションを行使でき、行使されない場合にのみプットが発生する。行使価格は投資元本に内部収益率(IRR)4%を上乗せした水準。上場関連の違約時はIRR15%と公正価値の高い方、その他の違約時はIRR10%が適用される。最大行使額が連結総資産1兆9697億ウォンの10%を超えるため開示したという。
金融委によると、ウォニックロボティクスは2004年4月13日設立で、代表は金学来(キムハクレ)氏。2012年にロボットハンド「アレグロハンド」の初期モデル(V1)を発売し、研究用のV1からV3を経て、工場の高負荷作業向けの産業用V4からV6へと領域を広げた。2024年から米メタと専用AIハンドを共同開発しており、研究パートナーは180を超える。登録および出願済み特許は45件で、うちロボットハンドが12件、自律移動ロボット(AMR)と移動マニピュレーター(AMMR)が33件。
韓国政府は今回の出資を産業政策と位置付ける。金融委はアクチュエーターとロボットハンドがヒューマノイドのハードウエア原価の70%を占めるとし、精密な把持、リアルタイムの触覚フィードバック、繊細なトルク制御、耐久性を同時に求められるハンドが最大のボトルネックだと指摘した。韓国はロボット密度で世界最高水準にある一方、ヒューマノイド生産のシェアは世界の約1%にとどまるとも述べた。ゴールドマンサックスの予測を引用し、世界のヒューマノイド市場は2024年の12億ドルから2035年に1756億ドル超へ拡大するとしている。
日本の部品メーカーにとって、この動きは無視できない。ヒューマノイドのハンドや関節には減速機、小型モーター、エンコーダー、触覚センサーといった精密部品が要る。日本勢が強みを持つ領域だ。韓国はこの層を国内で囲い込もうとしており、ウォニックは中核部品の生産と性能検査を内製化する計画を掲げる。人手不足に直面する日本の製造現場がヒューマノイドを導入する段階で、韓国製ハンドが選択肢に入る可能性もある。
今回の案件は、産業通商部と金融委が進める「M.AXフロンティアプロジェクト」の第2号の投資確定案件だ。両機関は7月1日、ウォニックロボティクスや斗山ロボティクスが出席した官民懇談会で、AI、ロボット、未来車、防衛、半導体、二次電池の6分野に今年約16兆ウォンを供給すると表明した。金融委によると、8月末までの国民成長ファンドの承認累計は31件、17兆9000億ウォンで、年間目標は30兆ウォン。
- ウォニックロボティクス
- KR
- 第三者割当転換優先株
- 349,999.98
- KRW
- 1,675,168.81
- 2026-08-27
- フィギュアAI
- US
- シリーズC
- 1,000
- USD
- 39,000
- 2025-09-16
- スキルドAI
- US
- シリーズC
- 1,400
- USD
- 14,000
- 2026-01-14
- アプトロニック
- US
- シリーズA追加
- 520
- USD
- データなし
- 2026-02-11
- サンクチュアリAI
- CA
- シリーズA
- 58.5
- USD
- データなし
- 2022-03-02
ウォニックは2026年8月28日のウォニックホールディングスDART開示に基づく。調達後評価額 = (既存5190万240株 + 新株1370万7750株) x 発行価格2万5533ウォンで算出した推計値で、会社公表値ではない。他社は各社発表。為替換算なし。
2026年10月1日時点
課題は需要の確保だ。世界の企業や研究機関向けの既存の供給実績だけで1839億ウォン規模の工場を埋められるかは見通せず、800億ウォンの買収資金も対象が決まっていない。6年の上場期限とIRR4%のプット、違約時の10から15%の条件は、事実上ウォニックホールディングスの偶発債務となる。
今後の焦点は11月12日の通知期限と11月20日の払い込み、完州工場の着工、買収対象の公表だ。韓国財政経済部は2027年予算案でセンサー、アクチュエーター、ヒューマノイド用二次電池の予算を116億ウォンから620億ウォンに増やしており、国産部品の需要が実際の発注につながるかも注目点となる。
ROBOTNESS分析
韓国は公的資金で研究用ハンドの供給会社を、ヒューマノイドで最も高価かつ標準化しにくい部品の国内供給源へ育てようとしており、親会社のプット構造はリスクを純粋なベンチャー出資ではなくウォニックホールディングスの信用で分担する設計であることを示す。
根拠は取引構造にある。政策資金1500億ウォンはロボット専門ではないクレジット投資家の2000億ウォンと組み合わされ、いずれも上場できない場合にIRR4%の下限が保証される。調達額の半分超の1839億ウォンを6年かけて建屋と設備に投じる点も、研究補助ではなく製造投資であることを物語る。
最も強い反論は、ハンドがヒューマノイドで設計変更が最も速い部品だという点だ。多くの完成機メーカーは自社のアクチュエーターと制御に合わせてハンドを内製する。大口顧客が内製を続ければ工場の稼働率は下がる。
強気シナリオでは、LGの二足歩行ヒューマノイドや現代自動車グループのアトラスといった韓国大手の計画が国産ハンドを採用し、ウォニックがアレグロハンドの導入実績とメタとの協業を量産契約に変える。完州工場は減速機、センサー、触覚素材の地域供給網の拠点となる。
弱気シナリオでは、ハンド需要は研究機関にとどまり、量産顧客は内製を選ぶ。ウォニックは高コストの工場と上場期限を抱え、プットの負担はIRR4%以上で親会社に戻る。
注目すべきシグナル:
- 2026年11月12日と20日:投資家の通知期限と優先株1370万7750株の払込予定日
- 2027年上半期:800億ウォンの買収資金の最初の対象
- 憲法上の期限である2026年12月2日までの2027年予算案の国会処理:中核部品620億ウォンが維持されるか
- 3499億9998万ウォン
- 1500億ウォン(先端戦略産業基金、韓国産業銀行運用)
- グロースソリューション1号(IMMクレジットソリューションのSPC)、2000億ウォン
- 議決権付き転換優先株1370万7750株、1株2万5533ウォン
- 約1兆6752億ウォン(ROBOTNESS算出)
- 2026年11月20日
- 1839億ウォン、2026から2031年、全羅北道完州
- 6年以内に上場しなければIRR4%で買い取り
なぜ重要か
金融委が公表した国民成長ファンドの直接投資先のうち、ロボット企業はウォニックロボティクスだけだ。しかも完成機ではなく部品に資金を投じた。アクチュエーターとハンドがハードウエア原価の70%を占めるという金融委の説明は、米中が完成機で競う間に韓国が量産力を持つ部品で付加価値を取りにいく判断を示す。
ファンドの運用手法も見えた。民間のクレジット資金と共同出資し、転換優先株を使い、上場親会社のプットで下振れを抑える。政策資金を求める他の部品企業にも同様の条件が求められる可能性が高く、信用力のある親会社を持つ企業が有利になる。
競合分析
日本の視点では、ハンドや関節に使う減速機、サーボ、センサーで実績を持つ国内メーカーにとって、韓国が政策資金で国産化を進める点が競争条件を変えうる。ファナックのような産業用ロボット大手は完成機の量産で先行するが、ヒューマノイド向けハンドの専業メーカーに国がこの規模で出資する例は今回の韓国案件が目立つ。
韓国国内では、サムスン電子が35.0%を保有するレインボーロボティクスが政策と財閥の関心を争う直接の相手だ。LGは二足歩行ヒューマノイドにLG電子のアクチュエーターとLGイノテックのセンサーを使うとしており、ウォニックにとって顧客にも部品の競合にもなり得る。
企業価値の背景
発行価格ベースの調達後評価額は約1兆6752億ウォンで、資産総額76億9539万ウォンとの差は大きい。現在の業績ではなく将来の量産規模への期待を織り込んだ価格だ。違約がなければ、投資家の最悪シナリオは親会社が保証するIRR4%の低利債券に近い。
違約条項は評価に影響する。上場関連の違約ではIRR15%と公正価値の高い方で売却でき、上場を遅らせるほどコストが膨らむ。
サプライチェーンへの影響
ハンドには小型モーター、減速機、エンコーダー、触覚センサーが必要だ。ウォニックは中核部品の生産と性能検査を完州で内製化する計画で、日本製部品からの置き換えが進む可能性もあれば、高精度品の調達先として日本勢に需要が生まれる可能性もある。
2027年予算案のセンサー、アクチュエーター、ヒューマノイド用電池向け620億ウォンは、ウォニックの部品構成と重なる。両事業が予定通り進めば、ウォニックは同じ政策で育成される国産部品の主要な買い手となる。
今後の注目点
短期では開示上の11月12日の通知期限と11月20日の払い込みに注目したい。延期は条件見直しのサインとなりうる。韓国産業銀行との2本目の株主間契約も払い込み前に締結される予定だ。
2027年は800億ウォンの買収対象、完州工場とAXセンターの許認可、LGのヒューマノイドや現代自動車グループのアトラスなど国内計画との供給契約の有無が焦点となる。
アナリストの見方
見立て:今回の取引は、韓国がヒューマノイドのハンド層を押さえられるかに賭けた政策投資だ。確信度は中程度。取引構造、資金使途、金融委の投資論理は開示されている。一方、量産顧客は明らかでなく、買収資金の対象もなく、完成機メーカーがハンドを内製する動機も強い。
量産ヒューマノイドメーカーとの供給契約が開示されるか、産業用V4からV6のハンドが研究室ではなく生産ラインに入る証拠が出れば、確信度を引き上げる。
問うべき論点
1839億ウォンの工場の生産量をどの顧客が吸収し、損益分岐点となる出荷量はどの程度か。金融委が言及したメタとの専用AIハンド開発の規模と期間はどうか。
親会社が毎年公正価値評価するとしたプットオプションは、営業外損益をどれほど振らすのか。800億ウォンの買収資金の候補はどこか、日本企業も対象になりうるのか。