Skild AI年化经常性收入突破1亿美元,S1模型看一遍视频即可学会新任务
机器人基础模型公司Skild AI于9月10日表示,首次商业部署十个月后年化经常性收入(ARR)突破1亿美元,付费客户超过60家。此前8月18日发布的S1模型据称无需重新训练,仅凭一段视频示范即可完成新任务。
美国机器人基础模型公司Skild AI公开了九位数的收入规模,把“机器人大脑”之争引向商业化比拼。公司于2026年9月10日表示,首次商业部署十个月后年化经常性收入(ARR)突破1亿美元,期间已确认收入5000万美元。
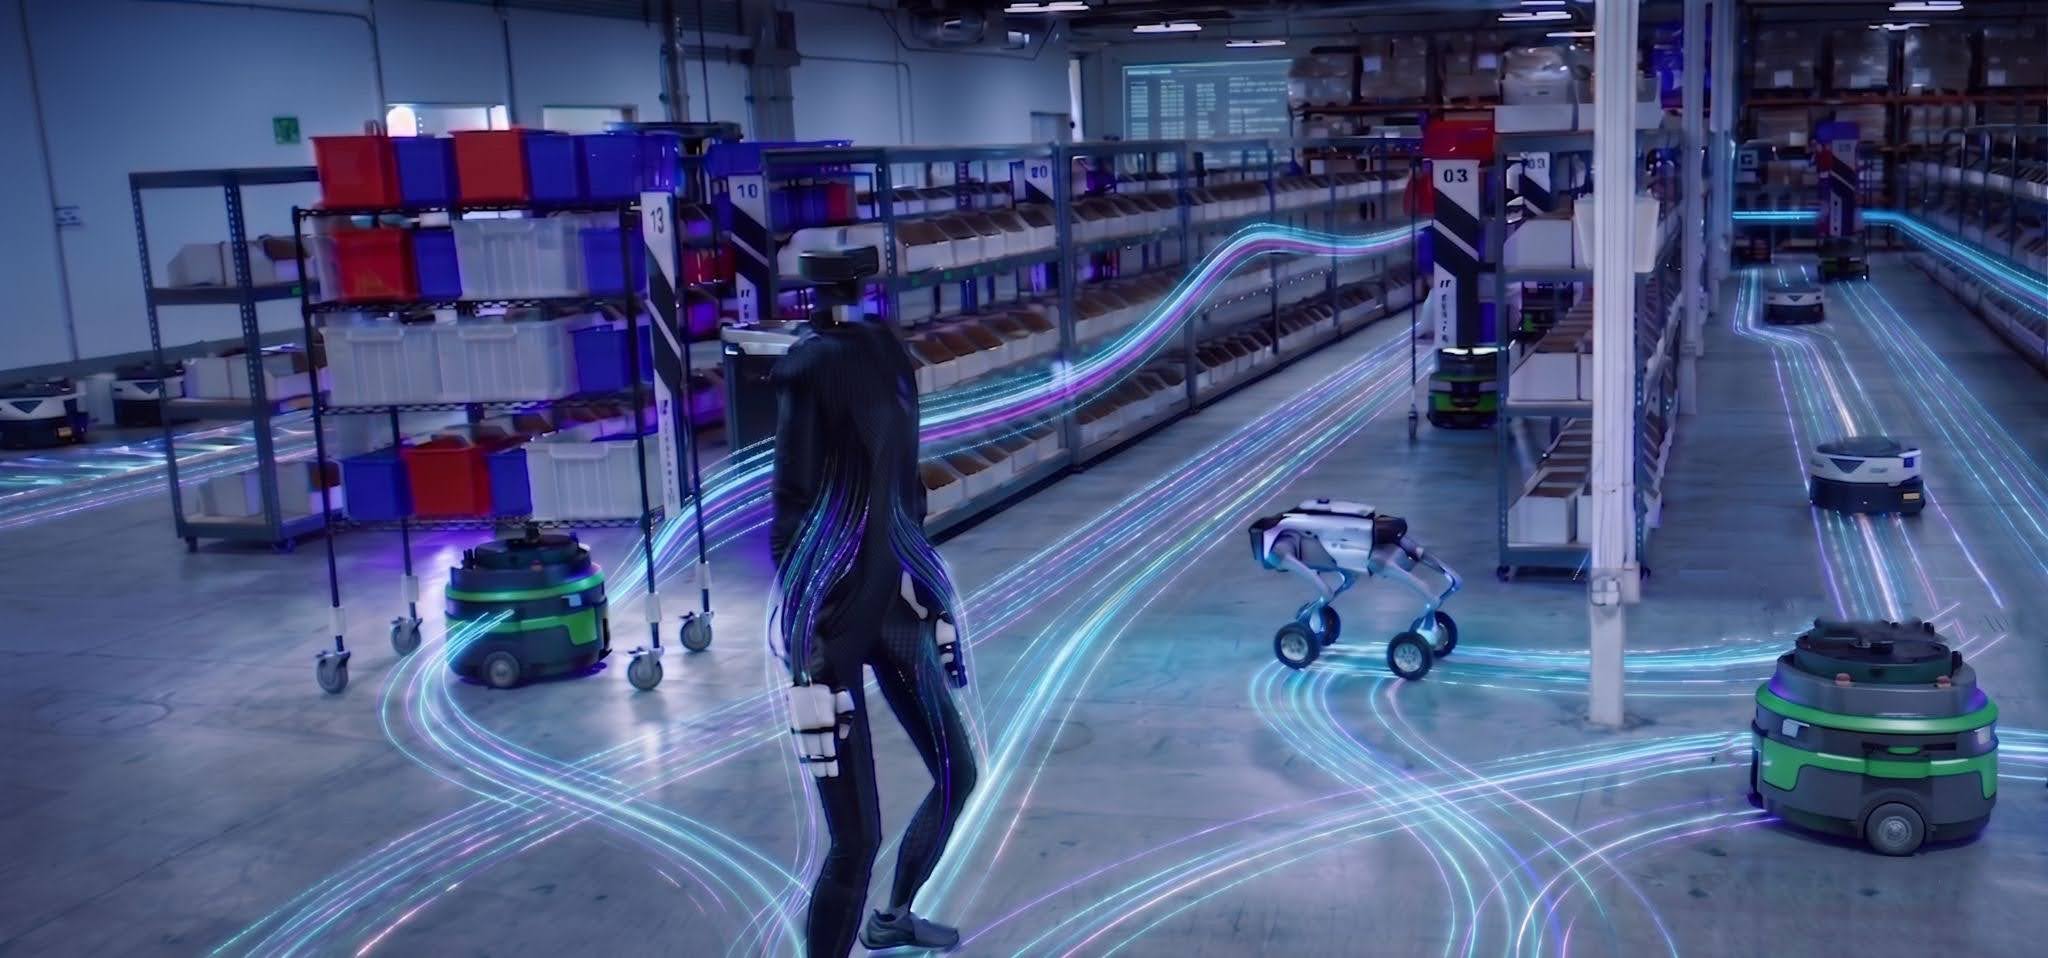
据Skild介绍,其付费客户已超过60家,机器人用于搬运货物、配送、现场巡检、安保和餐食制作,并在仓库、工厂和数据中心内部作业。移动类业务占收入10%,其中自主移动机器人(AMR)方案占4%;其余约90%主要来自操作类任务。公司未披露在役机器人数量、毛利率及盈利情况。
- 年化经常性收入(百万美元)
- 100
- 首次部署以来确认收入(百万美元)
- 50
- 距首次商业部署(月)
- 10
- 付费客户(家,至少)
- 60
- 移动类收入占比(%)
- 10
- 其中AMR方案(%)
- 4
- 操作类收入占比,约(%)
- 90
据Skild AI披露;为年化数据,非审计收入;未作估算。
截至 2026年10月1日
Skild列出了三个具名部署。公司称正与英伟达和富士康合作,在英伟达Blackwell系统的高精度组装工序中部署搭载Skild Brain的双臂机器人;在住友电装推进S1用于线束制造;与三井物产合作,在商用厨房试点通用机器人。按Skild的说法,三井物产的供应链每天为日本各地提供140万份餐食。
收入数据紧随8月18日发布的S1。Skild称S1为“上下文学习”模型:无需针对每项任务重新训练,看一段任务视频即可执行。公司表示,S1完成了此前未见过、时长最长10分钟的任务,包括翻煎饼、手冲咖啡、植物换盆和套件组装。在一个案例中,从录制种植示范到机器人自主完成,仅用了11分钟。
Skild用同样数据训练的传统语言指令式视觉语言动作(VLA)模型作对照,数据规模从1000小时到10万小时。在未见任务上,S1的逐步累计成功率平均为66%,语言指令式模型仅为9%。公司称,上下文中的一段示范约等于380条后训练样本;对超过4分钟的任务,采集380条示范需要50至100小时遥操作。不过,用2000条示范后训练的模型最终以86%反超S1。在训练中见过的任务上,随着预训练规模扩大,S1准确率升至96%。
训练数据混合了遥操作、UMI手持夹爪数据、第一视角人类视频和仿真。Skild表示,每花1美元采集数据,就花3美元做质量控制。英伟达9月10日发文称,S1使用了Cosmos世界模型及Cosmos Curator数据工具、采用Newton物理引擎的Isaac Sim与Isaac Lab,以及TensorRT推理优化。
Skild成立于2023年,融资规模可观。2024年7月A轮融资3亿美元,估值15亿美元;2026年1月由软银领投完成14亿美元C轮,估值超过140亿美元,NVentures、麦格理资本、贝索斯探险、LG、施耐德电气和未来资产等参投。公司当时称2025年数月内收入约3000万美元。2026年4月,Skild收购了Zebra Technologies的机器人业务(前身为Fetch Robotics)及其Symmetry Fulfillment编排平台。
对中国产业链而言,最值得注意的是富士康产线。Skild把模型部署在英伟达服务器的组装环节,意味着“机器人大脑”开始进入电子代工这一中国制造的核心场景。国内具身智能企业多以整机或垂直场景切入,而Skild展示的是在他人硬件上卖软件、按客户收费的路线。宇树科技于2026年8月18日在上交所科创板发布上市相关公告,国内资本市场对机器人本体已给出定价,纯软件“大脑”的估值逻辑则仍待检验。
与同行相比,Skild的位置更清晰。Figure AI于2025年9月融资10亿美元,投后估值390亿美元;Apptronik于2026年2月完成5.2亿美元A轮扩展;两家都未公布经常性收入。2025年11月完成B轮的Physical Intelligence以发布研究为主。谷歌DeepMind 7月30日推出的Gemini Robotics 2,其动作模型仍只对合作伙伴开放。
- Skild AI
- 2023
- C轮
- 1400
- 14
- 2026-01-14
- Figure AI
- 无数据
- C轮
- 1000
- 39
- 2025-09-16
- Apptronik
- 2016
- A轮扩展
- 520
- 无数据
- 2026-02-11
- Agility Robotics
- 2015
- B轮
- 150
- 无数据
- 2022-04-22
- 1X Technologies
- 2014
- B轮
- 100
- 无数据
- 2024-01-13
- Physical Intelligence
- 无数据
- B轮
- 无数据
- 无数据
- 2025-11-20
以各公司公告为准;未披露为null。Skild估值倍增 = C轮投后估值(140亿美元)/ A轮投后估值(15亿美元,2024年7月)= 9.3倍。
截至 2026年10月1日
上下文学习的吸引力在于经济性。每项新任务的微调都要付出数据采集、算力和工程人力。如果客户录一段视频,几分钟就能得到可用策略,新增任务的成本就接近拍摄成本。但Skild自己的数据也显示了边界:用2000条示范后训练的模型成功率仍更高,大批量任务或许仍值得走传统微调路线。
疑问仍然不少。ARR是按当前趋势年化的数字,并非审计收入;Skild未拆分软件授权、硬件、服务以及4月收购的Zebra机器人业务各自的占比。66%是公司内部评测的逐步平均值,并非独立基准,S1测试所用的机器人硬件也未公开。
ROBOTNESS 分析
Skild正把机器人基础模型竞赛变成收入竞赛,其上下文学习路线的设计目标,是让每个新客户的导入成本都低于上一个。
证据在于公司选择公开的数据:ARR、已确认收入、客户数、按任务类型的收入结构,以及以“节省多少示范”来表述的S1指标。日本制造企业和富士康产线等具名工业客户,说明该模型卖进的是工厂而不只是实验室。
最有力的反方观点是,相当一部分收入可能来自收购业务和传统业务,而非基础模型本身。Skild 4月收购了Zebra机器人业务,仅AMR方案就占收入4%。在模型授权与集成工作未拆分之前,这个数字更多体现销售执行力,而非模型能力。
乐观情形:S1让新增任务几乎零成本,客户数复利增长,Skild成为第三方机械臂和人形机器人的默认软件层,正如它已在英伟达和富士康产线上运行那样。届时超过140亿美元的估值将由收入倍数而非研究预期支撑。
悲观情形:客户越多,集成和服务工作越重,毛利率始终偏薄;英伟达等方的开放模型侵蚀专有“大脑”的溢价;在大批量任务上,后训练路线以86%对66%保持优势。
值得关注的信号:
- Skild下次更新是否披露模型授权收入占比或毛利率。
- 住友电装线束产线与三井物产厨房试点能否在2027年初前转入正式运行。
- 是否出现估值高于2026年1月逾140亿美元水平的新一轮融资。
- 2026年9月10日(ARR);8月18日(S1)
- 1亿美元
- 10个月5000万美元
- 60家以上
- 移动类10%(AMR 4%),操作类约90%
- 66%,语言指令式VLA为9%(逐步平均)
- 一段视频约等于380条后训练样本
- 英伟达与富士康、住友电装、三井物产
- 超过140亿美元(2026年1月C轮)
为何重要
机器人基础模型公司凭借“一个通用模型驱动多种机器人”的承诺募集了数十亿美元。Skild 9月10日的披露,是少有的用收入检验这一承诺的案例:首次部署十个月,ARR 1亿美元,确认收入5000万美元,付费客户逾60家。
S1是延续这条增长曲线的工具。如果新任务只需一段视频而非数百条遥操作示范,服务新客户的边际成本就会大幅下降,这是硬件密集的机器人行业实现软件式增长的前提。
竞争对手分析
Figure AI与Apptronik自造人形机器人,均未披露经常性收入。Skild则出售运行在他人硬件上的“大脑”,包括英伟达与富士康产线上的双臂系统,以及4月收购的原Fetch Robotics AMR机队。
国内企业路线不同:多数具身智能公司以自研整机加场景方案切入,收入与硬件出货高度绑定。Skild的模式若跑通,会对国内“软硬一体”路线形成对照,也可能促使国内整机厂考虑外接第三方大脑,或反过来把自研模型开放给其他本体。
估值背景
Skild投后估值从2024年7月A轮的15亿美元升至2026年1月C轮的逾140亿美元,约9.3倍。以9月披露的1亿美元ARR计算,1月估值约为年化收入的140倍(14,000 / 100),这一倍数以持续高增长为前提。
C轮时Skild称2025年数月收入约3000万美元。2026年9月达到1亿美元ARR,与1月投资人押注的增长路径一致,但尚未展示利润率。若新一轮估值高于140亿美元,说明投资人接受以ARR作为主要估值依据。
供应链影响
披露的部署对应具体产业链:富士康的英伟达Blackwell服务器组装、住友电装的汽车线束、三井物产供应的商用厨房。三者都是多品种、劳动密集、传统自动化改线成本高的环节。
技术上,英伟达称S1使用了Cosmos、Isaac Sim、Isaac Lab和TensorRT。遥操作、UMI手持夹爪、第一视角视频与仿真结合的数据策略,会拉动低成本数据采集设备需求,国内相机模组、夹爪和数据采集硬件厂商具备成本优势。
后续看点
一是收入按模型授权、硬件和服务拆分的披露,可看出1亿美元中软件占多少。二是住友电装产线的正式上线情况。
三是三井物产厨房试点结果,检验S1处理易变形食材和频繁换菜单的能力。四是Skild 9月23日发布的“物理自博弈”研究:S1经过相当于140年的仿真对局学会踢足球,预示下一代模型可能更多依赖仿真而非遥操作。
分析师观点
核心判断:Skild是机器人基础模型开发商中商业化成果最可信的一家,S1的设计目标是随规模扩大不断降低导入成本。置信度:中。收入、客户和合作方数据均见于Skild官方页面,富士康部署亦有英伟达博客佐证。
置信度不高的原因在于ARR未经审计,且混合了收购的AMR业务与模型驱动的操作类收入;S1指标来自内部评测的逐步统计。若Skild披露毛利率或第三方复现S1结果,置信度可上调。
值得追问的问题
1亿美元ARR中,原Zebra机器人业务和Skild Brain授权各占多少?操作类部署的毛利率是多少?
S1的66%和96%是在哪些机械臂和灵巧手上测得的,在客户产线上能否保持?S1会否在早期访问之外向外部开发者开放,定价如何?是否有进入中国市场或与国内整机厂合作的计划?