Figure AI的F.03人形机器人进驻宝马斯帕坦堡工厂,此前产能百余天提升24倍并签下首个零售物流客户
Figure AI于2026年6月30日宣布,Figure 03人形机器人已进入宝马集团斯帕坦堡工厂52号厂房,以Helix 02模型从事零件排序作业。此前Figure在4月29日披露,其自有工厂BotQ在不到120天内把产能从每天1台提升到每小时1台,累计交付逾350台;5月26日又与JCPenney母公司Catalyst Brands签署物流中心自动化协议。
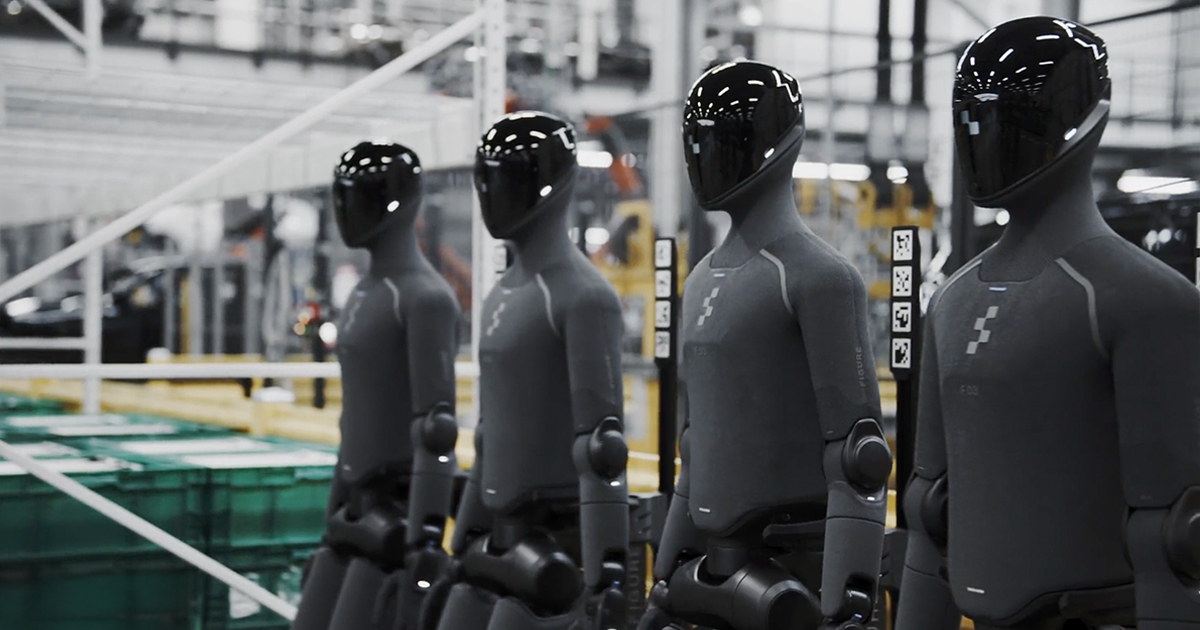
美国人形机器人公司Figure AI在2026年第二季度末把最新机型送进了汽车工厂。Figure于6月30日宣布,Figure 03已抵达宝马集团位于美国南卡罗来纳州的斯帕坦堡工厂,在52号厂房从事零件排序作业,即拾取朝向各异的零部件,并按装配线所需顺序排列。Figure表示,机器人由其视觉语言动作模型Helix 02驱动,可同时协调手、臂、躯干和双脚的全身动作。
宝马项目建立在此前试点之上。Figure称,上一代Figure 02去年在宝马参与了3万辆汽车的装配。公司未披露斯帕坦堡部署的Figure 03数量、作业节拍及与宝马的商业条款。
这些机器人出自Figure自建的量产工厂BotQ。Figure在4月29日发布的进展中表示,Figure 03产能已从每天1台提升到每小时1台,在不到120天内实现24倍的产出提升,累计交付超过350台。据公司介绍,BotQ为所有关键模块设有专线,以自研制造执行系统管理逾150个联网工位。
- 爬坡前产能
- 1
- 台/天
- 爬坡后产能
- 24
- 台/天(每小时1台)
- 产出提升
- 24
- 倍
- 爬坡时长
- 120
- 天(不到)
- Figure 03交付量
- 350
- 台(以上)
- 下线一次合格率
- 80
- %(以上)
- 电池产线一次合格率
- 99.3
- %
- 电池包出货
- 500
- 个(以上)
- 执行器产量
- 9000
- 个(以上)
- 联网工位
- 150
- 个(以上)
- 在线检验点
- 50
- 个(以上)
- 单机功能测试
- 80
- 项(以上)
所有数值来自Figure 2026年4月29日文章《Ramping Figure 03 Production》。爬坡后日产 = 每小时1台 x 24小时(Figure表述)。标注以上处为Figure写作over的下限值。均为披露数字,非估算。
截至 2026年10月1日
Figure同时公布了质量数据。整机下线一次合格率超过80%,并逐周提升;电池产线一次合格率99.3%,已出货电池包超过500个。工厂已生产逾9000个执行器,涵盖10余种型号,设有50多个在线检验点,每台机器人出厂前需通过80多项功能验证测试。数百家供应商已按来料检验标准完成认证。
4月的披露也说明了机器人的去向。整机被分配用于内部研发、数据采集、家务功能开发和商业客户,部署在总部、客户现场和家庭中。自研的机队管理系统实时跟踪健康状况、位置和运行状态,空中升级可一次性向全机队推送软件。Figure还推出名为System 0的感知条件全身控制模型,称其仅经仿真训练即可在真实环境中零样本攀爬楼梯。
5月26日,第二条商业渠道打开。Figure与旗下拥有JCPenney、Aéropostale和Brooks Brothers的控股公司Catalyst Brands签约,在其位于内华达州里诺的配送物流中心自动化体力繁重的供应链作业。Figure称,这是其与布鲁克菲尔德(Brookfield)投资组合企业之间的首个商业纽带,布鲁克菲尔德同时投资了双方。双方未披露机器人数量、合作期限和金额。
Figure在2025年9月宣布完成10亿美元C轮融资,投后估值390亿美元,在已披露估值的人形机器人企业中居首。对手们也走在相似道路上。Apptronik与梅赛德斯奔驰合作,并于2026年2月获得5.2亿美元A轮扩展融资;Agility Robotics的Digit在物流企业中运行;特斯拉则为自家工厂开发Optimus。
对中国同行而言,Figure的数据提供了一个可直接对照的量产标尺。国内优必选、智元、宇树、小鹏等企业也在推进人形机器人进厂,优必选Walker S系列已在多家车企工厂开展实训。但多数国内企业尚未像Figure这样系统公开产线节拍、一次合格率和零部件产量。中国在执行器、减速器、电机和电池方面的供应链成本优势明显,而Figure选择自制执行器和电池,意味着中美人形机器人在垂直整合程度上可能走出不同路线,国内零部件企业在海外整机厂的配套空间也需重新评估。
悬而未决的是商业深度与单位经济性。Figure公布了产能、合格率和逾350台的累计交付量,但没有披露收入、售价,也没说明已交付机器人中有多少在从事付费工作。80%的下线一次合格率意味着每5台就有1台需要在最后环节返工,以汽车零部件行业标准衡量仍处于爬坡初期。
ROBOTNESS 分析
Figure同时公开工厂节拍、合格率和交付量,抬高了人形机器人行业的制造披露标准,进驻宝马则表明它要把产能转化为付费工业作业,而非演示。
证据是行业内少见的具体数字。每小时1台的节拍、逾350台交付、99.3%的电池合格率和9000个执行器,都是竞争对手鲜少公开的制造信息。宝马项目从Figure 02试点升级为更难的任务和更新的机型,加上Catalyst协议带来的物流场景,Figure在年中已握有两个工业垂直领域。
最有力的反驳是产能不等于需求。Figure未说明有多少机器人在产生收入;未披露数量的控股公司协议和缺乏节拍数据的宝马任务,可能各自只涉及少数几台。以80%的最终合格率扩张到数千台规模,小机队掩盖的成本与可靠性问题将会暴露。
乐观情形。宝马把Figure 03扩展到更多厂房和工厂,Catalyst将机器人推广到布鲁克菲尔德旗下其他企业,机队数据闭环让Helix性能快速提升,足以支撑390亿美元估值。
悲观情形。每个现场的部署停留在个位数,返工与服务成本侵蚀利润,而波士顿动力、特斯拉等背靠车企母公司的对手率先拿下大型工厂合同。
值得关注的信号。
- 2026年下半年Figure或宝马是否披露斯帕坦堡的部署数量或作业节拍。
- BotQ一次合格率的更新,2026年4月29日时为80%以上且逐周提升。
- Catalyst Brands部署是否扩展到里诺以外,或出现第二个布鲁克菲尔德投资组合客户。
- Figure AI
- 无数据
- C轮
- 1000
- 39
- 2025-09-16
- Apptronik
- 2016
- A轮扩展
- 520
- 无数据
- 2026-02-11
- Agility Robotics
- 2015
- B轮
- 150
- 无数据
- 2022-04-22
- 1X Technologies
- 2014
- B轮
- 100
- 无数据
- 2024-01-13
- Humanoid(英国)
- 无数据
- A轮
- 152
- 1.35
- 2026-07-21
依据公司或领投方公告。Figure估值为Humanoid的28.9倍(39/1.35)。null表示未披露。均为披露数字,非估算。
截至 2026年10月1日
- Figure 03进驻宝马集团斯帕坦堡工厂52号厂房(2026年6月30日宣布)
- 基于Helix 02的零件排序
- Figure 02参与3万辆汽车装配
- 每小时1台,不到120天内由每天1台提升
- 超过350台(截至2026年4月29日)
- 80%以上
- 99.3%,出货电池包逾500个
- 逾9000个,10余种型号
- 内华达州里诺配送中心(2026年5月26日)
- 投后390亿美元(2025年9月C轮)
为何重要
人形机器人企业谈论工厂已有数年,Figure如今开始公布工厂数据。4月的披露提供了人形机器人规模化制造的首个公开基准,涵盖节拍、合格率和零部件产量;6月的宝马部署则把产出与具名汽车客户联系起来。
行业争论的焦点随之转移,从人形机器人能否量产,转向客户能否消化这些产量。Figure后续关于付费部署的披露,将成为所有以量产故事融资的对手的参照。
竞争对手分析
2026年2月获得5.2亿美元A轮扩展融资的Apptronik与梅赛德斯奔驰合作切入汽车工序;Agility Robotics以Digit专注物流。波士顿动力和特斯拉有经营工厂的母公司,可自行部署机器人,Atlas对应现代汽车集团,Optimus对应特斯拉工厂。
Figure没有这样的母公司工厂,因此宝马和Catalyst等外部锚定客户至关重要。其优势在于资本,390亿美元是同组中最高的披露估值,同时支撑BotQ和Helix训练所需算力。国内优必选等企业则多依托与车企的合作试点,与Figure路线更接近。
估值背景
Figure 2025年9月390亿美元的投后估值,是英国Humanoid公司2026年7月13.5亿美元估值的28.9倍。这一溢价建立在Figure率先展示工业级制造与自有模型之上。
已披露交付量为350台以上,意味着投资者是在为未来产量而非当前产出定价。BotQ每小时1台的产能能否在未来12至18个月内获得相匹配的付费订单,将检验这一估值。
供应链影响
截至4月,Figure已自制逾9000个执行器,涵盖10余种型号,并自营一次合格率99.3%的电池产线。这种垂直整合降低了对外部执行器供应商的依赖,而执行器正是许多人形机器人企业的瓶颈。
Figure称已认证数百家供应商,但未披露名单,也未说明电机、轴承、齿轮、传感器和计算模组中哪些外购。中国零部件企业若想进入美国人形机器人供应链,需先弄清这类整机厂的自制边界,同时应对关税与供应链安全审查。
后续看点
关注斯帕坦堡的部署数量和向宝马其他工厂的扩展、BotQ合格率更新,以及超过350台的累计交付数字。
此外还应关注Catalyst Brands是否把部署扩展到里诺以外,以及Figure在下一轮融资中是否披露收入或售价。
分析师观点
核心判断:Figure把人形机器人竞争从样机阶段推进到制造披露阶段,宝马和Catalyst部署是检验需求能否跟上的首批测试。置信度:中等。制造数据具体但均来自公司自述,收入、价格和付费机队规模仍未公开。
若Figure或宝马披露单个现场两位数的部署量或收入数据,置信度将上调;若累计交付停滞或宝马转向其他供应商扩展,则下调。
值得追问的问题
交付的350多台中有多少在从事付费客户工作?每小时1台节拍下的单台成本是多少,80%一次合格率带来的返工如何影响成本?
Figure 03在宝马52号厂房的作业节拍与稼动率相较人工如何?Catalyst协议是否包含数量承诺或布鲁克菲尔德旗下其他企业?