发那科年度销售额创纪录达8578亿日元,四季度中国订单激增55%
发那科4月24日公布,截至2026年3月的财年销售额同比增长7.6%至8578亿日元,创历史新高;营业利润增长15.7%至1838亿日元,机器人业务占营收44.1%。四季度订单同比增长19.2%至2520亿日元,其中中国订单增长55.2%。公司预计新财年再创纪录,并宣布最多500亿日元的股票回购。
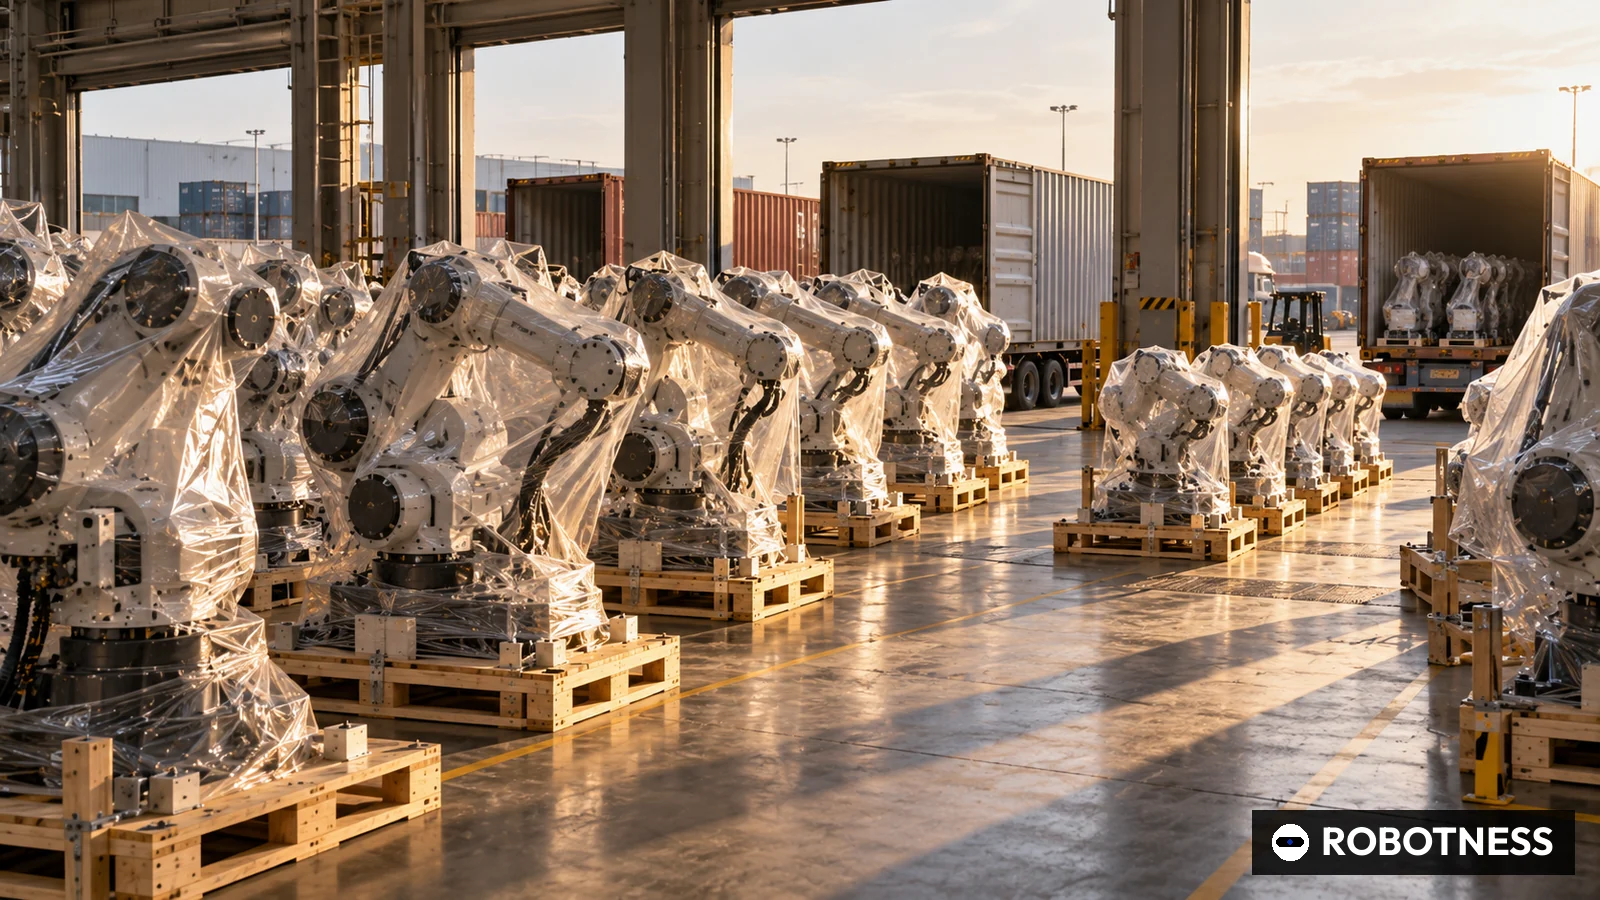
日本工业机器人和数控系统巨头发那科(FANUC)4月24日公布财报,截至2026年3月31日的财年销售额同比增长7.6%至8578亿日元,超过2022财年8520亿日元的前高,创历史纪录。公司在业绩说明材料中表示,美洲、欧洲和中国的机器人需求抵消了机床业务的疲软。
营业利润同比增长15.7%至1838亿日元,营业利润率提升1.5个百分点至21.4%。经常利润增长15.6%至2275亿日元,归属于母公司股东的净利润增长12.9%至1665亿日元,每股收益178.47日元,上年为157.31日元。报告期平均汇率为1美元兑150.77日元、1欧元兑174.79日元。公司维持60%的派息率,全年每股分红107.09日元。
机器人业务是主要增长引擎。机器人部门销售额增长14.9%至3786亿日元,占集团营收的44.1%,高于上年的41.3%。数控系统和伺服电机所在的FA部门增长7.0%至2085亿日元,服务部门增长4.4%至1411亿日元。包含ROBODRILL加工中心、ROBOSHOT注塑机和ROBOCUT线切割机的机械部门(ROBOMACHINE)下降5.8%至1296亿日元。
1至3月的第四季度表现最强。单季销售额同比增长10.6%至2345亿日元,营业利润561亿日元,利润率达23.9%。当季机器人销售额增长25.5%至1094亿日元,其中美洲增长34.8%至480亿日元,中国增长34.6%至268亿日元,欧洲增长45.1%至228亿日元,而中国以外的亚洲地区下降49.3%。
订单数据显示增长势头延续至新财年。第四季度订单额2520亿日元,同比增长19.2%,环比增长14.5%。中国订单同比大增55.2%至790亿日元,占订单总额的31.3%。日本增长29.6%至343亿日元,欧洲增长19.4%至375亿日元,美洲仅增长0.9%至612亿日元,中国以外亚洲下降8.8%至368亿日元。分部门看,FA订单增长40.2%至711亿日元,机器人订单增长10.6%至1006亿日元。
据发那科公布的说明会问答纪要,中国需求主要来自AI半导体、数据中心、人形机器人零部件、医疗器械和新能源汽车,部分客户为锁定交期提前下达了数控系统订单。公司表示在所属产品领域保持了市场份额。美国方面,机器人需求正从电动车扩展到混动和燃油车产线,通用工业需求稳健,并出现了数据中心相关询单。
对于截至2027年3月的新财年,发那科预计销售额增长6.0%至9096亿日元,再创新高;营业利润增长15.5%至2122亿日元,利润率23.3%;净利润增长11.0%至1849亿日元。预测汇率为1美元兑150日元、1欧元兑170日元。公司表示已按现行美国关税税率计入预测,中东局势影响目前有限。
董事会同时批准在2026年5月1日至2027年4月30日期间回购最多1000万股、金额上限500亿日元的股票。上一财年公司仅回购了5.53亿日元,并解释称因股价上涨,上一轮500亿日元额度基本未被使用。
发那科还在最大的机器人市场扩充产能。美国子公司FANUC America将投资9000万美元(约143亿日元)在密歇根州购地并兴建84万平方英尺的新设施,计划2027年底完工,以应对物理AI、虚拟调试和数字孪生需求。公司称,自2019年以来其在美投资累计约3亿美元,创造就业逾700个。
对中国同行而言,这份财报释放了双重信号。一方面,中国制造业在AI服务器、数据中心和人形机器人零部件上的投资正在拉动对日本高端数控系统和机器人的进口需求;另一方面,埃斯顿、汇川技术等本土厂商正在通用工业和新能源领域加速替代外资品牌。发那科第四季度在华机器人销售仍增长34.6%,说明其在汽车与高精度应用上仍具优势。
日本国内对手增长较慢。2月结账的安川电机4月10日公布,机器人部门销售额增长4.0%至2470亿日元,部门营业利润下降14.0%至204亿日元。川崎重工5月12日公布,其精密机械与机器人部门中的机器人销售额降至929亿日元。下表依据各公司披露数据进行比较。
- 发那科
- 2026年3月
- 857.8
- 378.6
- 14.9
- 21.4
- 909.6
- 安川电机
- 2026年2月
- 542.1
- 247
- 4
- 8.7
- 580
- 川崎重工
- 2026年3月
- 2311.2
- 92.9
- -1.8
- 6.3
- 2560
均为公司披露数据。发那科为机器人部门,安川为机器人部门,川崎为精密机械与机器人部门中的机器人业务。川崎利润率为事业利润除以营收。增速为本期除以上期再减一。
截至 2026年10月1日
风险同样明显。中国占全年销售额的26.6%,占第四季度订单近三分之一,且公司自己承认其中包含提前下单。中国以外亚洲的机器人销售在第四季度几乎腰斩,机械部门仍低于上年水平。发那科表示目前不单独统计物理AI机器人,外界尚无法衡量其主推的AI产品对增长的实际贡献。
ROBOTNESS 分析
发那科创纪录的业绩确认了美洲、欧洲和中国的机器人景气回升,但新财年计划更多依赖利润率提升而非销量增长,一旦中国提前下单的效应消退,业绩将承压。
证据在于业绩指引。公司预计销售额增长6.0%,营业利润却增长15.5%,意味着利润率要在第四季度23.9%的基础上继续提升至全年23.3%。近期订单增长很大一部分来自中国,而公司自己点明了提前采购的因素。
最有力的反驳是复苏的广度。第四季度日本订单增长29.6%,欧洲增长19.4%,集团机器人订单增长10.6%;若公司只预期短期脉冲,不太可能在美国投入9000万美元扩产。
乐观情形:每季度1000亿日元以上的机器人订单成为常态,美欧汽车投资从电动车扩展到更多车型,开放式物理AI平台提升定价能力,营业利润率接近24%,回购额度全部用完。
悲观情形:提前下单结束后中国订单回落,中国以外亚洲持续疲软,关税挤压美国利润,销售增速低于6%,利润率目标落空。
- 2026年7月31日:第一季度财报,检验中国订单能否维持在700亿日元以上。
- 2026年6月起每月:股票回购进展公告,观察500亿日元额度的使用节奏。
- 2027年底:密歇根新设施竣工,标志其在美本地化生产的推进。
- 2025年4月至2026年3月
- 8578亿日元(+7.6%),历史新高
- 1838亿日元(+15.7%),利润率21.4%
- 1665亿日元(+12.9%)
- 3786亿日元(+14.9%),占比44.1%
- 2520亿日元(同比+19.2%)
- 790亿日元(+55.2%)
- 销售额9096亿日元,营业利润2122亿日元
- 最多1000万股或500亿日元(2026年5月至2027年4月)
- 密歇根新设施9000万美元,2027年底完工
为何重要
发那科同时销售机床的数控系统和照料机床的机器人,是观察制造业资本开支的风向标。机器人销售增长14.9%、第四季度订单增长19.2%,是迄今最清晰的信号,表明2023年以来的工业机器人去库存周期已在美洲、欧洲和中国结束。
对中国市场而言,更值得关注的是需求结构。发那科点名的AI半导体、数据中心、人形机器人零部件和新能源汽车,正是中国本轮制造业投资的重点方向,说明高端设备进口需求与国内产业升级同步。
竞争对手分析
安川电机机器人销售增长4.0%,但部门利润下降14.0%,显示发那科在同一市场同时获得了量和价。川崎的机器人销售929亿日元,不到发那科机器人部门的四分之一,且更依赖半导体晶圆搬运。
在中国,埃斯顿、汇川技术、新时达等本土厂商凭借价格和交付速度在通用工业和锂电、光伏领域扩张份额。发那科第四季度在华机器人销售仍增长34.6%,表明其在汽车焊装、高精度加工等领域的护城河尚未被突破。
估值背景
发那科指引营业利润率23.3%,远高于安川上财年的8.7%和川崎6.3%的事业利润率。60%派息率加500亿日元回购,体现管理层对现金流的信心。
公司承认上一轮回购因股价上涨未能执行,说明市场已部分计入复苏预期。一旦中国订单放缓,以利润率持续扩张为前提的估值将面临调整。
供应链影响
发那科伺服电机、控制器等核心部件基本自产,受减速器和电机供应波动影响较小。密歇根投资是在美国关税长期化背景下的本地化举措。
发那科提到的人形机器人零部件需求,意味着中国人形机器人供应链正在采购日本数控机床来加工关节、减速器等精密部件。中国本土机床和数控系统厂商在这一环节的替代空间值得关注。
后续看点
7月31日第一季度财报将显示3月季度790亿日元的中国订单是否只是一次性高点。中国以外亚洲机器人销售第四季度下降49.3%,其能否回升同样关键。
5月新品发布会上开放式物理AI平台能否从演示走向订单,以及中国人形机器人厂商的量产节奏,也将影响发那科在华数控需求。
分析师观点
核心判断:发那科以日本机器人厂商中最强的订单势头进入新财年,但指引在利润率上前置。置信度:中等。各地区订单普遍增长支撑判断,但中国占比高以及公司自认的提前下单限制了确定性。
若第一季度机器人订单维持在1000亿日元以上、中国订单高于700亿日元,可将置信度上调至高;若中国回落而机械部门和中国以外亚洲继续收缩,则需下调。
值得追问的问题
第四季度中国订单激增中,提前下单与人形机器人、数据中心供应链的结构性需求各占多少?发那科没有量化。
发那科何时开始单独披露物理AI机器人出货量?密歇根设施将生产整机还是仅负责总装和调试?