法国工业机器人视觉公司Inbolt获1250万美元融资,从汽车工厂转向数据中心
为工业机器人提供3D视觉与AI软件、使其实时修正动作的法国公司Inbolt于2026年9月30日宣布完成1250万美元融资,由Shift4Good领投。资金将用于拓展美国和亚太市场,并进入数据中心与电子制造领域,公司累计融资达3400万美元。
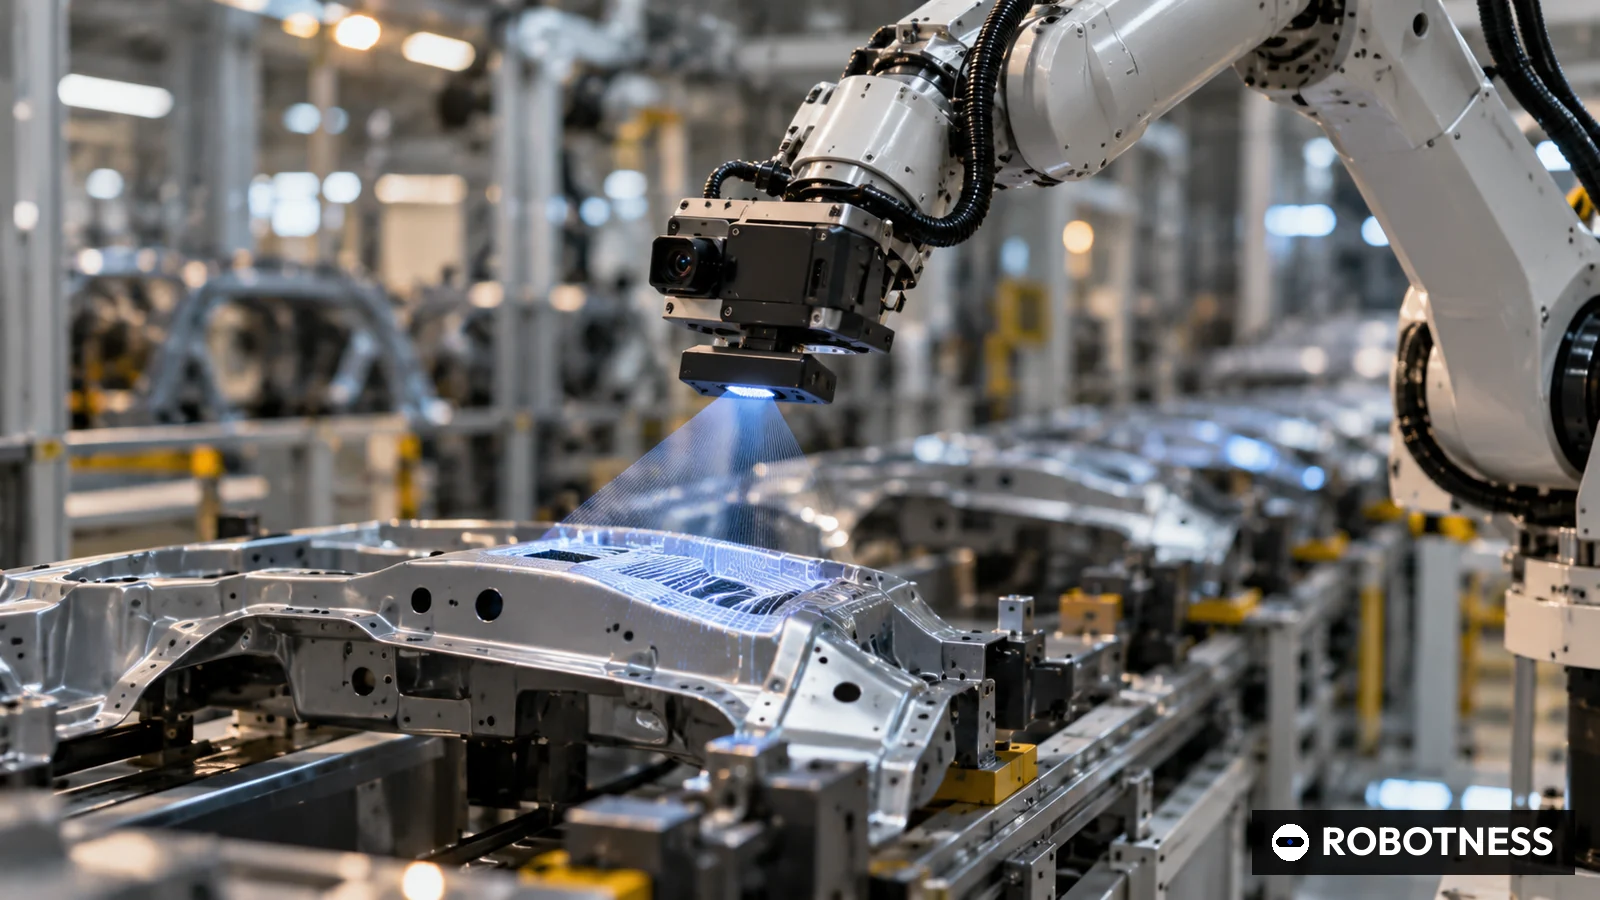
总部位于巴黎的工业机器人视觉软件公司Inbolt于2026年9月30日宣布,完成1250万美元融资,由法国影响力投资机构Shift4Good领投。公司表示,资金将用于拓展美国和亚太市场,并把业务从汽车工厂延伸至数据中心和电子制造。
融资条款
据公司公告,Bridges Climate Transition Partners、BNP Paribas Développement和Ora Global参与本轮。Inbolt未披露本轮的轮次名称和估值,仅称融资完成后累计融资额为3400万美元。BNP Paribas Développement为老股东,2024年9月Inbolt完成由Exor Ventures领投的1500万欧元A轮融资时,该机构已列在既有投资方之中。
产品是什么
Inbolt将3D相机与AI软件结合,使机械臂能够识别眼前的工件和工位,并在控制回路内修正轨迹,而不是机械地重复预设路径。公司称,系统只需CAD模型即可在几分钟内完成训练,可用于新建和既有产线,兼容发那科、ABB、库卡、安川、柯马和优傲等品牌机械臂。
公司披露,目前已在三大洲100多家工厂部署200多台机器人,客户包括博世、Beko、伟创力、福特、Stellantis和丰田。过去两年收入年复合增长率超过500%,2026年在底特律设立办公室。2024年A轮时,公司称已在20多个工业现场实现量产应用。
公司背景
Inbolt由Rudy Cohen、Albane Dersy和Louis Dumas于2019年创立,Cohen任首席执行官。他在公告中表示,工业机器人近五十年来一直在"盲操作",让机器人应对工件位置偏差的关键在于软件而非新硬件。Shift4Good合伙人Julien Baumont则称,这笔投资对应的是AI从屏幕走进工厂和机器的趋势。
对中国市场的意义
在中国,3D视觉引导早已是工业机器人产业链中的成熟环节,梅卡曼德等本土厂商长期在汽车、物流和电子产线提供视觉加AI方案,3D相机也有本土供应来源。Inbolt的跨品牌策略与国产方案思路接近,但其客户集中在欧美车企。公司提出拓展亚太,意味着将与本土视觉厂商和国产机械臂厂商的自带方案直接竞争,价格将是主要门槛。
ROBOTNESS 分析
Inbolt押注的是,下一轮工厂自动化投入将更多流向为存量"盲机器人"加装感知,而非采购新设备;进军数据中心则检验这一逻辑能否走出汽车工厂。
客户名单支撑这一判断。福特、Stellantis和丰田本身拥有大量传统机械臂,按公司口径,其应用从2024年的20多个现场增至2026年的100多家工厂,主要来自为既有设备增加感知能力。下表显示,本轮规模在本周经核实的机器人融资中并不突出,但其背后有收入支撑,且客户预算已经存在。
- SiMa.ai
- 美国
- 物理AI边缘芯片
- C轮
- 150
- 2026-09-28
- Inbolt
- 法国
- 工业机器人3D视觉AI
- 未命名
- 12.5
- 2026-09-30
- Destro AI
- 美国
- 仓储多品牌机器人调度
- 种子轮
- 8
- 2026-09-29
- Tangent Robotics
- 美国
- 触觉机器人灵巧手
- Pre-seed
- 4.5
- 2026-09-30
- Qibitech
- 日本
- 跨品牌机器人控制软件
- B轮
- 无数据
- 2026-09-30
金额以各公司一手公告为准;Qibitech披露约6亿日元,未折算。Inbolt占比 = 12.5 / 175 = 7.1%。均为披露数据,非估算。
截至 2026年10月1日
最有力的反方观点是机器人本体厂商自身正在向上延伸。发那科和安川均在2026年宣布AI合作,一旦原厂内置视觉足够好且足够便宜,独立视觉层的必要性将明显下降。数据中心和电子工厂零件更小、公差更严、节拍更快,汽车领域的经验未必能直接迁移。
- 2024-09-19
- A轮
- 15
- EUR
- Exor Ventures
- 2026-09-30
- 未命名
- 12.5
- USD
- Shift4Good
按公司披露币种。2026年本轮后累计3400万美元(公司披露)。本轮占累计比例 = 12.5 / 34 = 36.8%。两次公告间隔741天。均为披露数据,非估算。
截至 2026年10月1日
乐观情景下,Inbolt在一年内公布首批数据中心或电子制造客户,保持接近当前的增速,并依托底特律办公室拿下更多北美工厂,为2027年更大规模融资铺路。悲观情景下,本体厂商以极低价格捆绑同类视觉功能,汽车资本开支放缓,1250万美元难以支撑在两个新大洲同时扩张。
以下三个信号将验证或推翻上述判断。
- 2027年3月31日前,是否公布数据中心或电子制造客户
- 2027年6月30日前,部署规模是否超过2026年9月披露的200台机器人和100家工厂
- 未来12个月内,发那科、ABB、库卡或安川是否推出与之重叠的原生AI引导功能
- 1250万美元
- Shift4Good
- Bridges Climate Transition Partners、BNP Paribas Développement、Ora Global
- 3400万美元(公司披露)
- 2024年9月A轮1500万欧元,Exor Ventures领投
- 三大洲100多家工厂、200多台机器人(公司披露)
- 发那科、ABB、库卡、安川、柯马、优傲
- 2026年9月30日
为何重要
到2030年在工厂里工作的机器人,大部分已经装好并按固定程序运行。Inbolt提供的是让这些设备容忍工件偏差的最便宜路径:加装相机和软件,而不是新建工作站。1250万美元规模不大,但在2026年的机器人融资中,能拿出具名车企客户和百家工厂量产应用的案例并不多。
进军数据中心值得关注。服务器机架装配与搬运是随AI资本开支增长最快的人工作业之一,若在此奏效,公司将获得与汽车周期关联度更低的客户群。
竞争对手分析
直接竞争来自本体厂商的自带视觉和成熟机器视觉供应商。本体厂商掌握控制器和客户关系,具有结构性优势;Inbolt的回应是,对于混用多品牌机械臂的工厂,一套统一感知层优于六套原厂选项。
在中国市场,梅卡曼德等本土3D视觉厂商已在汽车和物流产线大规模落地,且有成本优势。若Inbolt按计划进入亚太,预计更可能先从欧美车企在华或在东南亚的工厂切入,而非与本土厂商正面争夺国内客户。这是本台判断,并非公司表态。
估值背景
Inbolt本轮及此前各轮均未披露估值,本台不做估值比较。可测算的指标包括:本轮占公司累计3400万美元的36.8%;A轮公告(2024年9月19日)与本轮公告间隔741天;在本台9月28日至10月1日核实的五笔机器人融资中,按披露美元金额排名第二,占合计1.75亿美元的7.1%。
本轮未标注轮次名称、投资方以气候主题基金为主,显示融资更多以工业效率而非估值抬升为叙事。此为本台解读。
后续看点
其一,2027年3月底前是否公布数据中心或电子制造具名客户。其二,2027年年中前部署规模是否突破200台机器人和100家工厂。其三,未来一年发那科、安川等本体厂商在原生AI引导方面的产品动作。
分析师观点
核心判断:Inbolt处在存量机器人改造需求的受益位置,数据中心业务是检验这一市场能否走出汽车行业的关键。信心等级:中。客户名单和从20多个现场到100多家工厂的扩张具体可查,但绝对收入未披露,本体厂商的反应是最大变量。
若出现非汽车具名客户,信心将上调;若主要本体厂商将同类AI引导作为标配推出,将下调。
值得追问的问题
目前汽车业务占收入多少,2028年数据中心与电子业务目标占比是多少?200多台机器人在六个品牌间如何分布?是否与本体厂商签有控制器接口合作协议?500%复合增长对应的绝对收入是多少?亚太拓展是直销还是通过系统集成商?