産業用ロボットに「目」を後付けする仏インボルト、1250万ドル調達 自動車工場からデータセンターへ
産業用ロボットが部品を認識し動作をリアルタイムで補正できるようにする3DビジョンAIソフトの仏インボルトは2026年9月30日、仏シフト4グッド主導で1250万ドルを調達したと発表した。米国とアジア太平洋での事業拡大と、データセンターや電子機器製造への参入に充てる。累計調達額は3400万ドルとなった。
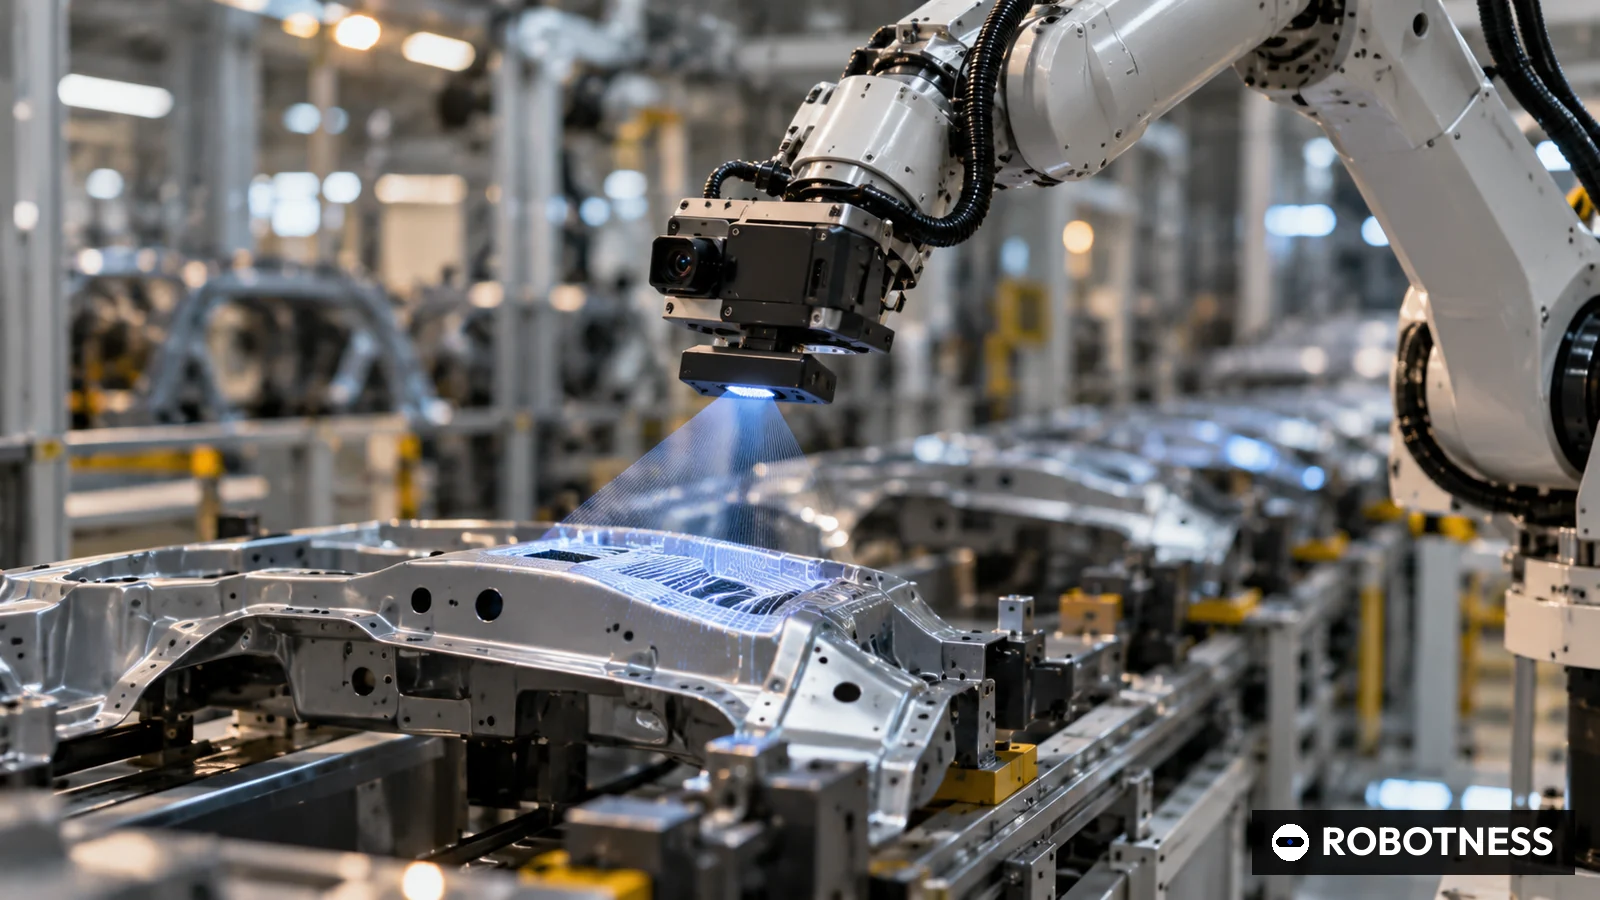
産業用ロボット向けAIビジョンソフトを手がける仏インボルト(Inbolt、パリ)は2026年9月30日、1250万ドルを調達したと発表した。仏インパクト投資ファンドのシフト4グッド(Shift4Good)が主導した。同社は資金を米国とアジア太平洋での事業拡大に加え、自動車工場以外のデータセンターや電子機器製造への参入に充てるとしている。
調達の内容
発表によると、ブリッジズ クライメート トランジション パートナーズ、BNP Paribas Développement、オラ グローバルが出資に加わった。ラウンドのシリーズ名と企業価値は明らかにしていない。今回の調達で累計調達額は3400万ドルになったという。BNP Paribas Développementは既存株主で、2024年9月にエクソール ベンチャーズ(Exor Ventures)が主導した1500万ユーロのシリーズAでも既存投資家として名前が挙がっていた。
製品の中身
インボルトは3DカメラとAIソフトを組み合わせ、ロボットが目の前の部品や作業台を認識し、制御ループの中で軌道を修正できるようにする。決められた経路をなぞるだけの従来型の動作とは異なる。同社によるとCADモデルから数分で学習でき、新設ラインにも既存ラインにも導入できる。対応するアームはファナック、ABB、クーカ、安川電機、コマウ、ユニバーサルロボットの製品だ。
同社によれば、3大陸の100超の工場で200台超のロボットがこのシステムを使っている。顧客にはボッシュ、ベコ、フレックス、フォード、ステランティス、トヨタ自動車を挙げた。売上高は過去2年間、年平均で500%超伸びたとし、2026年には米デトロイトに事務所を開いた。2024年のシリーズA発表時点では量産適用先は20超の拠点だった。
会社の背景
インボルトは2019年、ルディ コーエン最高経営責任者(CEO)がアルバンヌ デルシ氏、ルイ デュマ氏と共同で創業した。コーエン氏は発表文で、産業用ロボットは約50年にわたり目を持たずに働いてきたと指摘し、部品がプログラムの想定位置にない場合に対応させるのは新しいハードではなくソフトだと述べた。シフト4グッドのジュリアン ボーモン パートナーは、AIが画面から工場や機械へ移る流れへの投資だと説明した。
日本市場への含意
日本の工場には多数の既設ロボットがあり、人手不足のなかで設備を入れ替えずに柔軟性を高める需要は大きい。インボルトの対応機種にはファナックと安川電機のアームが含まれ、顧客にはトヨタ自動車がいる。同じ9月30日には、メーカーを問わずロボットを統合制御するソフト「HATS」を手がけるキビテク(東京 品川)もシリーズBで約6億円を調達しており、既設ロボットを賢くする後付けソフトへの資金流入が日欧で同時に起きている。
ROBOTNESS分析
インボルトの調達は、次の工場自動化投資が新型ロボットの購入ではなく既設の「目の見えないロボット」の改修に向かうという賭けであり、データセンター参入はその論理が自動車工場の外でも通用するかの試金石になる。
根拠は顧客リストにある。フォード、ステランティス、トヨタ自動車は大量の従来型アームを抱えており、同社の集計で2024年の20超の拠点から2026年の100超の工場へと広がった適用先は、既存ロボットへの認識機能の追加によるものだ。下表の通り、今週ROBOTNESSが確認したロボット関連の調達のなかで規模は小さいが、顧客側に予算がすでにある領域で売上に裏打ちされた調達である点が異なる。
- SiMa.ai
- 米国
- フィジカルAI向けエッジAIチップ
- シリーズC
- 150
- 2026-09-28
- インボルト
- フランス
- 産業用ロボット向け3DビジョンAI
- 名称なし
- 12.5
- 2026-09-30
- デストロAI
- 米国
- 倉庫の異機種ロボット統合制御
- シード
- 8
- 2026-09-29
- タンジェント ロボティクス
- 米国
- 触覚ロボットハンド
- プレシード
- 4.5
- 2026-09-30
- キビテク
- 日本
- メーカー非依存のロボット制御ソフト
- シリーズB
- データなし
- 2026-09-30
各社の一次発表に基づく開示額。キビテクは約6億円と開示しており換算していない。インボルトの比率 = 12.5 / 175 = 7.1%。推計ではなく開示値。
2026年10月1日時点
最も有力な反論は、ロボットメーカー自身が上位層に進出していることだ。ファナックと安川電機はいずれも2026年にAI分野の提携を発表した。内蔵ビジョンが十分な性能と価格に達すれば、独立したビジョン層の存在意義は薄れる。データセンターや電子機器工場は部品が小さく公差が厳しく、タクトも速いため、自動車での実績がそのまま通用するとは限らない。
- 2024-09-19
- シリーズA
- 15
- EUR
- エクソール ベンチャーズ
- 2026-09-30
- 名称なし
- 12.5
- USD
- シフト4グッド
会社が開示した通貨建て。2026年の調達後の累計は3400万ドル(会社発表)。今回の比率 = 12.5 / 34 = 36.8%。発表間隔は741日。推計ではなく開示値。
2026年10月1日時点
強気シナリオでは、インボルトが1年以内にデータセンターか電子機器製造の顧客名を公表し、成長ペースを維持しながらデトロイト拠点で北米工場を増やし、2027年に大型調達へ進む。弱気シナリオでは、アームメーカーが同等のビジョンをほぼ無償で標準搭載し、自動車の設備投資が鈍り、1250万ドルでは2大陸での同時展開に足りないことが明らかになる。
論旨を裏付けるか覆すシグナルは三つある。
- 2027年3月31日までに、データセンターまたは電子機器製造の顧客名を公表するか
- 2027年6月30日までに、2026年9月時点の200台、100工場を上回る導入実績を示すか
- 今後12カ月で、ファナック、ABB、クーカ、安川電機が重なり合う独自のAIガイダンス機能を投入するか
- 1250万ドル
- シフト4グッド(Shift4Good)
- ブリッジズ クライメート トランジション パートナーズ、BNP Paribas Développement、オラ グローバル
- 3400万ドル(会社発表)
- 2024年9月シリーズA 1500万ユーロ(エクソール ベンチャーズ主導)
- 3大陸100超の工場、200台超(会社発表)
- ファナック、ABB、クーカ、安川電機、コマウ、ユニバーサルロボット
- 2026年9月30日
なぜ重要か
2030年に工場で働くロボットの多くはすでに設置済みで、固定プログラムで動いている。インボルトが売るのは、そうした設備に部品の位置ずれへの耐性を持たせる最も安い方法、つまり新しいセルではなくカメラとソフトだ。1250万ドルは小さいが、2026年のロボット関連調達のなかで、実名の自動車顧客と100超の工場での量産適用を示せる例は多くない。
データセンター参入の意味は大きい。サーバーラックの組み立てや搬送は、AI設備投資に伴って最も速く増えている手作業の一つで、ここで成果を出せば自動車の景気循環に左右されにくい顧客層を得られる。
競合分析
直接の競合はロボットメーカー純正のビジョンオプションと既存のマシンビジョン企業だ。メーカーはコントローラーと顧客関係を握り、構造的に有利な立場にある。インボルトの主張は、複数メーカーのアームが混在する工場には、メーカーごとに六つの選択肢を持つより一つの共通認識層の方が価値があるというものだ。
日本ではファナックや安川電機が純正の視覚機能とAI提携を強めており、国内の既設ラインに入り込むハードルは高いとみる。一方、キビテクのようなメーカー非依存の統合制御ソフトとは補完関係になり得る。いずれもROBOTNESSの判断であり、会社の発表ではない。
企業価値の背景
インボルトは今回も過去のラウンドでも企業価値を開示しておらず、評価額の比較は行わない。計測できる指標は次の通り。今回の調達は会社が示す累計3400万ドルの36.8%に当たり、シリーズA発表(2024年9月19日)から今回まで741日。ROBOTNESSが9月28日〜10月1日に確認したロボット関連5件のうち開示ドル額で2番目に大きく、合計1億7500万ドルの7.1%を占める。
シリーズ名がなく、気候分野の投資家が中心である点は、評価額の引き上げより産業効率を軸に組んだラウンドであることを示唆する。これはデスクの解釈である。
今後の注目点
第一に、2027年3月末までにデータセンターまたは電子機器製造の実名顧客を公表するか。第二に、2027年半ばまでに200台、100工場を超える導入実績を示すか。第三に、今後1年のファナックや安川電機などメーカーによる純正AIガイダンスの製品化の動き。
アナリストの見方
論旨は、インボルトが既設ロボット改修需要の受益者であり、データセンター事業がその市場が自動車の外に広がるかを決めるというもの。確度は中程度。顧客リストと20超の拠点から100超の工場への拡大は具体的だが、売上の絶対額は非開示で、メーカー側の対応が最大の不確定要因だ。
自動車以外の実名顧客が出れば確度を引き上げ、主要メーカーが同等のAIガイダンスを標準機能として投入すれば引き下げる。
問うべき論点
現在の売上に占める自動車の比率と、2028年のデータセンターおよび電子機器の目標比率は。200台超のブランド別内訳は。コントローラー接続でメーカーと正式な提携はあるか。年平均500%成長の売上絶対額は。日本を含むアジア展開は直販か、システムインテグレーター経由か。