頭脳は買い手が選ぶ 2万9990ドルの双腕ロボット米フェザー、Gradient主導で760万ドル調達
オープンハードウエアの車輪型双腕ロボット基盤を2万9990ドルで販売する米スタートアップのフェザー ロボティクスが、Gradient主導で760万ドルを調達した。主導投資家が2026年9月30日に明らかにした。Gradientによると、フェザーの売上高はすでに100万ドルを超え、製造業や外食の現場でロボットが稼働している。
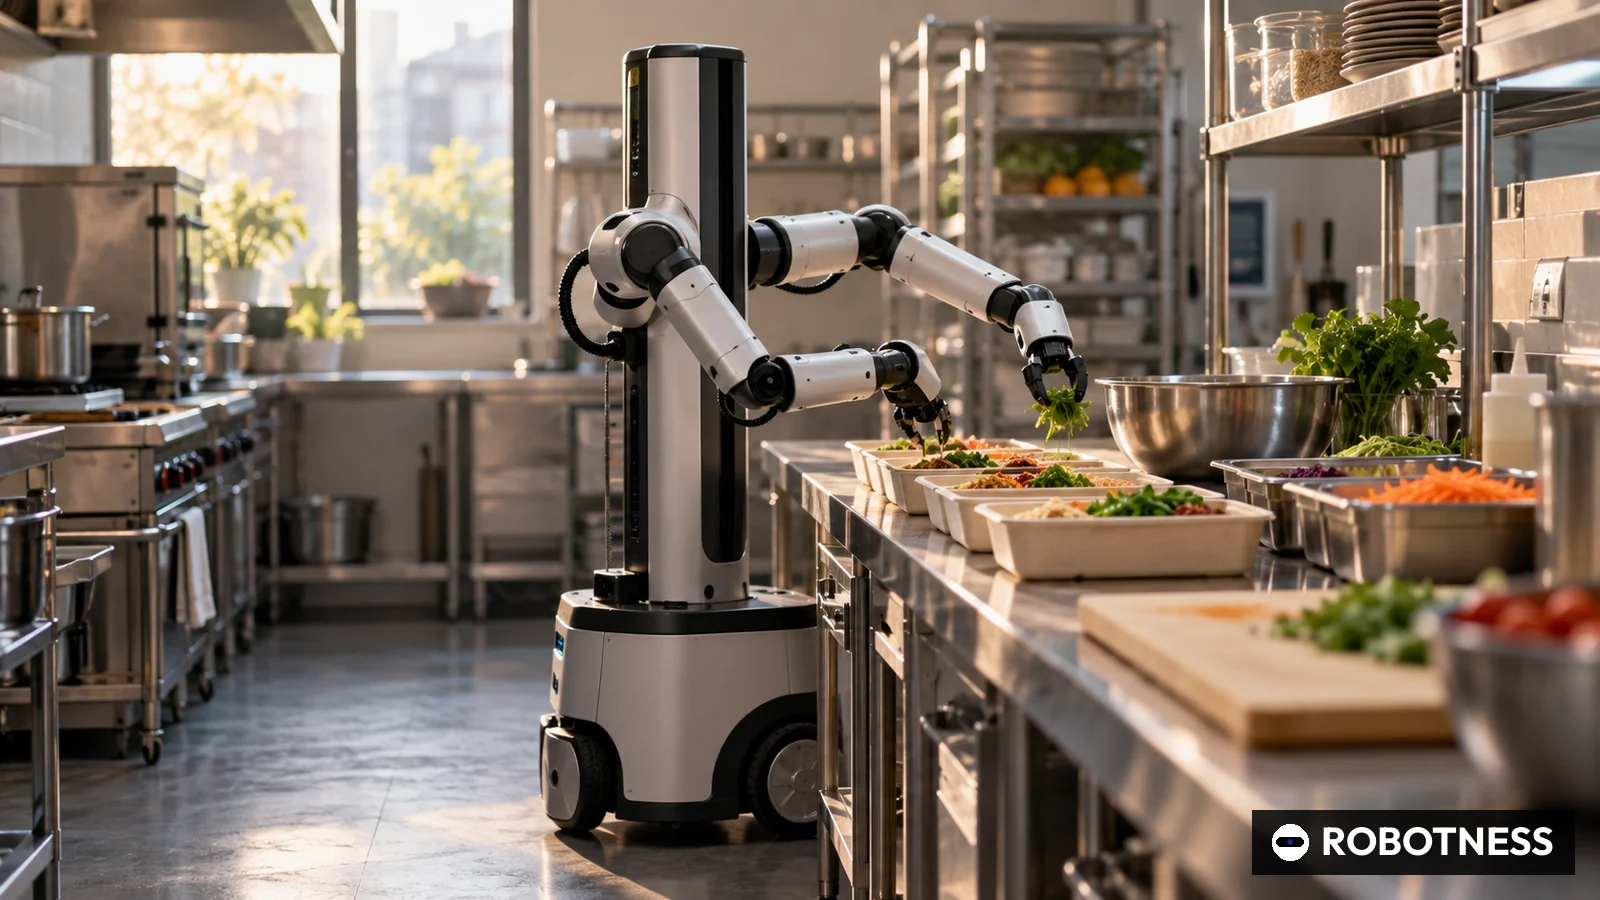
計算機とAIモデルの選択を買い手に委ね、ロボットの体だけを売る米フェザー ロボティクス(Feather Robotics)が760万ドルを調達した。主導投資家のGradientは9月30日発行のニュースレターで、同社がラウンドを主導し、BuilderVC、Geometry、SEED Innovations、Virgo VCが参加したと明らかにした。Gradientによると、フェザーは9月に表舞台に登場し、売上高は100万ドルを超え、製造業と外食の現場でロボットが働いている。ラウンドの名称、企業価値、資金使途は公表されていない。
同社サイトによると、価格は定価3万2990ドル、発売記念価格2万9990ドル。オープンハードウエアで、上下可動域600ミリ、リーチ1メートル、最高秒速1.3メートルの全方向移動台車を備え、交換式バッテリー2個で10時間稼働する。すでに出荷しているという。Gradientは、年5万〜6万ドルの作業員を雇う代わりにフェザーのロボットを買えるという人件費の論理を示した。ホア マイCEOはグーグルとアップル出身で、1Xに買収されたKind Humanoidの共同創業者。共同創業者のパルサ バクティアリ氏はテスラでモデル3の量産立ち上げに携わった。
ROBOTNESS分析
フェザーは、汎用ロボットの価値はモデルを持つ側に流れると読み、体は安く開かれたものにしてプログラミングは顧客に任せる道を選んだ。
760万ドルは、ROBOTNESSが9月29〜30日に確認した初期段階のロボット調達5件のうち3番目の規模で、合計4010万ドルの19%に当たる。最も有力な反論は利益率だ。3万ドル前後のオープンな基盤は中国製ハードと価格で競い、ソフトの価値は顧客側に渡る。人手不足に直面する日本の中小製造業や外食チェーンにとって、自社でAIを載せ替えられる安価な双腕ロボットは検討対象になりうるとROBOTNESSはみる。強気シナリオでは研究機関やモデル企業がフェザーを標準の試験機に採用し、弱気シナリオでは買い手がより安い中国製アームに流れる。2027年6月30日までのシリーズAの名称公表、出荷台数の開示、モデル企業による基準機採用の発表が注目点だ。
- 2026-09-30
- 名称非公表
- 7.6
- Gradient
公表された唯一のラウンド。日付はGradientのニュースレター発行日。企業価値は非開示。推計ではなく開示値。
2026年10月1日時点
- インボルト
- 産業用ロボットのAIビジョン
- 名称なし
- 12.5
- 2026-09-30
- デストロAI
- 倉庫ロボットの統合制御
- シード
- 8
- 2026-09-29
- フェザー ロボティクス
- オープンな双腕ロボット基盤
- 名称非公表
- 7.6
- 2026-09-30
- アレフ サージカル
- 自律手術ロボット
- プレシード
- 7.5
- 2026-09-30
- タンジェント ロボティクス
- 触覚ロボットハンド
- プレシード
- 4.5
- 2026-09-30
各社の一次発表に基づく。合計40.1、フェザーの比率 = 7.6 / 40.1 = 19%。推計ではなく開示値。
2026年10月1日時点
- 760万ドル
- 名称非公表
- Gradient
- BuilderVC、Geometry、SEED Innovations、Virgo VC
- 2026年9月30日(Gradientのニュースレター)
- オープンハードの車輪型双腕ロボット、定価3万2990ドル、発売記念価格2万9990ドル
- 上下600ミリ、リーチ1メートル、最高秒速1.3メートル、バッテリー2個で10時間
- 100万ドル超(Gradient)
なぜ重要か
フェザーは自社完結のロボット製品ではなく、開発者向けに双腕の移動ロボット基盤を売る。モデル企業や研究機関が学習と試験の標準機を求めるなら、バッテリー交換で止めずに動かせる安価で開かれた基盤はインフラになりうる。
Gradientが示した売上高100万ドル超が会社自身の数字でも確認されれば、初期段階のロボット企業としては商業化で先行している部類に入る。
競合分析
競合は価格で勝負する中国製の研究用基盤やロボットアームと、1Xのようにソフトまで一体で提供する人型ロボット企業だ。創業者はKind Humanoidを1Xに売却しており、一体型の事業を内側から知ったうえで逆の道を選んだ。
日本では、メーカーを問わない制御層を売るキビテクのように、ハードとソフトを切り離す発想の企業が出ている。フェザーはその逆側、つまりソフトを持たないハードの側から同じ分業を進めているといえる。
企業価値の背景
企業価値は開示されていない。760万ドルは、ROBOTNESSが2026年9月29〜30日に確認した初期段階のロボット調達5件の合計4010万ドルの19%だ。発売記念価格で割ると約253台分の定価に相当するが、これは規模感を示すだけで利益率を意味しない。
サプライチェーンへの影響
フェザーは部品の調達先、組立拠点、アクチュエーターとバッテリーの供給元を明らかにしていない。3万ドル前後のオープン基盤は高価な部品を使う余地が小さく、部材コストと関税の影響が焦点になる。日本の減速機やモーターのメーカーにとって採用余地があるかは、価格帯から見て限定的とROBOTNESSはみる。
今後の注目点
第一に、2027年6月30日までに企業価値を伴うシリーズAが公表されるか。第二に、出荷台数や製造業、外食の顧客名の開示。第三に、ロボットのモデル企業や大学がフェザーを基準ハードに採用すると発表するか。
アナリストの見方
論旨は、フェザーは他社のロボット頭脳のための安価な体だというもの。確度は低い。売上高は会社ではなく投資家の発表で、出荷台数も顧客名もない。出荷の開示とリピート顧客が確認できれば確度を上げる。
問うべき論点
これまで何台を誰に出荷したのか。どこで組み立て、どのアクチュエーターを使っているのか。発売記念価格での売上総利益率は。自社のソフトやモデルを作る計画はあるか。ラウンドの名称と条件は。日本で販売する予定はあるか。