두뇌는 사는 사람이 고른다…2만9990달러 양팔 로봇 페더, 그레이디언트 주도로 760만달러 유치
바퀴 달린 양팔 로봇 플랫폼을 2만9990달러에 파는 미국 스타트업 페더 로보틱스가 그레이디언트 주도로 760만달러를 유치했다고 주도 투자사가 2026년 9월 30일 밝혔다. 그레이디언트는 페더의 매출이 이미 100만달러를 넘었고 제조와 외식 현장에서 로봇이 일하고 있다고 전했다.
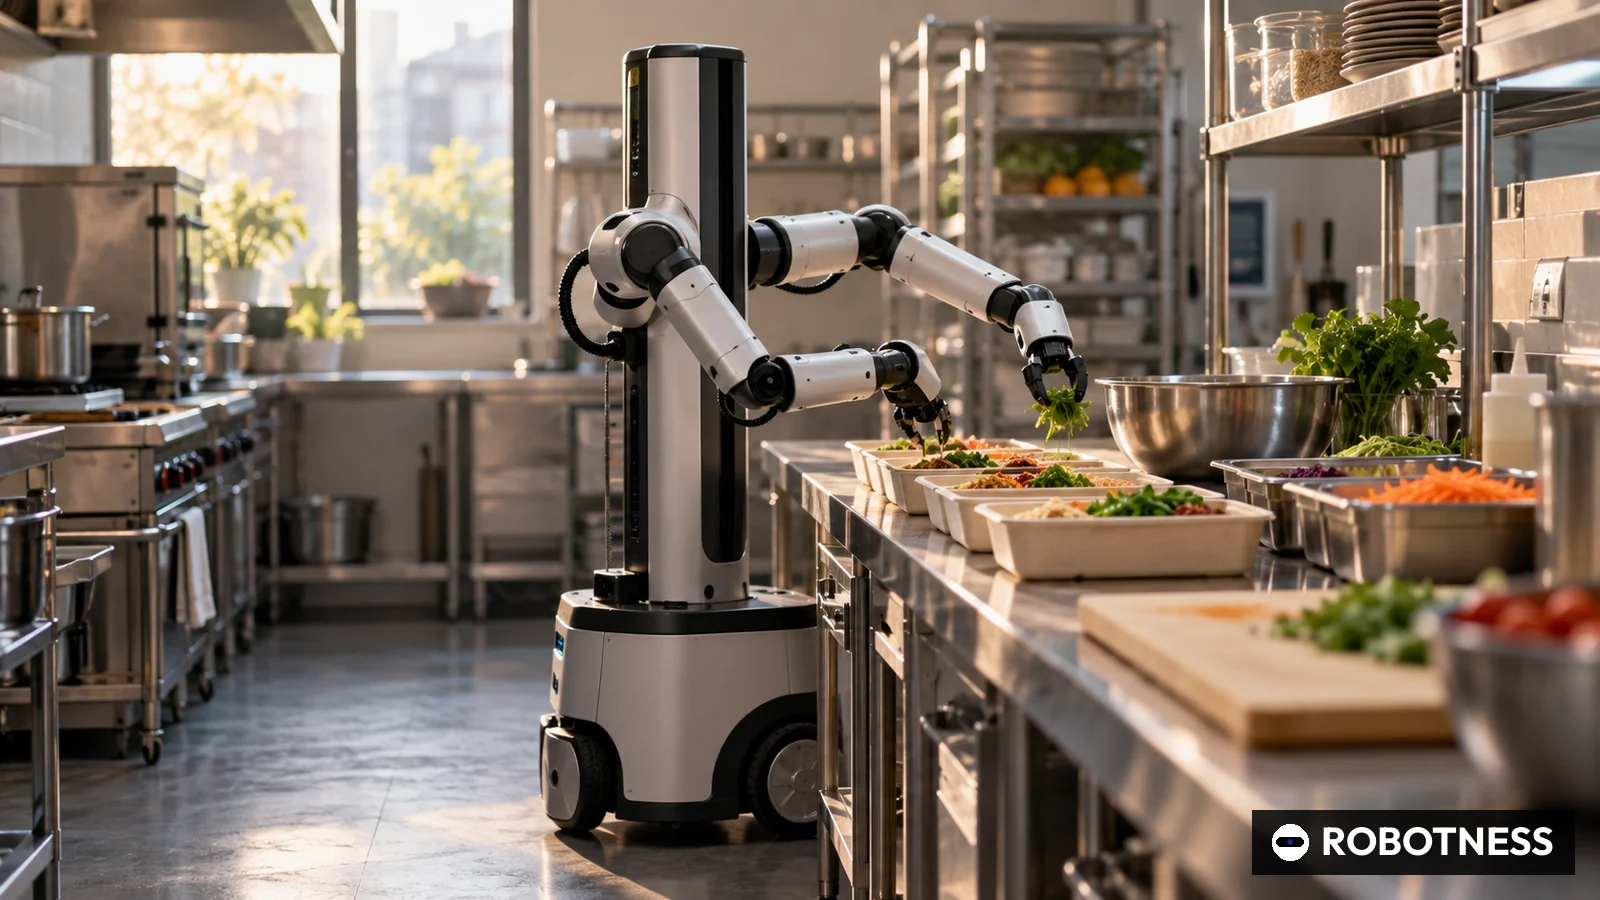
연산 장치와 AI 모델은 구매자가 고르게 하고 몸체만 파는 미국 로봇 스타트업 페더 로보틱스(Feather Robotics)가 760만달러를 유치했다. 주도 투자사 그레이디언트는 9월 30일 발행한 뉴스레터에서 이번 라운드를 주도했으며 빌더VC, 지오메트리, 시드 이노베이션스, 비르고VC가 참여했다고 밝혔다. 그레이디언트에 따르면 페더는 9월 공개 활동을 시작했고 매출이 100만달러를 넘었으며 제조와 외식 현장에서 로봇이 일하고 있다. 라운드 명칭과 기업가치, 자금 용처는 공개되지 않았다.
페더 홈페이지에 따르면 이 플랫폼의 정가는 3만2990달러, 출시가는 2만9990달러다. 오픈 하드웨어로 상하 600mm 이동, 1m 도달 거리, 최고 초속 1.3m의 360도 전방향 베이스, 핫스와프 배터리 2개로 10시간 작동한다. 회사는 현재 출하 중이라고 밝혔다. 그레이디언트 뉴스레터는 연봉 5만~6만달러의 인력을 쓰는 대신 페더 로봇을 살 수 있다는 논리를 내세웠다. 호아 마이 CEO는 구글과 애플 출신으로 1X에 인수된 카인드 휴머노이드를 공동 창업했고, 파르사 바크티아리 공동창업자는 테슬라 모델3 양산 확대기에 일했다.
ROBOTNESS 분석
페더는 범용 로봇의 돈이 모델을 가진 쪽으로 간다고 보고, 몸체는 싸고 열려 있으며 프로그래밍은 고객 몫인 제품으로 승부하고 있다.
760만달러는 ROBOTNESS가 9월 29~30일 검증한 초기 로봇 투자 다섯 건 가운데 세 번째 규모로, 합계 4010만달러의 19%다. 가장 강한 반론은 마진이다. 3만달러 안팎의 오픈 플랫폼은 중국산 하드웨어와 가격으로 경쟁하고 소프트웨어 가치는 고객에게 넘어간다. 국내 로봇 모델 개발 기업과 연구소도 잠재 수요층이 될 수 있다고 판단된다. 낙관 시나리오는 연구소와 모델 기업이 페더를 표준 시험 몸체로 채택하는 것이고, 비관 시나리오는 더 싼 중국산 팔로 옮겨 가는 것이다. 2027년 6월 30일까지 시리즈A 명칭 공개, 출하 대수 공개, 모델 기업의 기준 로봇 채택 발표가 확인할 신호다.
- 2026-09-30
- 명칭 비공개
- 7.6
- 그레이디언트
공개된 유일한 라운드. 날짜는 그레이디언트 뉴스레터 발행일. 기업가치 비공개. 추정치 아닌 공개 수치.
2026년 10월 1일 기준
- 인볼트
- 산업용 로봇 AI 비전
- 명칭 없음
- 12.5
- 2026-09-30
- 데스트로 AI
- 물류 로봇 통합 제어
- 시드
- 8
- 2026-09-29
- 페더 로보틱스
- 오픈 양팔 로봇 플랫폼
- 명칭 비공개
- 7.6
- 2026-09-30
- 알레프 서지컬
- 자율 수술로봇
- 프리시드
- 7.5
- 2026-09-30
- 탄젠트 로보틱스
- 촉각 로봇 핸드
- 프리시드
- 4.5
- 2026-09-30
각 사 1차 발표 기준. 합계 40.1, 페더 비중 = 7.6 / 40.1 = 19%. 추정치 아닌 공개 수치.
2026년 10월 1일 기준
- 760만달러
- 명칭 비공개
- 그레이디언트
- 빌더VC, 지오메트리, 시드 이노베이션스, 비르고VC
- 2026년 9월 30일(그레이디언트 뉴스레터)
- 오픈 하드웨어 바퀴형 양팔 로봇, 정가 3만2990달러, 출시가 2만9990달러
- 상하 600mm, 도달 1m, 최고 초속 1.3m, 배터리 2개로 10시간
- 100만달러 돌파(그레이디언트)
왜 중요한가
페더는 자체 완성형 로봇이 아니라 개발자에게 양팔 이동형 플랫폼을 판다. 모델 기업과 연구소가 학습과 시험용 표준 몸체를 원한다면, 배터리를 바꿔 끼우며 쉬지 않고 돌릴 수 있는 싸고 열린 플랫폼은 인프라가 될 수 있다.
그레이디언트가 밝힌 매출 100만달러가 회사 자료로도 확인되면, 초기 단계 로봇 스타트업 가운데 상업적 성과가 앞선 편에 속한다.
경쟁사 비교
경쟁자는 가격으로 승부하는 중국산 연구용 플랫폼과 로봇 팔, 그리고 1X처럼 자체 소프트웨어까지 갖춘 완성형 휴머노이드 기업이다. 창업자가 카인드 휴머노이드를 1X에 매각한 만큼 완성형 모델을 안에서 겪었고, 정반대 노선을 택했다.
국내 대학과 출연연, 로봇 모델을 개발하는 기업도 잠재 고객층이 될 수 있다고 판단된다.
밸류에이션 맥락
기업가치는 공개되지 않았다. 760만달러는 9월 29~30일 ROBOTNESS가 검증한 초기 로봇 투자 다섯 건 합계 4010만달러의 19%다. 출시가 2만9990달러로 나누면 약 253대 분량의 정가에 해당하지만 이는 규모 비교일 뿐 마진을 뜻하지 않는다.
공급망 파급
페더는 부품 공급사, 조립 장소, 구동기와 배터리 조달처를 공개하지 않았다. 3만달러 안팎의 오픈 플랫폼은 고가 부품을 쓸 여유가 적어 부품 원가와 관세 노출이 핵심 변수다.
지켜볼 신호
첫째, 2027년 6월 30일까지 기업가치를 밝힌 시리즈A. 둘째, 출하 대수나 제조, 외식 분야 고객사 공개. 셋째, 로봇 모델 기업이나 대학 연구소가 페더를 기준 하드웨어로 채택한다는 발표.
애널리스트 시각
논지: 페더는 남의 로봇 두뇌를 위한 저가 몸체다. 확신도: 낮음. 매출 수치는 회사가 아닌 투자사가 밝혔고 출하 대수와 고객 이름이 없다. 출하 공개와 재구매 고객이 확인되면 확신도를 올릴 것이다.
따져봐야 할 질문
지금까지 몇 대를 누구에게 출하했나? 어디서 조립하며 어떤 구동기를 쓰나? 2만9990달러 출시가에서 매출총이익률은? 자체 소프트웨어나 모델을 만들 계획은? 이번 라운드의 명칭과 조건은?