UBTECH、上期に人型ロボット921台を販売 関連売上高は1445%増
香港上場のUBTECH(優必選)は8月28日、2026年1〜6月期の売上高が前年同期比104.2%増の12億6910万元になったと発表した。フルサイズ人型ロボットの売上高は5億9030万元と前年同期の3820万元から急増し、販売台数は921台。期間損失は23.0%縮小の3億3880万元だったが、1社の顧客が売上高の24%を占めた。
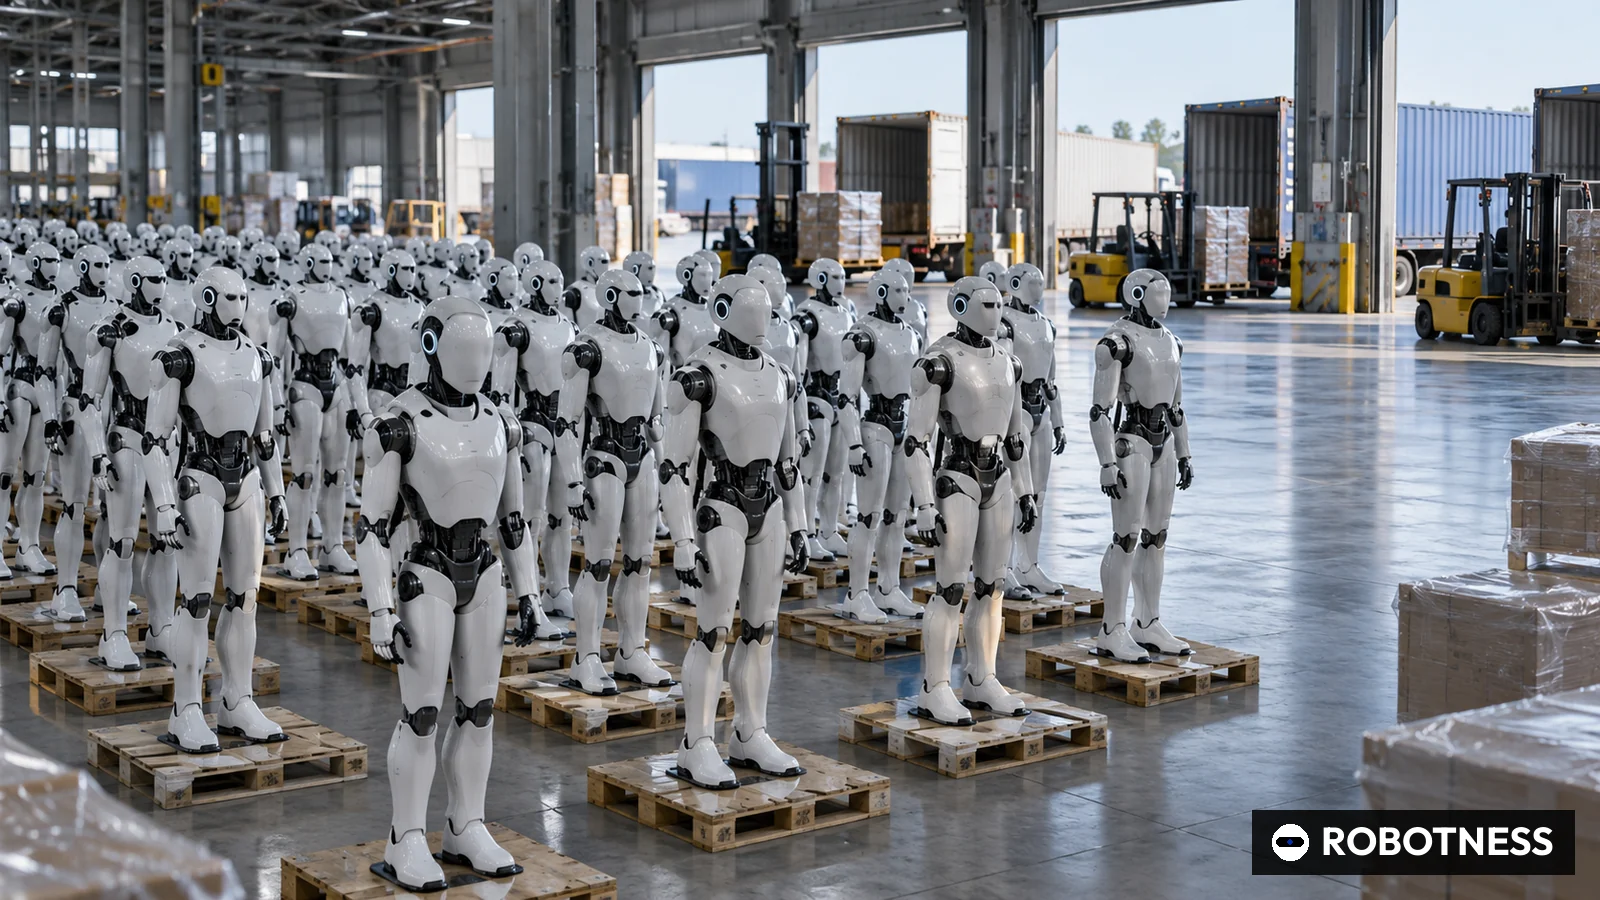
深圳のロボット企業UBTECH(優必選)は8月28日、香港取引所に提出した中間決算公告で、2026年1〜6月期にフルサイズの身体性AI人型ロボットを921台販売し、同部門の売上高が前年同期の3820万元から1445.0%増の5億9030万元になったと明らかにした。販売台数は1946.7%増えた。人型ロボットは最大の事業となり、グループ売上高は6億2150万元から104.2%増の12億6910万元に拡大した。
製品構成の変化で採算も改善した。公告によると売上総利益は160.9%増の5億6690万元、売上総利益率は35.0%から44.7%に上昇した。期間損失は4億4000万元から23.0%縮小して3億3880万元、親会社株主帰属損失は4億1360万元から3億1150万元に減った。同社が開示する非IFRS指標の調整後EBITDAは1億7410万元の赤字で、前年同期の3億2180万元の赤字から改善した。研究開発費は38.9%増の3億310万元だった。
ほかの事業の動きは小さい。非身体性の人型ロボットは21.9%増の3270万元、その他スマートロボットは18.8%減の2億4580万元、スマートハードは2.9%増の2億5940万元。新たに加わった園芸機械と自動車部品は1億3920万元で、同社は鋒龍の買収によるものと説明している。
顧客の集中
公告は急成長が少数の買い手に依存していることも示す。UBTECHによると、1社の顧客が上期売上高の24%にあたる3億854万元を占めたが、社名は開示していない。9月24日公表の中間報告書では、OPmobility、ジェイビル、フォックスコン、ホンダなどフォーチュン/グローバル500企業へのプロジェクト納入を完了したとしている。6月末の従業員数は2744人。
同社は上期を量産能力の実証期と位置付ける。中間報告書は、フルサイズ人型ロボットの量産で品質と納期の課題を克服し、年産1万台の目標達成を支える体制ができたと記した。ただ、確認した2つの文書のいずれにも下期の納入見通しはない。
ソフト面では、身体性AIモデル「Thinker 1.0」が9つの身体性AIランキングで首位になったとし、改良版「Thinker-WM 2.0」を2026年下期に正式公開する予定だという。工場導入の主力であるWalker S2は、3分以内に自らバッテリーを交換して24時間稼働できると同社は説明する。
資本市場の動き
決算の前後には開示が相次いだ。UBTECHは7月3日に中国証券監督管理委員会(証監会)からH株全流通の届出通知を受け、7月10日の取引所承認を経て7月16日に非上場株のH株転換を完了した。8月26日の株主総会でH株インセンティブ制度が承認され、9月23日には追加の全流通申請を証監会に提出したと公表した。流通株の増加と従業員持株制度は、増資による資金調達で拡大してきた同社株の需給に影響する。
競争環境
8月19日に上海/科創板に上場した宇樹科技(Unitree)は、同じ上期に売上高11億5225万元、親会社株主帰属純利益2億7400万元を計上した。9月に香港上場を申請した倉庫ロボットの海柔創新(Hai Robotics)は申請書類で上期売上高11億1810万元、純損失4億3090万元を開示した。米国のFigure AIやAgility Roboticsは販売台数を公表していない。
日本にとって重要なのは顧客にホンダが含まれる点だ。人手不足に直面する国内の自動車や電子部品の工場で、人間向けに設計されたコンベヤーや部材棚の横でラインを改造せずに働ける人型ロボットへの関心は高い。自動バッテリー交換で充電による停止をなくし、Thinkerのようなモデルで1台に複数の搬送作業を覚えさせる設計は、川崎重工業やトヨタ自動車が研究段階で取り組むテーマを、中国勢が量産品として先に出荷していることを意味する。
残る課題は顧客の広がりと採算だ。1社で売上の24%を占める以上、下期の業績は最大顧客以外に受注が広がるかにかかる。44.7%の売上総利益率はハードウエアとしては健全だが、グループはなお3億3880万元の損失を出し、研究開発費は人型ロボット以外のどの事業よりも速く増えている。香港規則で2027年3月31日までに出る通期決算が、年産1万台目標が実際の納入につながったかを示す。
ROBOTNESS分析
UBTECHは産業用人型ロボットが数百台単位で売れることを示したが、下期は需要が1社の大口顧客を超えて広がることを証明しなければならない。
根拠は公告にある。921台の販売、5億9030万元の人型ロボット売上、売上総利益率の9.7ポイント改善、損失の23.0%縮小だ。OPmobility、ジェイビル、フォックスコン、ホンダへの納入は、自動車と電子機器の工場が最初の本格市場であることを示す。
最も強い反論は集中度である。1社の売上3億854万元は人型ロボット売上の52%(308.5÷590.3)に相当し、同社はその顧客を明かしていない。
強気シナリオ:年産1万台の目標を達成し、Thinker-WM 2.0が予定通り公開され、フォーチュン500企業での試験導入が大規模発注に変わる。44.7%の売上総利益率に営業レバレッジが効けば赤字は急速に縮む。
弱気シナリオ:最大顧客の購入が鈍り、宇樹科技など中国勢との競合で単価が下がり、研究開発費の増加で損失が現状水準にとどまる。全流通と増資による新株供給が株価を圧迫する。
- 2026年12月31日まで:下期公開を約束したThinker-WM 2.0
- 毎月初め:新株発行と割当増資を示す香港取引所の月次報告
- 2027年3月31日まで:下期の販売台数と顧客集中度を示す2026年通期決算
- UBTECH
- 香港 9880
- 1269.1
- 104.2
- 44.7
- -338.8
- 宇樹科技
- 上海/科創板 688836
- 1152.25
- 48.54
- データなし
- 274
- 海柔創新
- 香港上場申請
- 1118.1
- データなし
- 34.4
- -430.9
UBTECH:2026年8月28日の中間決算公告(期間損失)。宇樹科技:2026年8月18日の科創板上場公告書(親会社株主帰属純利益、上期の売上総利益率は非開示)。海柔創新:2026年9月の香港取引所上場申請書類(純損失)。開示値であり推計ではない。
2026年10月1日時点
- 2026年1〜6月
- 12億6910万元(104.2%増)
- 5億9030万元(1445.0%増)
- 921台(1946.7%増)
- 44.7%(前年同期35.0%)
- 3億3880万元(23.0%縮小)
- 3億310万元(38.9%増)
- 3億854万元、売上高の24%
- 2744人(6月末)
なぜ重要か
上場企業が開示した人型ロボット事業で、数百台と5億元超の売上を示した初期の例である。議論の焦点は工場が人型ロボットを買うかどうかから、何台を、いくらで、何社が買うかへ移った。
単価の基準もできた。5億9030万元を921台で割ると、フルサイズ人型ロボット1台あたりの平均売上は約64万1000元(590.3百万÷921)となる。中国の工場に人型ロボットを売り込む競合や、同じ市場を狙う日本企業もこの数字と比べられる。
競合分析
宇樹科技は同期のグループ売上がやや少ないものの利益は多い。ただし売上の中心は研究/教育向けで、UBTECHの成長は産業現場から来ている。海柔創新は上期売上11億1810万元、売上総利益率34.4%で、物流自動化という別の道を示す。
日本ではトヨタ自動車や川崎重工業が人型ロボットを研究し、ファナックや安川電機は産業用ロボットで世界大手だが、人型ロボットの販売台数と売上を開示する企業はない。UBTECHの強みは公開された納入実績、弱みは1社の大口顧客と中国の工場への依存だ。
企業価値の背景
確認した開示にUBTECH自身の評価額はないが、宇樹科技は8月18日の上場公告書でUBTECHを比較企業としてPSR19.37倍と示した。宇樹科技は35.89倍で、差は利益の有無による。
単純計算で上期売上12億6910万元を年換算すると約25億元(1269.1×2)となる。季節性を考慮しない数字で、予想ではなく目安にすぎない。
サプライチェーンへの影響
5億9030万元の人型ロボット売上は、関節アクチュエーター、減速機、電池、カメラの需要が1社でこの規模に達したことを意味する。同社の製品ページによると、Walker S2は頭部に純粋なRGBステレオカメラを使い、LiDARや深度センサーへの依存を下げている。
鋒龍の買収で金属加工と部品製造の能力を社内に取り込んだ。日本の減速機、モーター、センサー各社にとって、中国人型ロボットの供給網への参入余地は狭まる一方、量産立ち上げに必要な検査装置や生産設備には需要が残る。
今後の注目点
第一に、大型のWalker受注や枠組み契約の開示だ。売上の10%を超える2社目の顧客が現れれば集中リスクは和らぐ。
第二にThinker-WM 2.0の年内公開、第三に9月23日に証監会へ提出した全流通申請の結果と、流通H株の増加規模である。
アナリストの見方
見解:UBTECHは産業用人型ロボットで試験導入から量産段階に移ったが、利益の質は1社依存の解消にかかっている。確信度:中。売上と販売台数は明確に開示されたが、24%の顧客の正体と受注残は開示されておらず、見通しは限られる。
販売台数と同じく1台あたり売上にも注目すべきだ。競争で上期の試算値64万1000元を大きく下回れば、台数が伸びても利益率改善は止まりうる。
問うべき論点
売上3億854万元の顧客は誰か。販売代理店、自動車メーカー、政府系の買い手のいずれか。
921台のうち有償の生産作業に投入された比率と、データ収集や訓練センター向けの比率は。
中間報告書が示す年産1万台目標に対し、実際の生産台数はどれだけか。