优必选上半年卖出921台全尺寸人形机器人,相关收入同比增长1445%
优必选8月28日公布中期业绩,2026年上半年收入12.691亿元,同比增长104.2%,其中全尺寸具身智能人形机器人收入5.903亿元,上年同期为0.382亿元。公司上半年销售921台全尺寸人形机器人,期内亏损收窄23.0%至3.388亿元,但单一客户贡献了24%的收入。
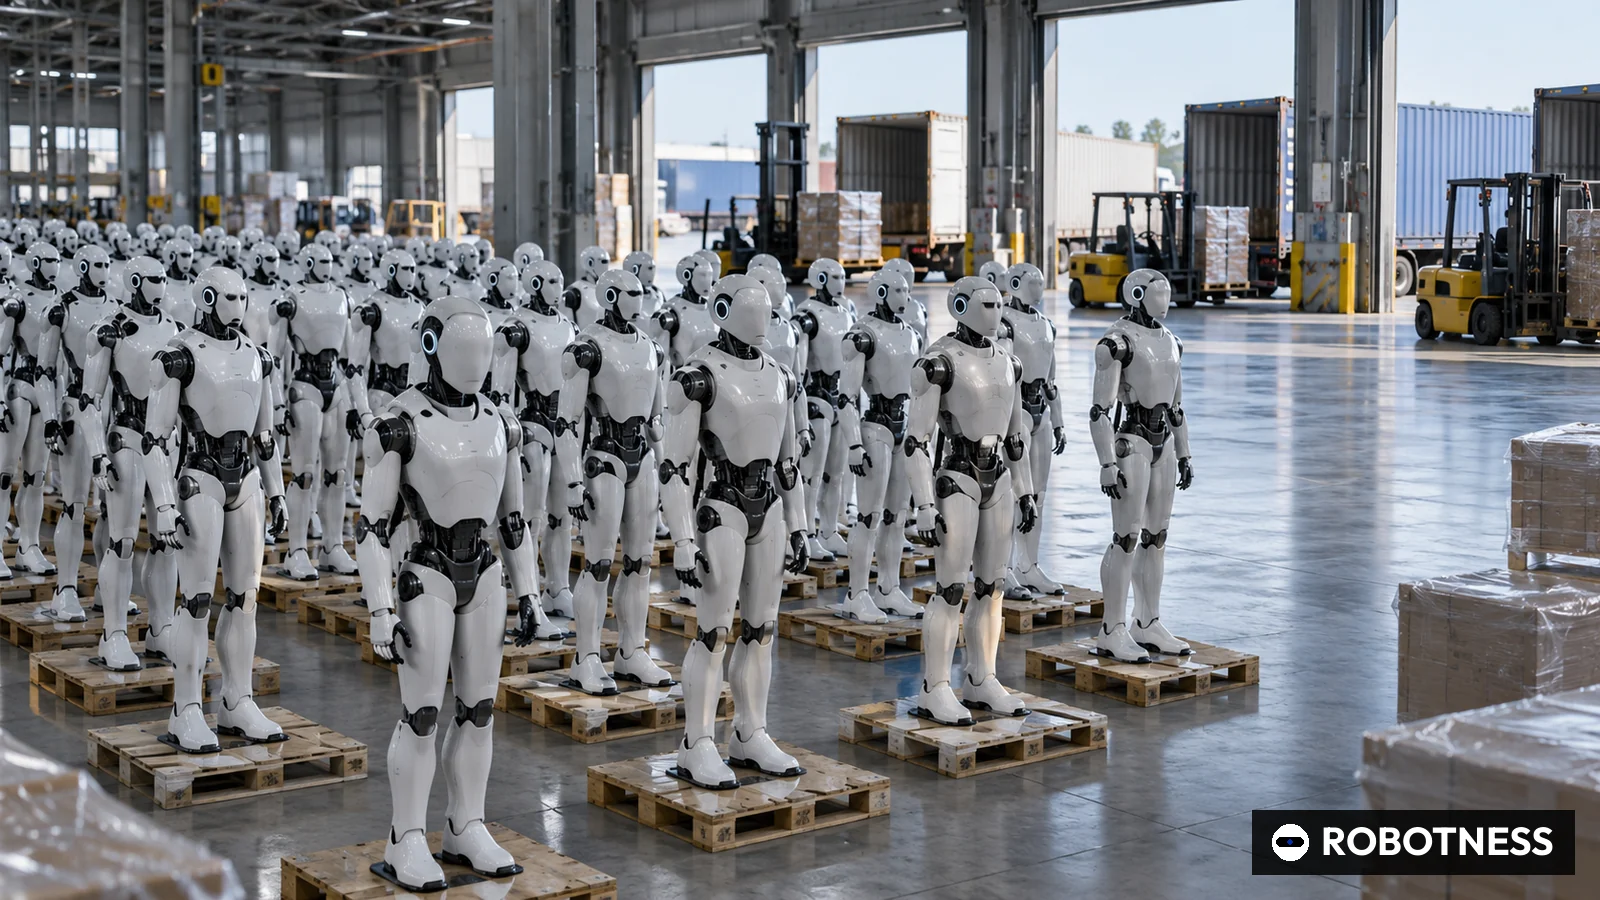
深圳市优必选科技股份有限公司8月28日向港交所提交的中期业绩公告显示,2026年上半年公司全尺寸具身智能人形机器人收入5.903亿元,较上年同期的0.382亿元增长1,445.0%;销量921台,同比增长1,946.7%。人形机器人由此成为优必选第一大业务,带动集团收入由6.215亿元增至12.691亿元,增幅104.2%。
产品结构变化推动盈利改善。公告显示,毛利5.669亿元,同比增长160.9%;毛利率由35.0%升至44.7%。期内亏损由4.400亿元收窄23.0%至3.388亿元,母公司拥有人应占亏损由4.136亿元降至3.115亿元。公司披露的非国际财务报告准则指标经调整EBITDA为亏损1.741亿元,上年同期亏损3.218亿元。研发开支同比增长38.9%至3.031亿元。
其他业务变化有限。非具身人形机器人收入0.327亿元,增长21.9%;其他智能机器人收入下降18.8%至2.458亿元;智能硬件设备收入增长2.9%至2.594亿元。新增的园林机械及汽车零部件业务贡献1.392亿元,公司称来自收购锋龙。
客户集中度
公告显示增长高度依赖少数客户。优必选称,上半年单一客户贡献收入3.085亿元,占集团收入24%,但未披露名称。公司9月24日发布的中期报告称,已向OPmobility、捷普、富士康和本田等多家世界500强客户完成项目交付。截至6月30日,集团员工2,744人。
公司将上半年定位为规模化量产能力的验证期。中期报告称,公司攻克了全尺寸人形机器人量产中的质量与交付难题,为实现年产1万台目标提供了有力支撑。不过在所查阅的两份文件中,公司均未给出下半年交付预测。
软件方面,优必选称其具身智能大模型Thinker 1.0在九个具身智能榜单上排名第一,预计于2026年下半年正式发布升级版Thinker-WM 2.0。作为工厂部署主力的Walker S2,公司介绍其可在3分钟内自主换电,实现全天候连续作业。
资本市场动作
业绩发布前后公告密集。优必选于7月3日获中国证监会H股全流通备案通知,7月10日获联交所上市批准,7月16日完成H股全流通。8月26日股东大会批准H股激励计划;9月23日公司公告已向证监会递交新一轮全流通备案申请。可流通股份增加与员工持股计划,对一家长期依靠配售融资扩张的公司股价都有影响。
同业比较
8月19日登陆科创板的宇树科技,上半年营收11.52亿元,归母净利润2.74亿元。9月向港交所递表的仓储机器人企业海柔创新在申请版本中披露,上半年收入11.181亿元,净亏损4.309亿元。智元、银河通用、傅利叶等仍在一级市场,尚未公开经审计的销量和收入;美国的Figure AI和Agility Robotics同样未公布销量。
从技术上看,工业客户的兴趣有其逻辑。Walker S2这类全尺寸人形机器人可以在为人设计的产线旁作业,在传送带与物料架之间搬运,而无需改造产线。自主换电消除了早期人形机器人试点中常见的充电停机,Thinker这样的模型则试图让一台机器人学会多种搬运任务,而非逐一编程。对国内汽车和3C工厂而言,这意味着改造成本更低的自动化路径。
悬而未决的是客户广度与利润。单一客户占比24%,下半年业绩取决于订单能否扩散到最大客户之外。44.7%的毛利率对硬件企业而言并不低,但集团仍亏损3.388亿元,研发开支增速仅次于人形机器人业务。按港交所规则,2026年年报须于2027年3月31日前披露,届时将显示年产1万台目标是否转化为实际交付。
ROBOTNESS 分析
优必选证明了工业人形机器人可以按数百台规模销售,但下半年必须证明需求不止来自一个大客户。
证据清楚写在公告里:921台销量、5.903亿元人形机器人收入、毛利率提升9.7个百分点、亏损收窄23.0%。向OPmobility、捷普、富士康和本田的交付表明,汽车与电子工厂是第一个真实市场。
最有力的反方观点是集中度。单一客户收入3.085亿元,相当于人形机器人收入的52%(308.5/590.3),且公司未披露客户身份。
乐观情形:年产1万台目标实现,Thinker-WM 2.0按期发布,世界500强客户试点转为批量订单。在44.7%毛利率之上形成经营杠杆,亏损将快速收窄。
悲观情形:最大客户采购放缓,宇树等国内厂商争夺同一批工厂导致单价下滑,研发投入增加使亏损维持在当前水平;全流通和配售带来的新增股份压制股价。
- 2026年12月31日前:下半年承诺发布的Thinker-WM 2.0
- 每月初:港交所月报,观察新股发行与配售
- 2027年3月31日前:2026年年报,披露下半年销量与客户集中度
- 优必选
- 港交所 9880
- 1269.1
- 104.2
- 44.7
- -338.8
- 宇树科技
- 上交所科创板 688836
- 1152.25
- 48.54
- 无数据
- 274
- 海柔创新
- 港交所递表
- 1118.1
- 无数据
- 34.4
- -430.9
优必选:2026年8月28日中期业绩公告(期内亏损)。宇树科技:2026年8月18日科创板上市公告书(归母净利润,未披露半年度毛利率)。海柔创新:2026年9月港交所申请版本(净亏损)。均为披露数据,非估算。
截至 2026年10月1日
- 2026年1至6月
- 12.691亿元,同比增长104.2%
- 5.903亿元,同比增长1,445.0%
- 921台,同比增长1,946.7%
- 44.7%(上年同期35.0%)
- 3.388亿元,收窄23.0%
- 3.031亿元,增长38.9%
- 3.085亿元,占收入24%
- 2,744人(6月30日)
为何重要
这是上市公司公开披露的人形机器人业务中,较早达到数百台销量和超5亿元收入的半年度数据。行业讨论由工厂是否会采购人形机器人,转向采购多少、价格几何、客户有多少家。
公告也给出单价基准。5.903亿元除以921台,全尺寸人形机器人平均单台收入约64.1万元(590.3百万/921)。所有向国内工厂销售人形机器人的竞争者,都会被拿来与这一数字比较。
竞争对手分析
宇树科技同期集团收入略低但利润更高,其收入主要来自科研教育平台,而优必选的增长来自工业现场。海柔创新代表仓储自动化路线,上半年收入11.181亿元、毛利率34.4%。
智元、银河通用、傅利叶、小鹏等同样瞄准工厂和商业场景,但尚无经审计的销量披露。优必选的优势是公开的交付记录,劣势是客户集中于单一大客户和国内工厂,且与宇树相比仍未盈利。
估值背景
所查阅公告未给出优必选自身估值,但宇树科技8月18日上市公告书把优必选列为可比公司,市销率19.37倍,宇树为35.89倍,差距源于盈利能力。
按简单年化计算,上半年收入12.691亿元对应全年约25亿元(1,269.1×2)。该数字未考虑季节性,只能视为参考基准而非预测。
供应链影响
5.903亿元的全尺寸人形机器人收入,意味着单一整机厂对关节模组、减速器、电池和摄像头的采购已达到可观规模。公司产品页显示,Walker S2头部采用纯RGB双目立体视觉方案,降低了对激光雷达和深度传感器的依赖,对国内视觉模组厂商更为有利。
收购锋龙带来园林机械和汽车零部件制造能力,使优必选拥有内部金属加工和零部件产能。这对人形机器人成本控制的意义,可能大于其1.392亿元的收入贡献。
后续看点
第一,Walker大额订单或框架协议公告。若出现第二个收入占比超10%的客户,集中度风险将缓解。
第二,年内Thinker-WM 2.0能否发布;第三,9月23日递交证监会的全流通备案结果及新增流通H股规模。
分析师观点
观点:优必选在工业人形机器人领域已从试点跨入量产,但盈利质量取决于摆脱对单一客户的依赖。置信度:中。收入和销量数据清晰;24%大客户身份与在手订单未披露,限制了可见度。
应像关注销量一样关注单台收入。若来自宇树等厂商的竞争使单台收入明显低于上半年隐含的64.1万元,即使销量上升,毛利改善也可能停滞。
值得追问的问题
贡献3.085亿元收入的客户是谁,是经销商、车企还是政府相关采购方?
921台中,有多少用于付费生产作业,而非数据采集或训练中心?
相对中期报告提到的年产1万台目标,实际已生产多少台?