工信部国资委联合部署人形机器人实景实训:每省不少于20个场景、每家央企不少于10个,年底形成百个以上高价值场景
工业和信息化部办公厅与国务院国资委办公厅联合印发通知,开展2026年度人形机器人与具身智能实景实训专项行动。通知成文于6月3日、6月8日公开,要求到2026年底凝练形成百个以上高价值应用场景,带动万台级规模落地能力,工作计划须在6月30日前报送。
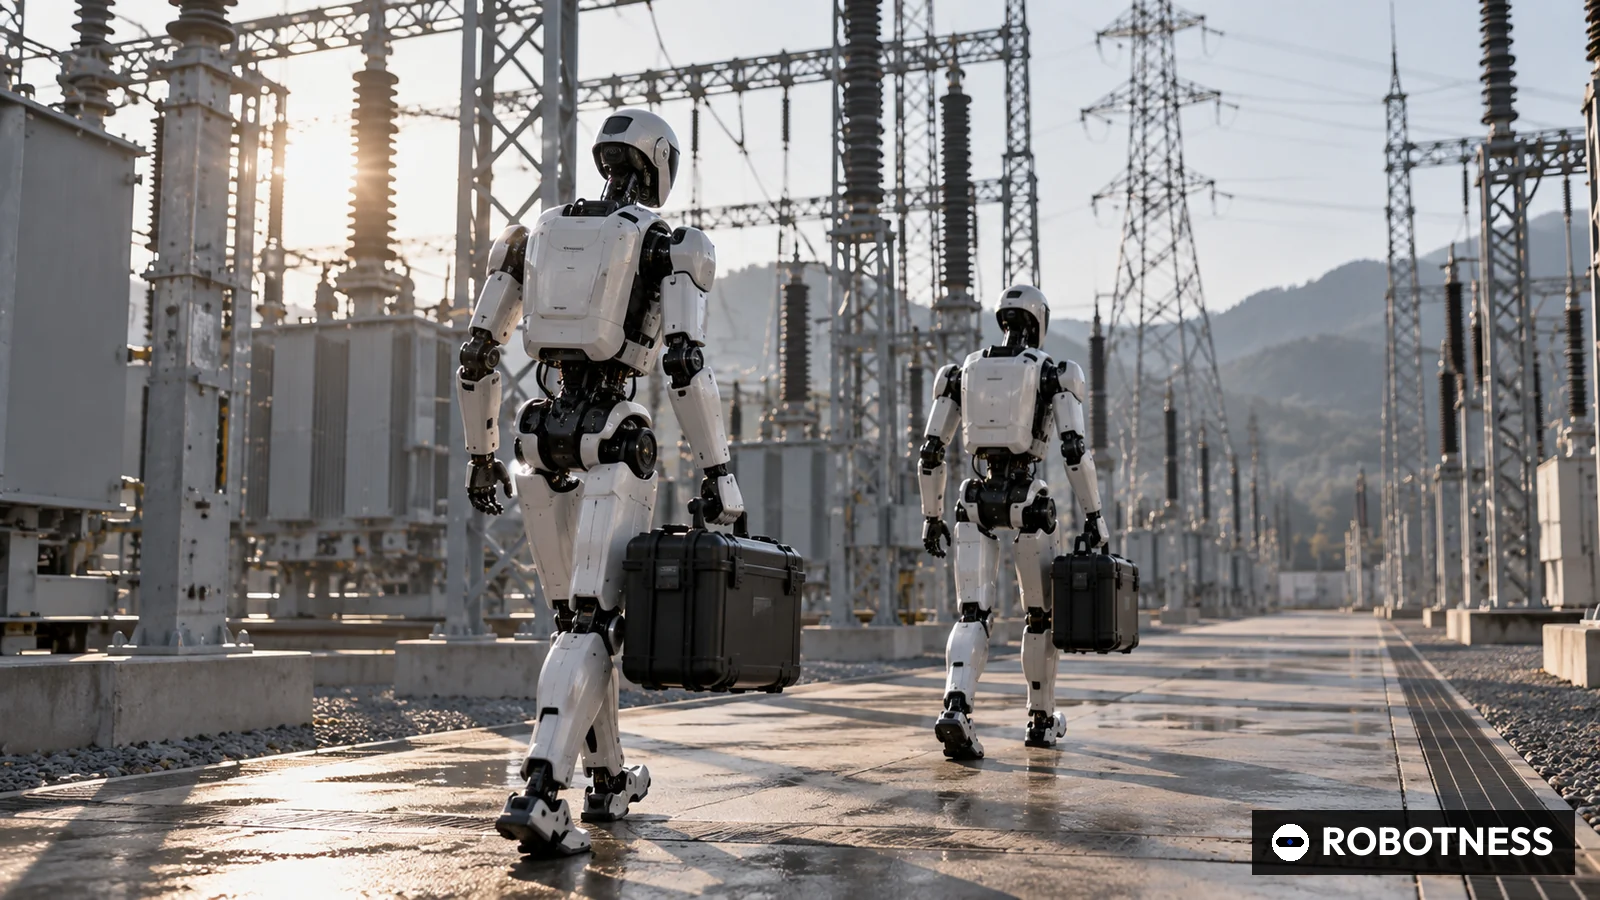
工业和信息化部办公厅与国务院国资委办公厅于2026年6月8日公开《关于联合开展2026年度人形机器人与具身智能实景实训专项行动的通知》(工信厅联科函〔2026〕256号),要求各地和中央企业把人形机器人送进真实的生产与生活环境。通知成文日期为6月3日。
按照通知,专项行动的目标是推动人形机器人与具身智能产品在真实场景中常态化部署应用,加速规模化发展。到2026年底,在代表性场景完成应用验证和常态部署,凝练形成百个以上高价值应用场景,带动万台级规模落地能力。
通知给出了明确的数量要求。各省级地区应选取重点场景单元不少于20个,各中央企业应结合所处行业领域选取重点场景不少于10个。覆盖领域包括生产制造、检测分析、维修维护、仓储物流、餐饮零售、医疗康养、安全生产、应急救援和防灾减灾。成效总结阶段,各省级地区可推荐优秀实训方案不超过10个,各央企不超过5个。
时间表同样紧凑。《人形机器人与具身智能实景实训工作计划表》须于2026年6月30日前报送,工作总结与成效统计须于11月30日前完成。从选场景、采购整机、训练技能到验证部署,留给各方的时间约为五个月。
通知列出六项主要任务。除建设实景实训空间外,通知支持以用户单位、整机企业或应用服务商为主体,会同模型算法、零部件等供应链企业和科研院所,针对每个场景组建创新应用联合体。在作业技能攻关方面,通知要求构建一批高质量、高保真数据集,探索云边端协同、离网自治等多样化算力部署模式,并完善碰撞检测、力控限制、紧急制动、黑匣子等安全能力。
在应用验证与要素保障方面,通知要求制定应用验证测试规程与达标条件,探索人形机器人即服务模式;同时鼓励参与标准化技术委员会工作,统筹运用股权、债权、保险等手段提供全链条金融服务,并培养既懂核心技术又熟悉行业场景的复合型人才。
此次由国资委联合发文是值得关注的安排。国资委监管的中央企业覆盖电网、港口、钢铁、油气、铁路和通信等领域,是国内最大的一批工业用户。给央企下达场景数量要求,相当于为国产人形机器人整机企业锁定了首批大型机构客户。
对照企业已披露的数据,万台级目标的分量清晰可见。优必选3月31日在港交所发布的2025年年度业绩显示,全年销售全尺寸具身智能人形机器人1079台,截至年末产能超过6000台。智元在4月17日的合作伙伴大会上表示,今年已实现万台下线。宇树科技上市文件显示其2025年营业收入为169926.93万元。从供应链角度看,这一目标还将带动减速器、无框力矩电机、丝杠、灵巧手和关节力矩传感器等环节的订单,长三角与珠三角零部件企业有望先行受益。
不确定性主要在统计口径。通知使用的是万台级规模落地能力,而非实际部署台数,也未界定常态化部署的标准;在资金方面强调统筹运用金融工具,并未列明专项资金规模。11月30日的成效统计将是首份可比数据。
- 通知目标:规模落地能力
- 10,000
- 台(万台级)
- 2026年底前
- 工信部、国资委
- 通知目标:高价值应用场景
- 100
- 个(以上)
- 2026年底前
- 工信部、国资委
- 优必选全尺寸人形机器人销量
- 1,079
- 台
- 2025年
- 优必选年度业绩
- 优必选全尺寸人形机器人产能
- 6,000
- 台(超过)
- 2025年末
- 优必选年度业绩
- 智元机器人下线量
- 10,000
- 台(累计)
- 截至2026年
- 智元APC 2026
- 宇树科技营业收入
- 1,699.27
- 百万元
- 2025年
- 宇树科技上市公告书
均为企业或机构披露数据,无估算。优必选产能与智元下线量为门槛式表述。宇树营收由169926.93万元换算为百万元。
截至 2026年10月1日
ROBOTNESS 分析
这份通知把人形机器人政策的重心从供给侧补贴转向需求侧场景配额,真正的杠杆在央企。
依据在于配额本身。若31个省级地区各按20个场景计算,省级场景单元至少620个,再叠加每家央企不少于10个场景。对过去主要依赖高校科研、展会和政务展示需求的整机企业而言,这意味着一批有机构买家的实训现场。
最有力的反方观点是,指令性试点可能只产生活动量而非生产率。五个月的周期和以场景数为主的考核口径,容易催生为11月统计而做的部署,通知也没有给出相对人工成本的效益基准。
乐观情景:央企现场积累通知要求的作业数据,安全与测试规程沉淀为标准,即服务模式分摊用户成本,国产整机企业在2027年依托真实订单放量,零部件规模效应带动单价下降。
悲观情景:场景选择偏重展示效果,机器人多数时间在遥操作或人工监护下运行,报告周期结束后采购回落,企业按政策节奏扩产后面临产能闲置。
值得关注的信号:
- 2026年11月30日:各省级地区和央企报送成效统计,形成首份全国场景部署数据。
- 11月后工信部是否公布优秀实训方案名单。
- 年底前后应用验证测试规程或相关标准草案的发布。
- 工业和信息化部办公厅、国务院国资委办公厅
- 工信厅联科函〔2026〕256号
- 2026年6月3日/6月8日
- 每个省级地区重点场景单元不少于20个
- 每家中央企业重点场景不少于10个
- 百个以上高价值应用场景,万台级规模落地能力
- 6月30日前报送工作计划,11月30日前完成总结
- 碰撞检测、力控限制、紧急制动、黑匣子
为何重要
此前人形机器人相关政策多集中在供给端,包括产业园区、补贴、赛事和模型研发支持。这份通知首次在国家层面按名称向省级政府和国资委监管央企下达需求侧场景配额,并设定报送时点。
对整机企业而言,这意味着一批由机构买家承接的试点现场。央企现场普遍具有高危、偏远或人员老龄化特征,与通知强调的安全生产、巡检和应急救援高度吻合。即便机器人成功率尚不完美,只要能让人员撤离危险岗位,投入逻辑就能成立。
竞争对手分析
能够同时提供整机、作业模型、数据采集与运维服务的企业最受益。优必选是已披露工业人形机器人销量最大的上市公司,2025年销售1079台全尺寸产品。智元披露累计万台下线,并已推出擎天租租赁平台,与通知中的即服务表述相契合。宇树的优势在于科研教育平台的价格与出货规模,工业场景集成能力有待验证。
联合体机制对拥有央企合作关系的头部企业和系统集成商更有利。银河通用、傅利叶、乐聚等企业更可能以联合体成员身份进入,具体承担模型或细分场景。
估值背景
通知本身没有直接财政支出,不会立即改变企业收入结构。对已上市和拟上市企业而言,其价值在于可见度,央企场景中标将成为公告和路演的核心素材。
投资者应区分场景数量与收入。一个场景可能只对应一台机器人。在11月统计给出台数和作业时长之前,与本通知相关的估值溢价仍建立在预期之上。
供应链影响
碰撞检测和力控限制要求将拉动关节力矩传感器、基于电流的力估计算法和经认证的急停电路需求。离网自治与云边端协同要求有利于国产边缘计算芯片以及面向长班次作业的电池包。
减速器、无框电机、行星滚柱丝杠和灵巧手厂商将迎来订单,但也面临标准化压力。跨场景共享数据与测试规程的联合体更倾向采用可互换模组,这有利于具备规模和一致性的头部零部件企业。
后续看点
其一,6月30日报送的省级工作计划可能在7月至8月间通过地方政府网站披露,列出场景与供应商。其二,11月30日的成效统计是实际部署的首份数据。其三,工信部若遴选优秀方案,将显示中央层面重点支持的企业。
此外可关注电力、石化、船舶等领域央企是否发布人形机器人采购框架,以及保险机构是否推出对应产品。
分析师观点
判断:通知将在2026年下半年加速国内真实场景部署,但首批官方数据可能高估实际生产性使用。
置信度:中等。配额和时点明确,央企执行国资委部署的力度一般较强,支持加速判断。不足在于文件衡量的是场景数与能力,而非实际投入生产的台数,且未披露资金规模,部署的经济深度仍不确定。
值得追问的问题
工信部将如何界定常态化部署,公布台数还是仅公布场景数?
央企会直接采购、通过即服务模式租赁,还是由整机企业出资试点?
应用验证测试规程由哪个标准化技术委员会牵头,是否上升为国家标准?
计入部署的场景中,遥操作占比上限是多少?