Peking verpflichtet Provinzen und Staatskonzerne zum Humanoiden-Einsatz im Realbetrieb
Chinas Industrieministerium MIIT und die Staatsvermögensaufsicht SASAC haben eine Sonderaktion für 2026 gestartet: Jede Provinz muss mindestens 20 reale Trainingsszenarien benennen, jeder zentrale Staatskonzern mindestens zehn. Bis Ende 2026 sollen mehr als 100 hochwertige Anwendungsszenarien und eine Einsatzfähigkeit im Bereich von zehntausend Robotern stehen.
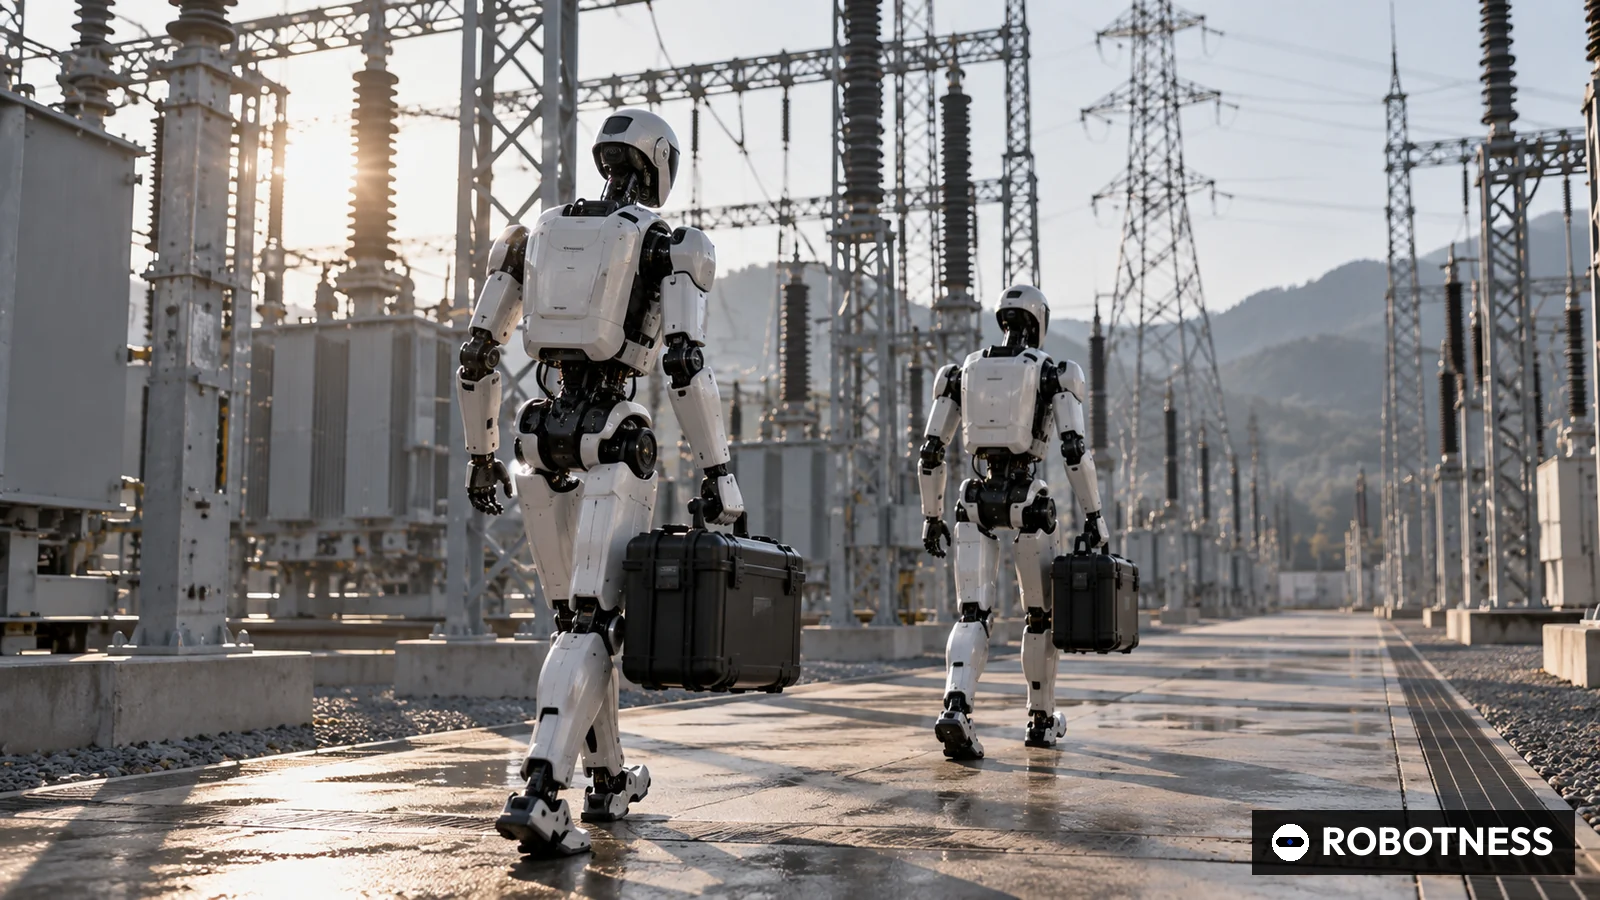
Chinas Ministerium für Industrie und Informationstechnologie (MIIT) und die Kommission zur Aufsicht über das Staatsvermögen (SASAC) haben Provinzregierungen und zentrale Staatsunternehmen angewiesen, humanoide Roboter aus den Messehallen in Fabriken, Lager, Kliniken und Katastropheneinsätze zu bringen. Das MIIT veröffentlichte die gemeinsame Mitteilung am 8. Juni 2026.
Das Dokument trägt die Nummer Gongxin Ting Lian Ke Han [2026] Nr. 256 und ist auf den 3. Juni datiert. Die Behörden nennen es Sonderaktion 2026 für das Training humanoider Roboter und verkörperter Intelligenz in realen Szenarien. Ziel sei, den regulären Einsatz solcher Systeme in Produktion und Alltag zur Normalität zu machen und die Skalierung zu beschleunigen. Bis Ende 2026 sollen Validierung und Regelbetrieb in repräsentativen Szenarien abgeschlossen, mehr als 100 hochwertige Anwendungsfälle herausgearbeitet und eine Einsatzfähigkeit in der Größenordnung von zehntausend Einheiten erreicht sein.
Die Quoten sind präzise. Jede Region auf Provinzebene muss mindestens 20 Schwerpunktszenarien auswählen, jedes zentrale Staatsunternehmen mindestens zehn, passend zu seiner Branche. Genannt werden Fertigung, Prüfung und Analyse, Instandhaltung, Lager und Logistik, Gastronomie und Handel, Medizin und Pflege, Arbeitssicherheit, Rettungswesen sowie Katastrophenvorsorge. Später dürfen Provinzen bis zu zehn vorbildliche Programme empfehlen, Staatskonzerne bis zu fünf.
Der Zeitplan ist eng. Arbeitspläne waren bis zum 30. Juni 2026 einzureichen, Abschlussberichte mit Leistungsstatistik bis zum 30. November. Für Standortwahl, Beschaffung, Training und Validierung bleiben damit rund fünf Monate.
Die Mitteilung gliedert die Arbeit in sechs Aufgaben. Anwender sowie Roboterhersteller oder Dienstleister sollen für jedes Szenario ein Innovationskonsortium führen, dem Modellentwickler, Komponentenlieferanten und Forschungsinstitute angehören. Gefordert werden hochwertige Datensätze, Rechenarchitekturen aus Cloud, Edge und Endgerät einschließlich netzunabhängiger Autonomie sowie Sicherheitsfunktionen, die das Papier ausdrücklich benennt: Kollisionserkennung, Kraftbegrenzung, Notbremsung und eine Blackbox.
Hinzu kommen Prüfverfahren mit Abnahmekriterien und die ausdrückliche Unterstützung für Modelle nach dem Muster Roboter als Dienstleistung. Lokale Behörden sollen Eigenkapital, Fremdkapital und Versicherungen bündeln, um eine Finanzierung über die gesamte Kette anzubieten, die Mitarbeit in Normungsgremien fördern und Fachkräfte ausbilden, die Technik und Branche gleichermaßen verstehen.
Bemerkenswert ist die Beteiligung der SASAC. Sie beaufsichtigt die Zentralkonzerne, die Chinas Stromnetze, Häfen, Stahlwerke, Ölfelder, Bahnen und Telekomnetze betreiben. Mit den Quoten macht Peking seine größten Industriekunden zu Erstabnehmern heimischer Humanoiden.
Für Europa ist der Kontrast lehrreich. Die EU setzt bei Robotik vor allem auf Regulierung, etwa über die Maschinenverordnung, und auf Förderprogramme. Eine staatlich verordnete Nachfrage, die Hunderte Pilotstandorte in Großunternehmen schafft, gibt es nicht. Für Anbieter wie NEURA Robotics oder den Londoner Hersteller Humanoid, die um ihre ersten Industriekunden in der Automobil- und Zulieferindustrie werben, bedeutet das einen Wettbewerber mit garantiertem Heimatmarkt für Trainingsdaten.
Die Zielgröße steht vor bescheidenen offengelegten Mengen. UBTech meldete in seinem am 31. März an der Hongkonger Börse veröffentlichten Jahresergebnis 1.079 verkaufte Humanoide in voller Größe für 2025 und eine Kapazität von über 6.000 Einheiten zum Jahresende. AgiBot erklärte am 17. April, in diesem Jahr sei der zehntausendste Roboter vom Band gelaufen. Unitree wies für 2025 einen Umsatz von 1,70 Milliarden Yuan aus.
Offen bleibt die Messung. Die Mitteilung spricht von Einsatzfähigkeit, nicht von installierten Robotern, und definiert Regelbetrieb nicht. Ein Budget nennt sie ebenfalls nicht. Die Statistik zum 30. November wird die erste vergleichbare Datenbasis liefern.
- Ziel: Einsatzfähigkeit
- 10.000
- Einheiten (Zehntausender-Bereich)
- bis Ende 2026
- MIIT und SASAC
- Ziel: hochwertige Szenarien
- 100
- Szenarien (mehr als)
- bis Ende 2026
- MIIT und SASAC
- UBTech verkaufte Humanoide in voller Größe
- 1.079
- Einheiten
- GJ 2025
- UBTech Jahresergebnis
- UBTech Kapazität Humanoide
- 6.000
- Einheiten (über)
- Ende 2025
- UBTech Jahresergebnis
- AgiBot vom Band gelaufene Roboter
- 10.000
- Einheiten (kumuliert)
- Stand 2026
- AgiBot APC 2026
- Unitree Umsatz
- 1.699,27
- Mio. RMB
- GJ 2025
- Unitree Börsenzulassungsdokument
Angaben der Unternehmen und Behörden, keine Schätzungen. UBTech-Kapazität und AgiBot-Ausstoß sind als Schwellenwerte angegeben. Unitree-Umsatz aus 169.926,93 Zehntausend RMB umgerechnet.
Stand: 1. Okt. 2026
ROBOTNESS-Analyse
Peking verwandelt seine Humanoiden-Förderung von Angebotssubventionen in ein Beschaffungsmandat, und der entscheidende Hebel sind die Zentralkonzerne.
Die Quoten belegen das. Bei 31 Regionen auf Provinzebene mit je 20 Szenarien ergeben sich mindestens 620 Szenarieneinheiten, bevor die zehn Szenarien je Staatskonzern hinzukommen. Für Hersteller, deren Absatz bislang an Hochschulen, Messen und Behördenvorführungen hing, entsteht ein Feld von Pilotstandorten mit institutionellen Käufern.
Das stärkste Gegenargument lautet, verordnete Piloten erzeugten Aktivität statt Produktivität. Fünf Monate und eine an Szenarienzahlen ausgerichtete Berichtspflicht laden zu Einsätzen ein, die auf die Novemberstatistik statt auf Rendite zielen. Einen Kostenvergleich mit menschlicher Arbeit enthält die Mitteilung nicht.
Bullisches Szenario: Die Standorte der Staatskonzerne liefern die geforderten Aufgabendaten, Sicherheits- und Prüfregeln werden zu Normen, Mietmodelle verteilen die Kosten. Chinesische Hersteller erreichen 2027 mit echten Aufträgen Volumen, Komponentenpreise sinken weiter, was den Druck auf europäische Anbieter erhöht.
Bärisches Szenario: Szenarien werden nach Sichtbarkeit gewählt, Roboter laufen überwiegend ferngesteuert oder unter Aufsicht, und die Beschaffung ebbt nach dem Berichtszyklus ab. Hersteller bauen Kapazitäten für eine politisch getaktete Nachfrage auf.
Signale:
- 30. November 2026: Abschlussberichte der Provinzen und Konzerne mit der ersten landesweiten Zählung.
- Eine mögliche MIIT-Liste vorbildlicher Programme nach November.
- Erste Prüfverfahren oder Normentwürfe für die Anwendungsvalidierung um den Jahreswechsel.
- Generalbüros von MIIT und SASAC
- Gongxin Ting Lian Ke Han [2026] Nr. 256
- 3. Juni 2026 / 8. Juni 2026
- Mindestens 20 Szenarieneinheiten je Provinzregion
- Mindestens 10 Szenarien je Konzern
- Über 100 hochwertige Szenarien; Einsatzfähigkeit im Zehntausender-Bereich
- Arbeitspläne bis 30. Juni, Berichte bis 30. November 2026
- Kollisionserkennung, Kraftbegrenzung, Notbremsung, Blackbox
Warum das wichtig ist
Chinas Humanoidenpolitik stützte bisher vor allem das Angebot: Industrieparks, Subventionen, Wettbewerbe und Modellförderung. Diese Mitteilung ist das erste nationale Instrument, das Provinzregierungen und SASAC-Konzernen namentlich Nachfragequoten mit festen Berichtsterminen zuweist.
Für Hersteller entsteht eine Pipeline institutioneller Pilotkunden. Die Anlagen der Zentralkonzerne sind oft gefährlich, abgelegen oder von alternden Belegschaften geprägt, was zu den Schwerpunkten Arbeitssicherheit, Inspektion und Rettung passt. Ein Roboter, der Menschen aus Gefahrenzonen holt, rechnet sich dort auch bei unvollkommener Erfolgsquote.
Wettbewerbsanalyse
Profitieren werden Anbieter, die Hardware, Aufgabenmodelle, Datenerfassung und Service schnell aus einer Hand liefern. UBTech hat mit 1.079 Einheiten 2025 die größten industriellen Humanoidenmengen unter börsennotierten Anbietern offengelegt. AgiBot meldet 10.000 produzierte Roboter und betreibt eine Mietplattform. Unitree punktet bei Preis und Volumen in Forschung und Lehre.
Für europäische Wettbewerber wie NEURA Robotics oder Humanoid, die um Industriepartner in Europa werben, wächst der Abstand bei Felddaten. Chinesische Konsortien sammeln Betriebsstunden in Hunderten realer Umgebungen, während europäische Piloten meist an einzelnen Werken laufen.
Bewertungskontext
Die Mitteilung enthält keine direkten Haushaltsmittel und verändert Umsatzmodelle nicht sofort. Ihr Wert für börsennotierte und börsenwillige Unternehmen liegt in der Sichtbarkeit, denn Aufträge in Staatskonzernen werden zu Kernaussagen in Prospekten und Roadshows.
Anleger sollten Szenarienzahl und Umsatz trennen. Ein Szenario kann aus einem einzigen Roboter bestehen. Bis die Novemberstatistik Stückzahlen und Betriebsstunden zeigt, beruhen Bewertungsaufschläge auf Erwartungen.
Folgen für die Lieferkette
Kraftbegrenzung und Kollisionserkennung treiben die Nachfrage nach Gelenkmomentsensoren, stromgestützter Kraftschätzung und zertifizierten Not-Halt-Kreisen. Netzunabhängige Autonomie begünstigt heimische Edge-Prozessoren und Akkupacks für lange Schichten.
Für europäische Zulieferer von Präzisionsgetrieben, Sensorik und Sicherheitstechnik ergibt sich eine zwiespältige Lage. Das Volumen wächst, doch Konsortien mit gemeinsamen Prüfverfahren dürften standardisierte, preisgünstige chinesische Module bevorzugen.
Worauf jetzt zu achten ist
Erstens könnten die bis 30. Juni eingereichten Provinzpläne im Juli und August auf Regierungsseiten erscheinen und Standorte sowie Anbieter nennen. Zweitens liefern die Berichte zum 30. November die ersten Einsatzdaten. Drittens zeigt eine MIIT-Auswahl vorbildlicher Programme, wen Peking stützt.
Zu beobachten sind auch Beschaffungsrahmen von Staatskonzernen aus Energie, Petrochemie und Schiffbau sowie neue Versicherungsprodukte.
Analystensicht
These: Die Mitteilung beschleunigt den Realeinsatz in China im zweiten Halbjahr 2026, doch die ersten offiziellen Zahlen werden die produktive Nutzung überzeichnen.
Konfidenz: mittel. Konkrete Quoten und Fristen sowie die verlässliche Umsetzung von SASAC-Vorgaben stützen die These. Schwach ist, dass das Papier Szenarien und Fähigkeiten statt produktiv arbeitender Roboter misst und keine Finanzmittel beziffert.
Offene Fragen
Wie definiert das MIIT Regelbetrieb, und veröffentlicht es Stückzahlen oder nur Szenarienzahlen?
Kaufen die Staatskonzerne Roboter, mieten sie diese oder lassen sie Hersteller auf eigene Kosten pilotieren?
Welches Normungsgremium übernimmt die Prüfverfahren, und werden daraus nationale Normen?
Wie viel Fernsteuerung ist in einem als Einsatz gemeldeten Szenario zulässig?