테슬라, 프리몬트 모델S와 X 라인 걷어내고 연 100만대 옵티머스 라인 깐다…텍사스엔 1000만대 설계
테슬라는 2026년 1분기 주주서한에서 연 100만대 생산을 목표로 설계한 1세대 옵티머스 라인이 프리몬트 공장의 모델S와 모델X 라인을 대체한다고 밝혔다. 기가팩토리 텍사스에는 장기적으로 연 1000만대 생산능력을 갖춘 2세대 라인을 준비 중이다. 1분기 매출은 223억9000만달러, 현금과 투자자산은 447억4000만달러였다.
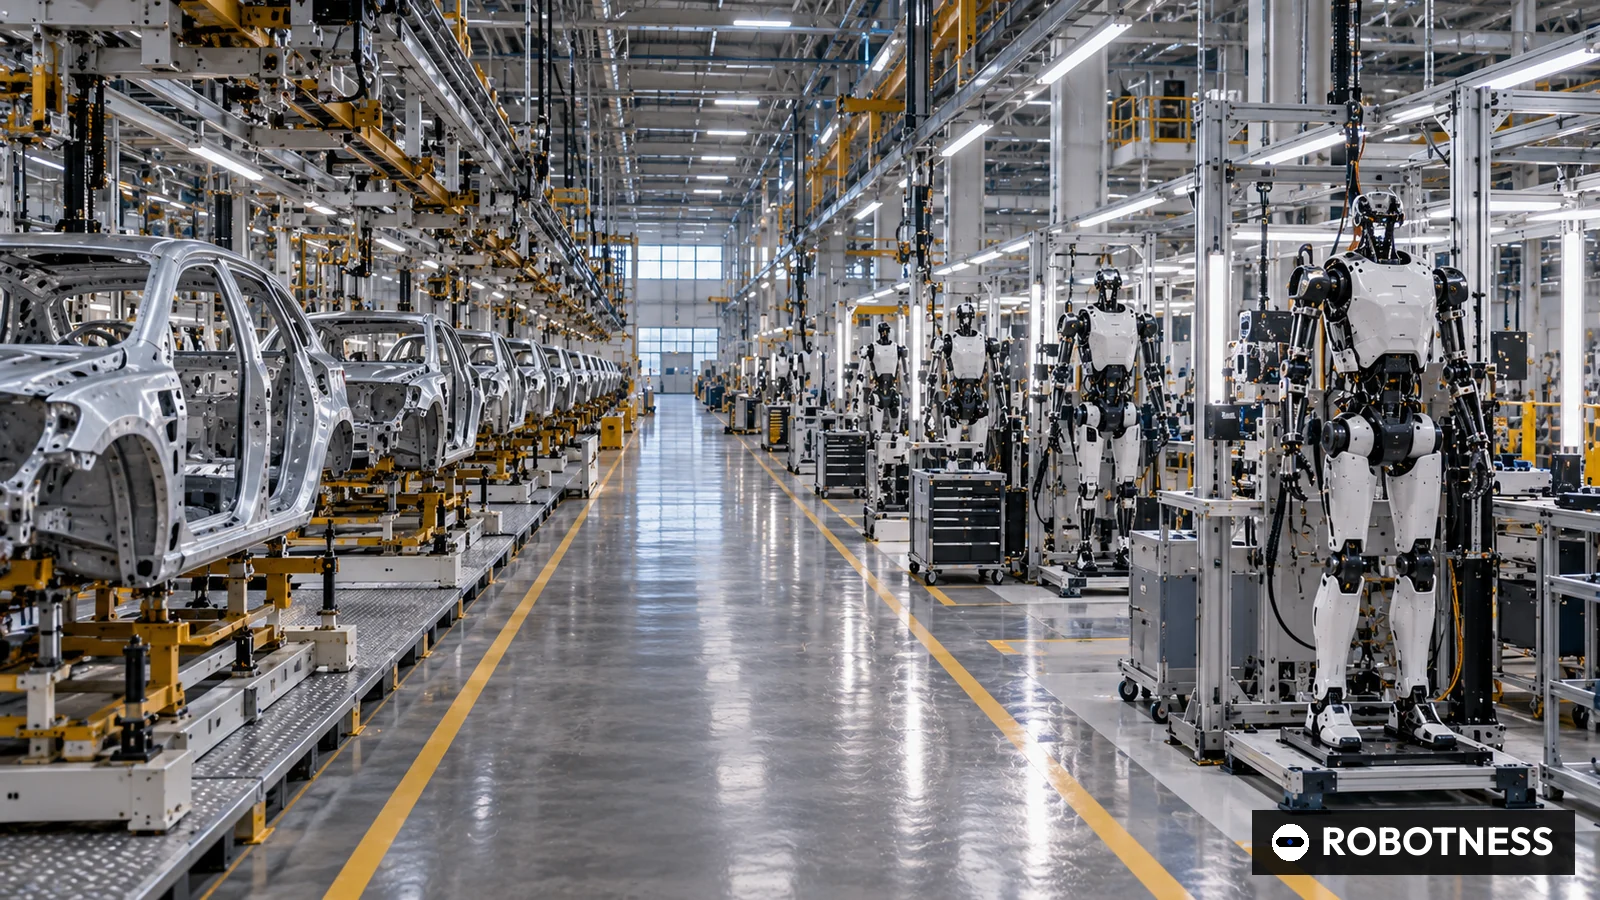
테슬라가 휴머노이드 로봇 옵티머스의 양산 계획을 가장 구체적으로 내놓았다. 테슬라는 2026년 4월 22일 공개한 1분기 주주서한에서 연간 100만대 생산을 목표로 설계한 1세대 옵티머스 생산라인이 캘리포니아 프리몬트 공장의 모델S와 모델X 라인을 대체할 것이라고 밝혔다.
계획은 여기서 그치지 않는다. 테슬라는 기가팩토리 텍사스에 장기적으로 연 1000만대 생산능력을 목표로 설계 중인 2세대 라인을 준비하고 있다고 했다. 1세대 라인은 대량생산에 대비해 설치가 진행 중이며, 첫 대규모 옵티머스 공장 준비 작업은 2분기에 시작한다고 회사는 설명했다.
로봇 계획을 뒷받침하는 재무 여력은 경쟁사가 따라오기 어렵다. 테슬라의 1분기 매출은 223억8700만달러로 전년 동기 193억3500만달러보다 16% 늘었다. 매출총이익은 47억2000만달러, 영업이익은 9억4100만달러, 보통주주 귀속 순이익은 4억7700만달러였다. 분기 설비투자는 24억9300만달러, 잉여현금흐름은 14억4400만달러였고, 3월 말 현금성자산과 투자자산은 447억4300만달러에 달했다.
모델S와 모델X는 테슬라 브랜드를 만든 초기 고급 차종이다. 이들의 프리몬트 생산 공간을 로봇에 넘기면 신규 부지가 아닌 인허가를 갖춘 기존 자동차 공장을 옵티머스에 쓸 수 있다. 다만 테슬라는 사이버캡, 세미, 메가팩3도 2026년 양산 일정대로 진행 중이라고 밝혀, 올해 엔지니어링 역량을 나눠 써야 하는 과제가 여럿이다.
1분기 차량 인도량은 35만8023대였다. 주주서한은 옵티머스가 양산을 앞두고 진전을 이뤘다고만 적었을 뿐 로봇 생산 대수, 차세대 모델 공개 일정, 외부 고객, 가격은 밝히지 않았다. 구동기, 손, 배터리팩 공급사도 공개하지 않았다.
테슬라가 제시한 생산능력은 경쟁사 공시와 차원이 다르다. 1X테크놀로지스는 4월 30일 캘리포니아 헤이워드 공장이 연 1만대의 네오(NEO)를 생산할 수 있고 2027년 말까지 연 10만대 이상으로 늘리겠다고 밝혔다. 어질리티 로보틱스는 오리건주 로보팹 공장이 연 최대 1만대 규모로 설계됐다고 했고, 피규어AI는 4월 봇큐(BotQ) 라인이 시간당 1대 생산 속도에 도달했다고 공개했다. 테슬라 프리몬트 설계 능력은 1X나 어질리티의 100배다.
국내 업계에도 시사점이 크다. 현대차그룹은 보스턴다이내믹스의 아틀라스를 자사 공장에 투입하는 방식으로, 삼성전자는 레인보우로보틱스를 통해, LG전자는 자체 개발로 휴머노이드에 접근하고 있다. 그러나 완성차 라인을 통째로 로봇 라인으로 바꾸겠다고 밝힌 곳은 없다. 테슬라 계획이 현실화되면 감속기, 모터, 배터리셀 등 핵심부품 수요가 한꺼번에 미국으로 쏠려 국내 부품사의 수주 기회와 가격 협상력에 동시에 영향을 줄 수 있다.
설계 능력 100만대는 설비와 배치에 대한 의지 표명이지 생산 전망치가 아니다. 테슬라는 과거 차량 생산 목표를 공격적으로 제시하고 늦게 달성한 전례가 있다. 달라진 점은 옵티머스를 특정 건물과 특정 차종 단종에 연결해, 계획의 이행 여부를 측정할 수 있게 됐다는 것이다.
ROBOTNESS 분석
테슬라는 프리몬트와 텍사스를 지목하고 두 차종 라인을 내주면서 옵티머스를 시연 프로젝트에서 분기마다 추적 가능한 자본배분 결정으로 바꿨다.
근거는 구체성이다. 테슬라는 두 공장의 설계 능력을 제시했고 1세대 라인 설치가 진행 중이라고 했으며 공장 준비 착수 분기를 못박았다. 447억4300만달러의 현금과 투자자산, 플러스 잉여현금흐름으로 자체 조달이 가능하다는 점도 스타트업과 다르다.
가장 강한 반론은 생산능력이 곧 수요는 아니라는 점이다. 테슬라는 로봇 고객, 생산 대수, 가격을 하나도 공개하지 않았다. 100만대 라인은 로봇이 그만큼 팔릴 만큼 쓸모가 있을 때만 가치가 있다. 생산 대수가 훨씬 적은 경쟁사들은 실명의 유료 산업 고객을 공개했다.
강세 시나리오. 프리몬트가 예정대로 양산에 들어가고, 옵티머스가 먼저 테슬라 공장에서 일한 뒤 외부 고객으로 확대된다. 자동차 수준의 원가 곡선이 스타트업이 따라올 수 없는 가격을 만들고, 옵티머스가 차량 성장 둔화를 메우는 두 번째 성장 동력이 된다.
약세 시나리오. 사이버캡, 세미, 메가팩3, 옵티머스에 엔지니어링 역량이 분산돼 로봇 일정이 밀리고, 모델S와 모델X 단종 뒤 프리몬트 공간이 놀게 된다. 투자자들은 텍사스 1000만대를 계획이 아닌 희망으로 보기 시작한다.
주목할 신호.
- 2026년 7월 2분기 주주서한에서 대규모 공장 준비 착수 여부와 로봇 생산 대수 공개
- 2026년 중 프리몬트 모델S와 모델X 생산 종료 시점
- 2026년 테슬라 연례 주주총회 전 첫 외부 옵티머스 고객이나 가격 공개
- 테슬라
- 옵티머스 1세대 라인
- 캘리포니아 프리몬트
- 1,000,000
- 설계, 라인 설치 중
- 2026-04-22
- 테슬라
- 옵티머스 2세대 라인
- 기가팩토리 텍사스
- 10,000,000
- 장기 설계, 부지 준비
- 2026-04-22
- 1X테크놀로지스
- 네오
- 캘리포니아 헤이워드
- 10,000
- 현재 능력, 2027년 말 10만대 이상 목표
- 2026-04-30
- 어질리티 로보틱스
- 디짓
- 오리건 로보팹
- 10,000
- 설계 능력
- 2026-06-24
- 피규어AI
- 피규어03
- 봇큐
- 자료 없음
- 시간당 1대 속도, 연간 능력 미공개
- 2026-04-29
각 사 발표 기준. 설계 능력은 실제 생산량이 아니다. 테슬라 프리몬트÷1X 또는 어질리티 = 1,000,000÷10,000 = 100배. 추정치 없음.
2026년 10월 1일 기준
- 2026년 4월 22일(1분기 주주서한)
- 1세대, 연 100만대 설계, 모델S와 모델X 라인 대체
- 2세대, 장기 연 1000만대 설계
- 2026년 2분기 착수
- 223억8700만달러(전년 대비 16% 증가)
- 9억4100만달러
- 4억7700만달러
- 24억9300만달러
- 447억4300만달러(3월 말)
- 35만8023대
왜 중요한가
테슬라는 옵티머스를 발표 무대에서 공장 계획으로 옮겼다. 매출을 내는 모델S와 모델X 라인을 로봇 라인으로 바꾸는 것은 실제 기회비용이 따르는 결정이며, 휴머노이드 사업을 특정 건물, 특정 능력, 특정 분기에 묶었다. 이행 여부를 점검할 수 있게 된 셈이다.
업계 전체로는 규모의 기준점이 바뀐다. 스타트업이 수천대를 말할 때 테슬라는 첫 라인부터 100만대를 설계한다. 실제 생산이 그 일부에 그치더라도 구동기, 감속기, 센서, 배터리 공급사는 테슬라 숫자를 중심으로 증설을 계획하게 되고, 이는 다른 휴머노이드 기업의 부품 가격과 물량 배정에 영향을 준다.
경쟁사 비교
제조에서 가장 공격적인 스타트업은 피규어AI로, 봇큐에서 시간당 1대 속도와 4월 말까지 피규어03 350대 이상 출하를 공개했다. 1X는 가정용 네오를 위한 연 1만대 공장, 어질리티는 물류용 연 1만대 공장을 갖췄다. 보스턴다이내믹스는 모회사 현대차그룹이 고객이기도 하다. 그러나 차량 사업이라는 자금줄을 가진 곳은 테슬라뿐이다.
테슬라의 약점은 공시다. 경쟁사는 고객과 배치를 공개하지만 테슬라 주주서한에는 옵티머스 고객이 없다. 외부 구매자가 나타나기 전까지 비교는 테슬라의 계획 능력과 경쟁사의 상업적 사용 실적 사이에서 이뤄질 수밖에 없다. 현대차그룹이 보스턴다이내믹스와 함께 자체 공장을 첫 수요처로 삼는 전략은 테슬라와 닮았다는 점에서 국내 투자자에게 비교 대상이 된다.
밸류에이션 맥락
테슬라는 옵티머스 지출을 따로 공개하지 않는다. 1분기 설비투자 24억9300만달러에는 차량, 에너지, AI 컴퓨팅, 로봇이 모두 섞여 있다. 확인할 수 있는 것은 3월 말 현금과 투자자산 447억4300만달러가 어질리티 스팩 조달 예상액 6억2000만달러의 약 72배라는 사실이다(447.4÷6.2).
외부 자금이 필요 없다는 뜻이지만, 동시에 로봇 매출이나 대수를 별도로 보고하지 않는 한 옵티머스의 경제성은 연결 실적 속에 가려진다는 의미이기도 하다.
공급망 파급
테슬라는 옵티머스 공급사를 밝히지 않았다. 연 100만대 라인이 돌아가려면 정밀 구동기, 감속기, 모터가 연간 수천만개 필요하며 이는 현재 휴머노이드 부품 공급 규모를 훌쩍 넘는다. 차량에서 핵심부품 내재화를 선호해온 테슬라의 관행을 고려하면 핵심 구동기와 배터리팩은 자체 생산 비중이 높을 가능성이 있다.
국내 부품사에는 텍사스 1000만대 설계가 더 중요하다. 다만 그 규모의 증설은 설계 능력이 아니라 확정 주문이 있어야 가능하다. 테슬라가 실제로 내는 첫 구매 약정이 헤드라인 숫자보다 나은 지표다.
지켜볼 신호
7월 2분기 주주서한에서 약속대로 2분기에 대규모 옵티머스 공장 준비가 시작됐는지, 자사 공장에서 일하는 로봇 대수를 공개하는지 확인해야 한다.
프리몬트 모델S와 모델X 생산 종료도 확실한 지표다. 마지막으로 첫 외부 고객, 가격, 납품일이 나오면 옵티머스는 내부용에서 상업 제품으로 넘어간다.
애널리스트 시각
논지. 옵티머스는 일정이 박힌 자금 확보 산업 프로그램이 됐지만, 가치는 테슬라가 아직 보여주지 않은 수요에 달려 있다.
신뢰도는 중간이다. 생산능력, 공장 위치, 재무 여력은 테슬라 주주서한으로 확인돼 라인 구축 자체는 믿을 만하다. 반면 고객, 가격, 생산 대수가 없고 생산 확대가 늦었던 전례가 있어 신뢰도를 제한한다. 외부 주문이 나오면 높음으로 올릴 수 있다.
따져봐야 할 질문
테슬라는 1분기에 옵티머스를 몇 대 만들었고, 그중 몇 대가 자사 공장에서 일하고 있는가?
모델S와 모델X 생산은 언제 끝나며 남은 주문은 어떻게 처리되는가?
어떤 구동기와 손 부품을 내재화하고 어떤 부품을 외부에서 사들이는가?