特斯拉将在弗里蒙特以年产100万台的Optimus产线取代Model S和Model X产线,得州产线按年产1000万台设计
特斯拉在2026年第一季度股东信中表示,按年产100万台人形机器人设计的第一代Optimus产线将取代弗里蒙特工厂的Model S和Model X产线,并正在为得州超级工厂准备长期年产能1000万台的第二代产线。一季度营收223.9亿美元,现金及投资447.4亿美元。
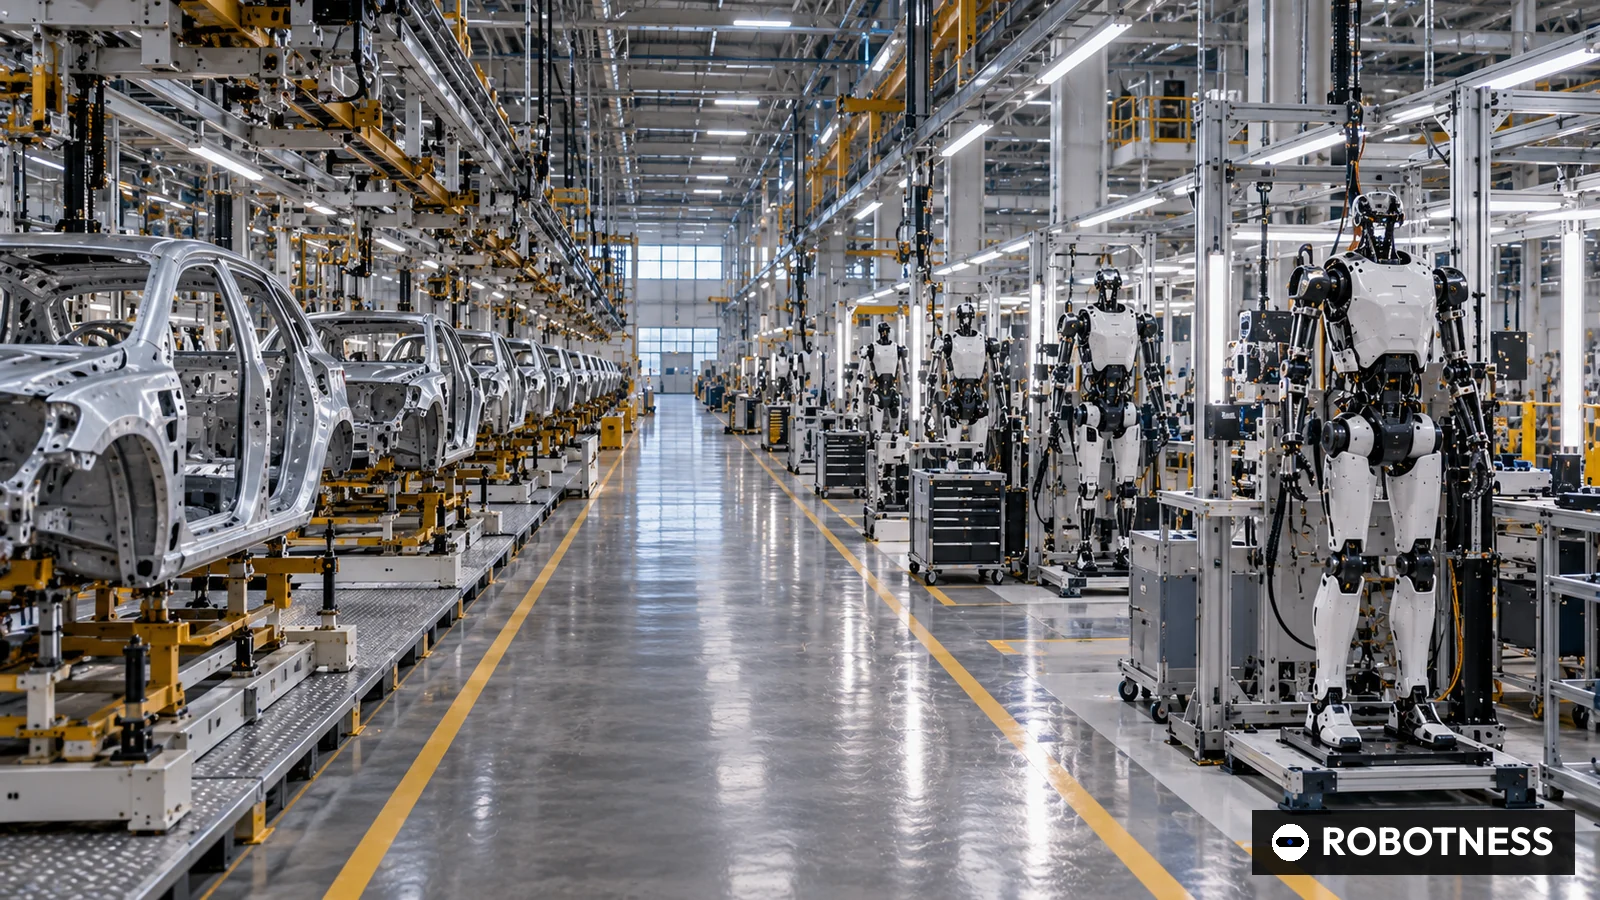
特斯拉于2026年4月22日给出了迄今最具体的Optimus人形机器人量产计划。公司在第一季度股东信中表示,按年产100万台机器人设计的第一代Optimus产线,将取代加州弗里蒙特工厂的Model S和Model X产线。
特斯拉还表示,正在为得州超级工厂准备第二代产线,其长期年产能按1000万台设计。第一代产线正在安装,以迎接规模化生产;首座大规模Optimus工厂的筹备工作将于第二季度启动。
支撑这一计划的财务实力是多数对手难以企及的。一季度特斯拉营收223.87亿美元,同比增长16%(上年同期193.35亿美元);毛利47.20亿美元,营业利润9.41亿美元,归属普通股股东净利润4.77亿美元。当季资本开支24.93亿美元,自由现金流14.44亿美元,3月末现金、现金等价物及投资合计447.43亿美元。
Model S和Model X是奠定特斯拉品牌的早期高端车型。腾出其在弗里蒙特的产能,意味着Optimus可以直接使用一座已获许可的成熟汽车工厂,而非新建厂房。不过公司同时表示,Cybercab、Semi和Megapack 3均按计划于2026年开始量产,今年多条产品线将争夺工程资源。
一季度特斯拉交付汽车358,023辆。股东信只提到Optimus在量产前取得进展,没有披露已生产的机器人数量、新一代设计发布时间、外部客户或价格,也未点名执行器、灵巧手或电池包供应商。
特斯拉提出的产能远超同行披露。1X Technologies于4月30日表示,其加州海沃德工厂年产能可达1万台NEO,目标是2027年底前提升至年产10万台以上;Agility Robotics称其俄勒冈RoboFab工厂设计年产能最高1万台;Figure AI在4月披露BotQ产线已达到每小时一台Figure 03的节拍。特斯拉弗里蒙特的设计产能是1X或Agility的100倍。
与中国同行相比,这一规划同样醒目。中国人形机器人企业依托长三角、珠三角的执行器、减速器和电池产业集群推进量产,成本优势明显,但尚无企业宣布以整车产线改建机器人产线。若特斯拉计划落地,国内为其汽车业务配套的零部件企业有望受益,但特斯拉一贯倾向核心部件自制,股东信也未披露任何Optimus供应商,A股相关概念仍缺乏公司层面的确认。
需要强调的是,100万台设计产能是对设备与布局的意向表述,而非产量预测。特斯拉过去多次提出激进的汽车产量目标并延迟实现。此次的不同之处在于,Optimus与具体厂房和具体车型停产挂钩,计划变得可以衡量。
ROBOTNESS 分析
通过点名弗里蒙特和得州、让出两款车型的产线,特斯拉把Optimus从展示项目变成了投资者可以逐季跟踪的资本配置决策。
证据在于具体性。特斯拉给出了两座工厂的设计产能,表示第一代产线正在安装,并明确了工厂筹备启动的季度。它可以用447.43亿美元现金及投资和正的自由现金流自筹资金,这是任何初创对手都做不到的。
最有力的反驳是产能不等于需求。特斯拉没有披露任何机器人客户、产量或价格,100万台产线只有在机器人足够有用、市场能消化时才有价值。产量远少的竞争对手反而已公布署名的付费工业客户。
乐观情形。弗里蒙特如期量产,Optimus先在特斯拉自家工厂工作再拓展外部客户,汽车级的成本曲线让初创企业无法匹敌其价格,Optimus成为汽车增长放缓后的第二增长引擎。
悲观情形。工程资源被Cybercab、Semi、Megapack 3和Optimus分散,机器人进度延误,Model S和Model X停产后弗里蒙特产能闲置,投资者开始把得州1000万台视为愿景而非计划。
值得关注的信号。
- 2026年7月第二季度股东信是否确认大规模工厂筹备已在二季度启动,以及是否披露机器人数量
- 2026年内弗里蒙特Model S和Model X停产的具体时间
- 2026年特斯拉年度股东大会前是否公布首个外部Optimus客户或价格
- 特斯拉
- Optimus第一代产线
- 加州弗里蒙特
- 1,000,000
- 设计产能,产线安装中
- 2026-04-22
- 特斯拉
- Optimus第二代产线
- 得州超级工厂
- 10,000,000
- 长期设计,场地筹备中
- 2026-04-22
- 1X Technologies
- NEO
- 加州海沃德
- 10,000
- 现有产能,目标2027年底10万台以上
- 2026-04-30
- Agility Robotics
- Digit
- 俄勒冈RoboFab
- 10,000
- 设计产能
- 2026-06-24
- Figure AI
- Figure 03
- BotQ
- 无数据
- 每小时一台,年产能未披露
- 2026-04-29
均为公司表述;设计产能不等于产量。特斯拉弗里蒙特÷1X或Agility = 1,000,000÷10,000 = 100倍。未做估算。
截至 2026年10月1日
- 2026年4月22日(一季度股东信)
- 第一代,设计年产100万台,取代Model S和Model X产线
- 第二代,长期设计年产能1000万台
- 2026年第二季度启动
- 223.87亿美元,同比增长16%
- 9.41亿美元
- 4.77亿美元
- 24.93亿美元
- 447.43亿美元(3月末)
- 358,023辆
为何重要
特斯拉把Optimus从发布会搬进了工厂规划。用仍有收入的Model S和Model X产线改建机器人产线,是有真实机会成本的决定,并把人形机器人业务与具体厂房、具体产能、具体季度绑定,使其首次可被核查。
对行业而言,规模的参照系被改写。初创企业谈的是数千台,特斯拉第一条产线就按百万台设计。即便实际产量只是其中一部分,执行器、减速器、传感器和电芯供应商也会围绕特斯拉的数字规划扩产,进而影响其他人形机器人厂商的零部件价格和配额。
竞争对手分析
在制造端最激进的初创公司是Figure AI,披露BotQ达到每小时一台、截至4月底交付逾350台Figure 03。1X拥有面向家庭的年产1万台工厂,Agility拥有面向物流的年产1万台工厂,Boston Dynamics的母公司现代汽车集团同时也是其客户。但只有特斯拉拥有汽车业务这一现金来源。
与中国企业相比,优必选、宇树、智元等在出货量上更早起步,供应链成本更低,政府和地方资本也在推动应用场景。特斯拉的短板在于信息披露,股东信中没有任何Optimus客户。在外部买家出现之前,比较只能停留在特斯拉的规划产能与对手的实际商用之间。
估值背景
特斯拉未单独披露Optimus支出,一季度24.93亿美元资本开支涵盖汽车、储能、AI算力和机器人。可以确认的是,3月末447.43亿美元现金及投资约为Agility预计SPAC募资6.2亿美元的72倍(公式:447.4÷6.2)。
这意味着Optimus无需外部融资,但也意味着除非特斯拉单独报告机器人收入或数量,其经济性将隐藏在合并报表之中。
供应链影响
股东信没有点名Optimus供应商。年产100万台需要每年数千万个精密执行器、减速器和电机,远超当前人形机器人供应规模。特斯拉在汽车上倾向关键部件自制,产线表述也暗示核心执行器和电池包可能延续这一思路。
对中国零部件企业而言,真正关键的是得州1000万台的设计目标,但这样规模的扩产需要确定订单而非设计产能。特斯拉发出的首批采购承诺,将比标题数字更能说明中国供应链的机会。
后续看点
7月的第二季度股东信应确认大规模Optimus工厂筹备是否如期在二季度启动,以及是否披露自有工厂中工作的机器人数量。
弗里蒙特Model S和Model X停产是另一个硬指标。最后,首个外部客户、价格或交付日期的出现,将标志着Optimus从内部使用走向商业产品。
分析师观点
核心判断。Optimus已成为有资金保障、有时间节点的工业项目,但其价值取决于特斯拉尚未证明的需求。
置信度为中等。产能表述、工厂地点和财务实力均有特斯拉股东信确认,产线建设本身可信;但缺少客户、价格和产量数据,加上过往量产延期的记录,限制了置信度。若出现外部订单,可上调至高。
值得追问的问题
特斯拉一季度生产了多少台Optimus,其中多少台在自家工厂工作?
Model S和Model X何时停产,剩余订单如何处理?
哪些执行器和灵巧手部件将自制,哪些将外购?