智元机器人第10000台人形机器人下线,从5000台到1万台仅用112天
智元机器人(AgiBot)于2026年3月30日宣布第10000台人形机器人下线,距其宣布第5000台下线仅112天。公司称从5000台到1万台的速度是此前阶段的四倍,但按其2025年12月公布的构成,全尺寸机型只占约三分之一。
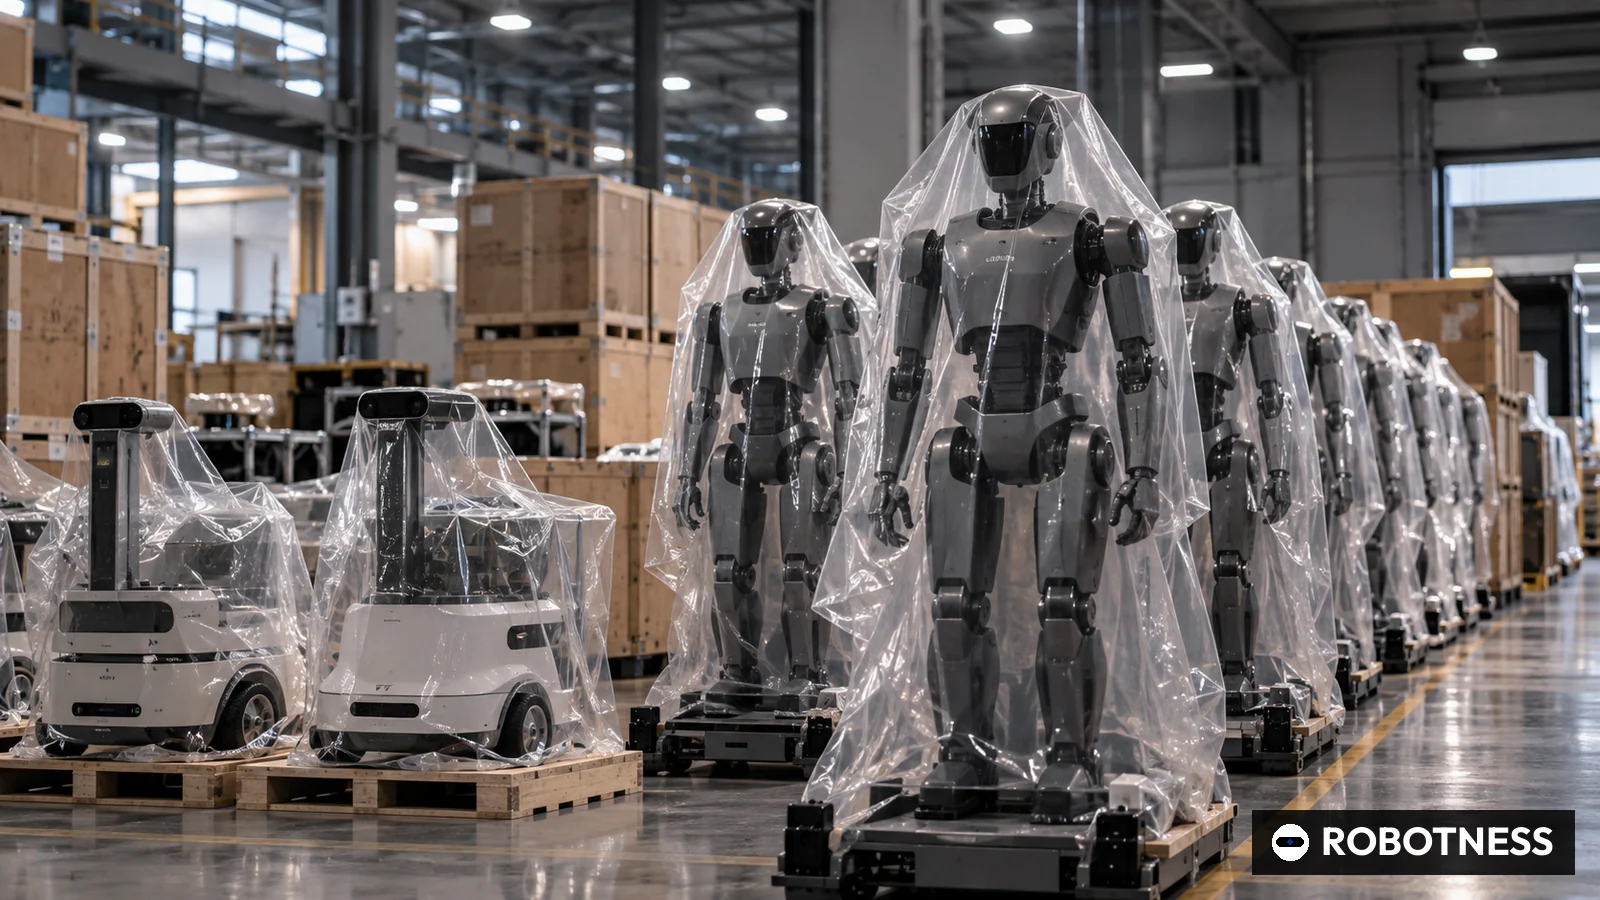
智元机器人造出第一个1000台,用了大约两年;最近的5000台,用了不到四个月。这家上海人形机器人公司于2026年3月30日宣布,第10000台人形机器人正式下线,距离2025年12月8日宣布第5000台下线仅112天,成为全球最早迈入万台量级的人形机器人企业之一。
在人形机器人行业,产量几乎是唯一难以注水、又便于横向比较的指标,但它同样容易被误读。智元把哪些产品算作人形机器人、这些机器人去了哪里、每台能带来多少收入,决定了这一万台究竟是产业化的起点,还是跑在真实需求前面的产能扩张。工信部此后为2026年具身智能整机给出的10万台预期,也需要用同样的标准来审视。
公司口径与日历测算都指向四倍提速
智元在公告中表示,第一个1000台用时约两年,从1000台到5000台用时约一年,最后5000台只用了三个月,提速约四倍。ROBOTNESS按两次公告日期计算,112天新增5000台,日均44.6台;若全年保持这一节奏,年产量约为1.63万台。公告未披露第一万台的具体型号、生产工厂和客户名称。
- 5,000
- 2025-12-08
- 无数据
- 无数据
- 无数据
- 10,000
- 2026-03-30
- 112
- 5000
- 44.6
- 15,000
- 2026-06-28
- 90
- 5000
- 55.6
来源:智元机器人2025年12月8日、2026年3月30日和2026年6月28日公告。天数按公告日期之间计算,ROBOTNESS以此作为下线日期的近似。日均台数 = 新增台数 / 天数。节点为公开数据,衍生列由ROBOTNESS计算,无估算。
截至 2026年10月1日
联合创始人、总裁兼首席技术官彭志辉在公告中表示,这一数字体现了公司规模化能力的根本变化,需求已从技术验证转向规模化商业应用。公司称,一万台中已有相当部分部署在物流、零售、酒店、教育和制造场景,销售网络覆盖欧洲、北美、日本、韩国、东南亚和中东。公告还称智元2025年人形机器人出货量位居全球第一;智元在之后的公告中注明该排名来自市场研究机构Omdia,2025年出货5168台,全球份额39%。
这一节奏此后得以延续。2026年6月28日,智元宣布第15000台机器人下线,是一台在平板电脑量产线上做质检的精灵G2,距万台节点90天,按同一方法计算日均55.6台。不过,更能说明问题的数字,藏在公司5000台时公布的产品构成里。
全尺寸机型只占三分之一
去年12月突破5000台时,智元公布了分系列数据。全尺寸的远征A系列1742台,半尺寸的灵犀X系列1846台,面向工厂、物流和服务场景的任务型精灵G系列1412台,全尺寸占比34.8%。3月的公告列出了更完整的产品线,包括A3、A2 Ultra、A2 Lite、A2-W,X1、X2,G2、G1,D1四足机器人,C5清洁机器人,OmniHand灵巧手和VR遥操作套件,但没有说明四足和清洁机器人是否计入一万台。12月的统计仅用A、X、G三个系列就凑满了5000台。
- 远征A系列(全尺寸)
- 1742
- 34.8
- 灵犀X系列(半尺寸)
- 1846
- 36.9
- 精灵G系列(任务型)
- 1412
- 28.2
- 合计
- 5000
- 100
来源:智元机器人2025年12月8日公告。占比 = 系列台数 / 5000。公开数据,非估算。此后未再公布构成。
截至 2026年10月1日
智元成立于2023年,创始人邓泰华任董事长兼首席执行官。公司于2026年1月5日在拉斯维加斯CES首次进入美国市场,展出A2、X2、G2和D1系列,并推出“Powered by AgiBot”定制计划,允许合作伙伴在硬件、软件和算法层面做二次开发。ROBOTNESS此前报道,公司在4月17日的合作伙伴大会上表示,2025年营收突破10亿元,2024年为6000万元以上。公司未披露毛利率和盈亏。
按尺寸对齐后,领先幅度收窄
- AgiBot
- CN
- 人形机器人累计下线
- 10,000
- 2026-03-30
- 公司公告
- AgiBot
- CN
- 2025年出货量
- 5,168
- 2025-12-31
- 智元引述Omdia
- UBTech Robotics
- CN
- 2025年全尺寸销量
- 1,079
- 2025-12-31
- 港交所公告
- UBTech Robotics
- CN
- 2026年上半年全尺寸销量
- 921
- 2026-06-30
- 港交所公告
- UBTech Robotics
- CN
- 年末全尺寸年产能(超过)
- 6,000
- 2025-12-31
- 港交所公告
- Figure AI
- US
- Figure 03交付量(超过)
- 350
- 2026-04-29
- 公司公告
- 1X Technologies
- US
- 海沃德工厂NEO年产能(最高)
- 10,000
- 2026-04-30
- 公司公告
- Tesla
- US
- 弗里蒙特Optimus产线设计年产能
- 1,000,000
- 2026-04-22
- 股东信
ROBOTNESS经一手资料核实的记录,截至2026年10月1日。生产量、销量和产能口径不同,已分别标注。衍生指标:智元2025年出货 / 优必选2025年全尺寸销量 = 5168 / 1079 = 4.8倍;5000台节点时A系列累计 / 优必选2025年销量 = 1742 / 1079 = 1.6倍;2025年全球市场 = 5168 / 0.39 ≈ 1.325万台。
截至 2026年10月1日
国内最可比的是港股上市的优必选。优必选在港交所公告中披露,2025年售出全尺寸人形机器人1079台,2026年上半年921台,年末产能超过6000台。按Omdia口径,智元2025年出货5168台,是优必选全尺寸销量的4.8倍;但只比全尺寸机型,智元自2023年至5000台节点累计生产的1742台A系列,仅为优必选2025年单年销量的1.6倍。宇树科技8月登陆科创板,上市文件披露2025年营收16.99亿元,但没有给出人形机器人台数。在美国,Figure AI称截至4月29日已交付350台以上Figure 03,1X称其海沃德工厂年产能最高1万台NEO,特斯拉表示弗里蒙特的Optimus产线按年产100万台设计,但未公布实际产量。用5168台除以39%的份额,可推算2025年全球市场约1.325万台。
产品结构决定盈利模型
半尺寸机器人的电机更小、关节更轻,制造成本远低于全尺寸双足机型。全尺寸机型的髋、膝关节需要大扭矩执行器,减速器、电机散热和电池重量决定了成本与可靠性的上限。三个系列合计一万台,证明国内电机、减速器、电池和算力供应链已能支撑规模化量产,却不能证明双足机器人可以在产线上完整干满一个班次。智元列出的八大应用场景中包括数据采集训练,意味着部分机器人被买去为大模型采集示范数据,而非替代人工。
公告没有回答的问题
“下线”意味着机器人离开产线,不等于客户已经付款,生产量、出货量和装机量可能并不一致。智元没有披露价格、当季收入、分地区构成以及在役机器人的利用率。这些空白比整数节点更重要,因为它们决定下一个一万台来自工业客户的复购,还是来自展厅、教育和政府支持的训练场。
ROBOTNESS 分析
智元的一万台证明中国已能规模化制造人形类机器人,但约三分之二是半尺寸或任务型机型,这还不足以证明全尺寸工厂人形机器人的大众市场已经形成。
证据来自公司自己的数字。3月至6月,日均产量从44.6台升至55.6台,制造能力是真实的。但唯一公开的结构数据显示全尺寸占比34.8%,而唯一按尺寸披露销量的上市对手优必选,2025年卖出1079台全尺寸机型。口径对齐后,领先倍数是1.6倍,而不是4.8倍。
最有力的反方观点是,这种结构是战略而非短板。小尺寸和任务型机器人今天就能卖出去,撑起了智元2025年超过10亿元的收入,还把真实场景数据喂给模型,等到工厂需求放量时,全尺寸的A3会更聪明。
乐观情形。像4月披露的消费电子精密制造产线那样的工业客户从试点走向复购,全尺寸占比升至一半以上,智元在上市披露经审计毛利之前就实现盈利规模。
悲观情形。产量继续上升,却流向展厅、教室和补贴训练场。宇树等对手在同一价格带竞争,价格下行,台数增长跑赢收入增长。
值得关注的三个信号:
- 智元提交上市申请。届时将首次披露经审计的销量、平均售价和毛利率。
- 2026年12月31日,工信部与国务院国资委人形机器人实训专项行动的部署期限,将显示政府创造的需求有多大。
- 优必选2026年年报,须于2027年3月31日前披露,是全尺寸人形机器人销量最干净的公开基准。
- 第10000台人形机器人下线,2026年3月30日,上海
- 第5000台,2025年12月8日
- 112天(ROBOTNESS按公告日期计算)
- 日均44.6台,年化约1.63万台
- 远征A系列1742台,灵犀X系列1846台,精灵G系列1412台
- 5168台,全球份额39%(智元引述Omdia数据)
- 第15000台,2026年6月28日,90天后
- 中国、欧洲、北美、日本、韩国、东南亚、中东
为何重要
台数是人形机器人走出样机阶段的第一个硬证据。智元是最早公布五位数累计产量、并附有清晰时间节点的非上市企业之一。此前投资人只能依据融资和演示给人形机器人公司定价,而日均44.6台、到6月升至55.6台的产出节奏,是每次新公告都能复核的制造事实。
第二层意义在于结构。智元12月的数据是行业少有的按尺寸拆分的公开数据,显示龙头企业的量在很大程度上来自半尺寸和任务型机型。这应当改变市场解读其他产量口径的方式,包括工信部此后给出的2026年具身智能整机10万台预期。
第三,这一节点把竞争焦点从“中国企业能否量产人形机器人”转向“谁来买单”。答案将决定行业下一阶段讲的是利润故事,还是补贴故事。
竞争对手分析
优必选是最可比的上市对手,也是唯一在公告中披露全尺寸人形机器人销量的企业,2025年1079台,2026年上半年921台,产能超过每年6000台。优必选聚焦面向汽车工厂和制造场景的Walker S系列,台数较少,但几乎全部是全尺寸。智元A系列累计1742台对比优必选2025年的1079台,同口径领先确实存在,但幅度有限。
宇树科技2026年8月登陆科创板,以科研、教育和文娱客户为主,大量销售四足和人形机器人,2025年营收16.9927亿元,但上市公告未披露人形机器人台数。智元与宇树在半尺寸和科研档位正面交锋,价格压力最可能首先出现在这里。
海外的参照更多是产能规划而非实际产量。Figure AI截至2026年4月29日交付350台以上Figure 03,1X海沃德工厂年产能最高1万台NEO,特斯拉正把弗里蒙特的部分厂房改造成按年产100万台设计的Optimus产线。按已公布的生产和交付台数,智元大幅领先所有公布过数字的海外对手。
估值背景
智元未披露估值。ROBOTNESS数据库中智元的两条融资记录,即2024年9月3日的A轮追加和2025年8月1日的战略融资,均无公开金额,因此坊间流传的估值数字在本库中均视为未经核实。
上市可比公司反映了公开市场为中国机器人产量支付的价格。宇树科创板发行价150.80元,对应市值约609.9亿元,上市文件测算为2025年营收的35.89倍,同期优必选为19.37倍,越疆为20.12倍。智元自称2025年营收超过10亿元,与宇树的16.99亿元、优必选的20.01亿元处于同一量级。
台数数据的价值在于把“量”与“值”分开。三分之二是小尺寸机型的公司,单台收入理应低于只卖全尺寸机型的公司;优必选2025年全尺寸人形机器人单台平均收入约76万元。在智元披露分产品线收入之前,单台收入无法计算,而这正是上市文件必须补上的数字。
供应链影响
年产1.6万至2万台的节奏,将大量消耗四类核心部件,即无框力矩电机、谐波和行星等精密减速器、电池包以及端侧AI算力。全尺寸机型的髋、膝关节需要最大扭矩,半尺寸和任务型机型则使用国内厂商早已在自动化设备和消费电子领域大规模生产的小型部件。
智元未公布供应商名单。但这一规模对正在建设人形机器人产线的国内减速器、执行器厂商意义重大,也对长期在工业机器人领域充当标杆的日本精密减速器厂商构成压力。若智元的量主要由国产部件支撑,说明人形机器人关节的成本曲线正在由中国定义。
OmniHand灵巧手和VR遥操作套件指向第二条链条,即触觉传感与数据采集。数据采集训练是智元列出的八大应用场景之一,意味着部分需求来自AI体系内部,机器人在为公司自身的大模型生产训练数据。
后续看点
最具信息量的事件是上市申请。无论港股还是A股,招股书都要求披露经审计的销量、平均售价、客户集中度和毛利率,可以检验一万台和一万五千台的节点是否转化为相应收入。
工信部与国务院国资委人形机器人实训专项行动以2026年12月31日为部署期限,届时可以看出2026年需求中有多少来自政府指定的场景。若智元下半年的大部分产量流向这些场景,需求质量的悲观情形将得到印证。
优必选2026年年报(2027年3月31日前)以及Omdia等机构的2026年全年排名,将显示智元的领先能否保持、全尺寸机型的占比是否上升。智元若再次发布带分系列数据的节点公告,将是检验本文判断成本最低的方式。
分析师观点
核心判断:智元已证明其生产节奏领先所有公开数据的人形机器人企业,但产量偏重小尺寸和任务型机型,因此这一节点更多验证了中国供应链,而非全尺寸人形机器人的工厂需求。置信度为中等。
之所以不是高置信度,是因为分尺寸数据只在2025年12月公布过一次,此后结构可能已向A3和精灵G2倾斜。第15000台是一台在平板电脑产线做质检的G2,说明工业用途在增加。另一方面,智元未公布价格、单台收入和利用率,展示和数据采集用途的机器人可能抬高了台数。
什么会改变我们的判断:若公开数据显示全尺寸占比超过50%,或经审计的单台收入接近优必选约76万元的水平,我们会转向高置信度的乐观判断;若上市文件显示对政府关联买家或租赁业务依赖很高,则转向悲观判断。
值得追问的问题
一万台和一万五千台中,全尺寸A系列各占多少?2025年12月之后比例如何变化?
已下线的机器人中,有多少已售出并开票,多少处于租赁或展示状态,多少用于公司内部数据采集?
各产品线的平均售价和毛利率分别是多少?
机器人在哪些工厂生产,目前年产能是多少,关节部件中有哪些仍需从海外采购?
部署在海外的机器人有多少台,在哪些地区已有付费工业客户?