スキルドAI、ゼブラの旧フェッチ物流ロボット事業を2000万ドルで取得 5年前の買収額3億100万ドルの6.6%
ロボット基盤モデル開発のスキルドAIは2026年4月15日、ゼブラテクノロジーズのロボティクス部門(旧フェッチロボティクス)を買収したと発表した。ゼブラが米証券取引委員会に提出した四半期報告書によると、取引は3月27日に完了し、対価は現金、エスクロー、スキルドAI株式の合計2000万ドルだった。ゼブラが2021年にフェッチを買収した際の対価3億100万ドルの6.6%にとどまる。
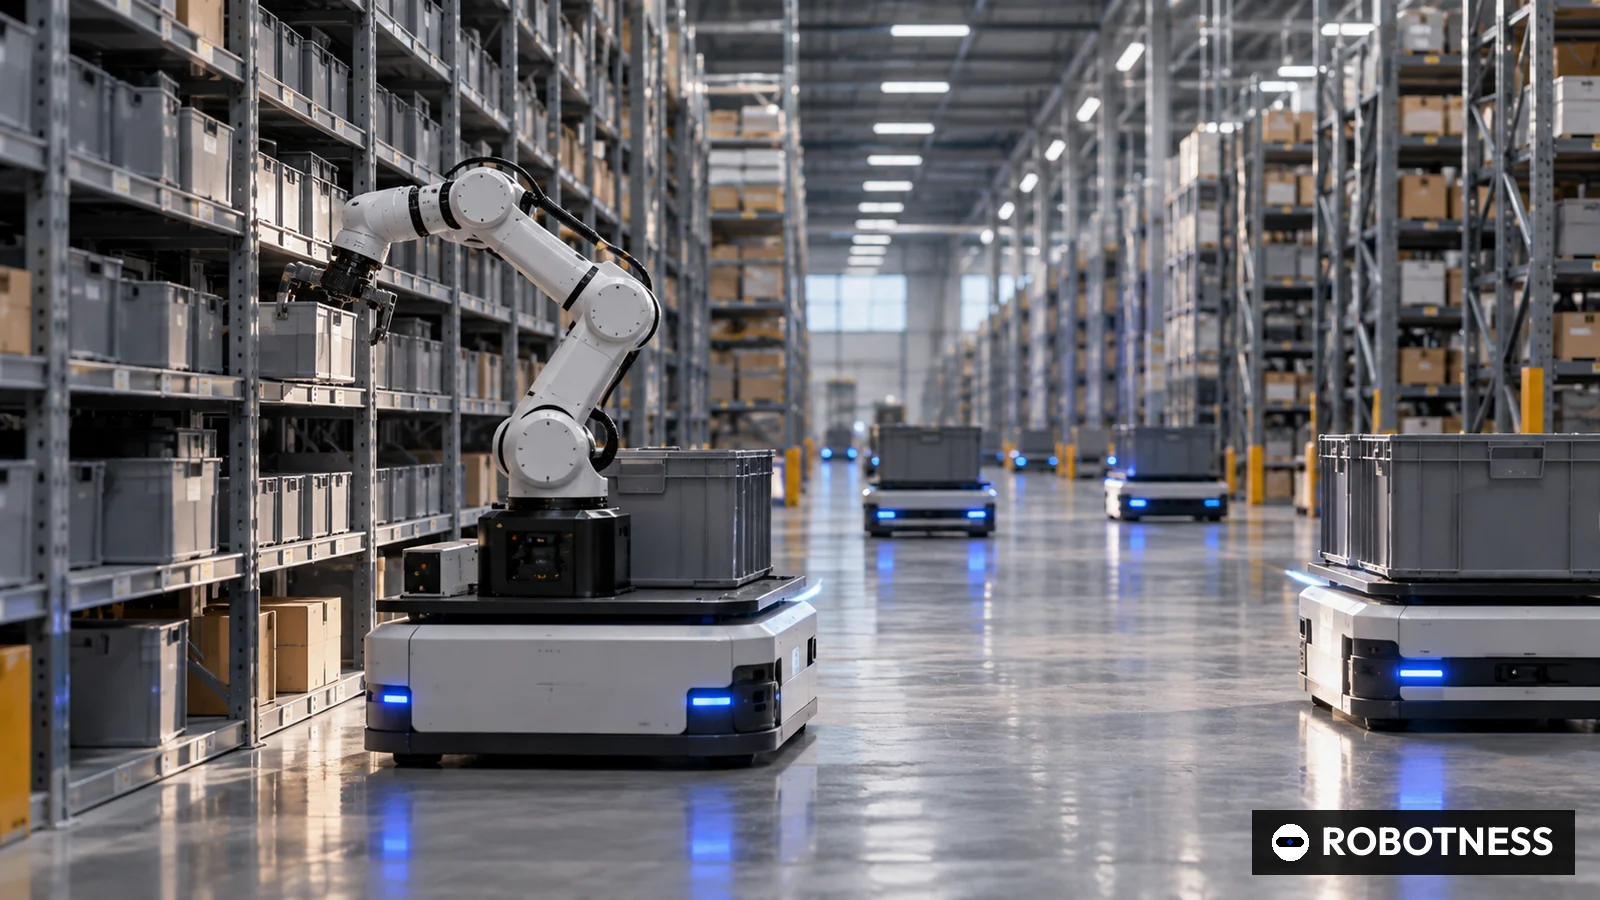
企業価値140億ドルと評価される米国のロボット基盤モデル開発会社スキルドAIが、倉庫向け自律移動ロボット(AMR)事業を手に入れた。同社は2026年4月15日、バーコードスキャナー大手ゼブラテクノロジーズのロボティクス部門を買収したと発表した。同部門はゼブラが2021年に買収したフェッチロボティクスを母体とする。
スキルドAIは取引条件を明らかにしていない。条件は売り手側の開示で判明した。ゼブラが5月12日に米証券取引委員会(SEC)へ提出した2026年4月4日終了四半期の10-Qによると、ロボティクス自動化事業のスキルドAIへの売却は3月27日に完了し、対価総額は2000万ドルだった。内訳は現金900万ドル、スキルドAIの少数持ち分として計上した長期投資900万ドル、補償請求に備えたエスクロー約200万ドルで、エスクローは1年後に請求額を差し引いてゼブラに支払われる。
売却時点の同事業の純資産は1500万ドルで、配分されたのれん600万ドル、技術関連無形資産300万ドル、棚卸資産300万ドル、その他純資産300万ドルで構成される。ゼブラは売却益500万ドルを「その他費用(純額)」に計上した。同事業の売上高や従業員数は個別に開示していない。
5年前の買収額との落差は大きい。ゼブラの2021年度年次報告書(10-K)によると、同社は2021年8月9日にフェッチロボティクスを買収し、対価総額3億100万ドルを計上した。取得現金控除後の現金支払い2億9000万ドルと、既保有の少数持ち分の再測定後公正価値1100万ドルの合計だ。開示数値に基づくと、今回の売却額は2021年の対価の約6.6%にあたる。
- 現金
- 290
- 9
- 持ち分
- 11
- 9
- エスクロー
- データなし
- 2
- 対価総額
- 301
- 20
出所はゼブラテクノロジーズの2021年度10-Kと2026年4月4日終了四半期の10-Q。2021年の現金は取得現金控除後、2021年の持ち分は既保有フェッチ株の再測定後公正価値、2026年の持ち分はスキルドAIの少数持ち分。売却額の2021年対価比 = 20 / 301 = 6.6%。開示数値であり推計ではない。
2026年10月1日時点
スキルドAIの発表によると、取得対象にはフェッチが開発した倉庫ロボットプラットフォームと、ゼブラの出荷作業統合ソフト「シンメトリーフルフィルメント(Symmetry Fulfillment)」が含まれる。同ソフトは倉庫内の移動ロボットとピッキング作業者をまとめて割り当て、調整する。スキルドAIは既存の導入基盤に汎用ロボット頭脳「スキルドブレイン」を載せ、ロボットが決められた指示をこなすだけでなく自ら判断できるようにし、出荷業務の全工程の自動化を目指すとしている。移管されたロボット台数、顧客数、従業員数は公表していない。
スキルドAIは2023年に設立され、共同創業者のディーパク パタック(Deepak Pathak)氏が最高経営責任者(CEO)を務める。2024年7月に企業価値15億ドルで3億ドルのシリーズAを、2026年1月14日に投資後評価額140億ドルで14億ドルのシリーズCを調達した。2026年3月にはエヌビディアとともに、ABBロボティクスおよびユニバーサルロボットとの提携を発表している。同社はスキルドブレインを「オムニボディ」型と呼ぶ。一つのモデルが機体構造の事前情報なしに四足歩行ロボット、人型ロボット、移動マニピュレーターを制御する設計だという。
競合と比べると今回の買収は異色だ。フィジカルインテリジェンス、グーグル傘下のディープマインド、エヌビディアのGR00Tチームは主にモデルを公開またはライセンスし、ハードウエアの提携先を通じて顧客に届ける。フィギュアAIやアジリティロボティクスは人型ロボットを自社開発し、ロボットによる労働を販売する。スキルドAIは自前のAMR製品群を抱え、ローカスロボティクス、シンボティック、オートストア、アマゾンの社内ロボット部門が大規模に展開する倉庫市場に入ることになる。
日本の物流業界にとっても示唆がある。人手不足が深刻な国内物流では、ダイフクや村田機械などのマテハン大手が設備と導入実績を握り、AIは提携や外部調達で補う構図が多い。スキルドAIは逆に、モデル側から導入基盤を買いにいった。基盤モデル企業が現場の機体とデータの入り口を押さえにくる動きは、国内のシステムインテグレーターや中堅部品メーカーの立ち位置にも影響しうる。
残る論点は採算だ。3億100万ドルから2000万ドルへの価値の目減りは、スキャナーと業務端末が本業の企業にとってAMR事業の収益化がいかに難しかったかを物語る。スキルドAIがフェッチ製ハードの販売を続けるのか、導入基盤をデータ収集網に転用するのかは明らかでない。ゼブラと結んだ保守契約を誰が引き継ぐのかも顧客の関心事となる。
ROBOTNESS分析
スキルドAIは稼働中の倉庫ロボット群を簿価に近い価格で手に入れた。本質はハード投資ではなく、データと販路の獲得にある。
根拠はゼブラ自身の数字だ。純資産1500万ドルの事業が2000万ドルで売却され、うち900万ドルはスキルドAI株で支払われた。スキルドAIの実際の現金支出は900万ドルとエスクロー200万ドルにすぎない。1月に14億ドルを調達した企業にとって、実際の顧客現場、統合ソフト、毎シフトでデータを生むロボットを小さな負担で得たことになる。
最も強い反論は、物流顧客との関係が深いゼブラでさえ事業を軌道に乗せられなかった点だ。基盤モデルはハードの利益率や保守コスト、長い法人営業サイクルを解決しない。ロボット製品群を持てば、純粋なソフト企業が避けられる設備負担も背負う。
強気シナリオ。スキルドAIがフェッチの導入基盤でソフトだけで既存ロボットの処理能力を高められることを示し、シンメトリーフルフィルメントを更新の配信経路にする。競合が提携先に対価を払って得る実世界データを自前で確保する。
弱気シナリオ。ロボットは老朽化し、所有者交代の過程で顧客が離れ、技術者が旧製品の保守に追われる。買収はモデル性能を高めないまま営業損失を膨らませる重荷となる。
注目すべき兆候。
- 2027年3月27日前後に200万ドルのエスクローが全額ゼブラに支払われるか(2027年初めの四半期のゼブラ10-Q)。
- 2026年下期に、旧フェッチ機でスキルドブレインを動かす倉庫顧客をスキルドAIが公表するか。
- スキルドAIの次回資金調達や売上開示で、倉庫事業の継続収入が個別に示されるか。
- スキルドAI
- 2023
- シリーズC
- 1400
- 14
- 2026-01-14
- フィギュアAI
- データなし
- シリーズC
- 1000
- 39
- 2025-09-16
- アプトロニク
- 2016
- シリーズA追加
- 520
- データなし
- 2026-02-11
- アジリティロボティクス
- 2015
- シリーズB
- 150
- データなし
- 2022-04-22
- フィジカルインテリジェンス
- データなし
- シリーズB
- データなし
- データなし
- 2025-11-20
各社またはリード投資家の発表に基づく。スキルドAIの評価額倍率 = シリーズC 140億ドル / シリーズA 15億ドル(2024年7月)= 9.3倍。nullは非開示。開示数値であり推計ではない。
2026年10月1日時点
- スキルドAI
- ゼブラテクノロジーズ(ナスダック: ZBRA)
- 2026年3月27日(ゼブラ10-Q)
- 2026年4月15日(スキルドAI)
- 2000万ドル
- 900万ドル
- 900万ドル
- 約200万ドル、1年後に請求額を控除して支払い
- 500万ドル
- 3億100万ドル
なぜ重要か
高い評価額を得たロボット基盤モデル企業が、顧客の導入基盤を持つロボット事業を直接買収した初の事例だ。これまで業界の資金は計算資源、データ収集、学習に向かい、現場導入はハード提携先の役割だった。スキルドAIの判断は、モデル企業が末端の機体まで所有したほうが有利かどうかを試すものとなる。
AMR資産の価格の目安も変わった。ゼブラの開示では、同じ事業の対価が2021年の3億100万ドルから2026年の2000万ドルに下がった。国内外でAMR事業を抱える企業の評価交渉でも、この数字は無視できない参照点になる。
競合分析
フィジカルインテリジェンスとディープマインドはモデル供給者にとどまり、提携や共同研究でロボットに届く。エヌビディアはGR00Tモデル、ジェットソントール、アイザックのシミュレーション環境を提供し、商用化はロボットメーカーに委ねる。フィギュアAIとアジリティロボティクスは機体とモデルを一体で手がける。
スキルドAIはその中間に立った。オムニボディ戦略とABBロボティクス、ユニバーサルロボットとの提携を保ちつつ、自社の車輪型機体と出荷統合ソフトを持つ。日本ではファナックや安川電機など機体側の大手が、外部のAI企業と組んでAIを取り込む道を探っている。モデル側が機体を買う逆方向の統合がどこまで成果を出すかは、国内メーカーの提携戦略にも影響する。
企業価値の背景
スキルドAIは2026年1月、投資後評価額140億ドルで14億ドルを調達した。2024年7月のシリーズA時点の15億ドルの9.3倍だ。これに比べ2000万ドルの取引は財務上ごく小さく、現金とエスクローを合わせた実質負担は1100万ドルにとどまる。
ゼブラが得た900万ドルの株式をシリーズC評価額で単純換算すると約0.06%(9 / 14,000)になる。株数や1株価格は開示されておらず、規模感を示す参考値であり、開示された持ち分比率ではない。
サプライチェーンへの影響
ゼブラの開示では事業とともに移った棚卸資産は300万ドルで、大規模な生産設備というより完成品と部品の在庫規模とみられる。焦点は、より大きなモデルを動かすために既存機の車載計算機、電源、センサーを改修するコストだ。
スキルドAIの3月の産業提携発表はエヌビディアとともに行われた。日本の部品メーカーにとっては、人型ロボットだけでなく既存AMRのAI化改修も、減速機、センサー、エッジ計算モジュールの需要につながりうる。
今後の注目点
2027年3月27日前後のエスクロー支払いは、買収後に補償を巡る争いがあったかを示す。2026年下期にスキルドAIが倉庫顧客を公表するかは、所有者交代の過程で顧客が残ったかを測る材料になる。
スキルドAIは2026年9月に年間経常収益が1億ドルを超えたと公表した。そのうちゼブラから引き継いだ出荷統合ソフトやロボットサービスの比率が示されるかが注目点だ。
アナリストの見方
見立て:今回の取引は実世界データと販路への割安なオプションであり、価値はスキルドAIがソフトだけで既存機群を更新できるかで決まる。確信度:中。取引数値はゼブラの監査済み開示に基づき信頼性が高いが、スキルドAIは顧客、台数、売上を開示しておらず、事業面の論拠は経営陣の意図に頼る。
旧フェッチ機での処理能力向上を数値とともに示す顧客名が出れば確信度を引き上げる。12カ月以内に製品群が静かに打ち切られれば引き下げる。
問うべき論点
取引完了時に稼働していたロボット台数と顧客拠点数、スキルドAIに移った人員は何人か。スキルドAIは新規顧客へのフェッチ製ハード販売を続けるのか、既存基盤の保守に限るのか。
過去の稼働ログのデータ権利は移転したのか、顧客契約は機群データをモデル学習に使えるよう改定されるのか。ゼブラが持つスキルドAI株に共同販売などの商業的取り決めは付随するのか。