現代自グループ、セマングムに9兆ウォン 年産3万台のロボット工場とGPU5万基のデータセンターを同じ敷地に
韓国の現代自動車グループは2026年2月27日、全羅北道群山市のセマングムにロボット、AI、水素を一体化した拠点を設け、2026年から約9兆ウォンを投じると発表した。4000億ウォンのロボットクラスターには年産約3万台の完成ロボット工場、中小企業向けの受託生産ファウンドリー、部品団地が入り2029年に完工する。隣接して5兆8000億ウォンのAIデータセンターを建設し、GPUを段階的に5万基まで増やす。
注目を集めたのはロボット工場だが、予算表の上では最も小さい項目にすぎない。韓国の現代自動車グループが2026年2月27日に発表した全羅北道群山市セマングムの新拠点への投資額は約9兆ウォン。このうち年産約3万台のロボットクラスターに充てるのは4000億ウォンで、同じ敷地に建てるAIデータセンターには5兆8000億ウォンを投じると同社は明らかにした。
この配分に意味があるのは、セマングムが同グループにとってこの8週間で2つ目の年産3万台規模のロボット工場だからだ。同社は1月5日、米ラスベガスのCES 2026で、2028年までにアトラスを年3万台生産できる米国工場を建設すると表明していた。韓国工場も同じ規模だが、資金の流れを見ると、現代自がフィジカルAIの価値をロボット本体よりも計算基盤と他社向けの受託生産に見いだしていることがうかがえる。
投資の3分の2はロボットではなく計算基盤に
発表によると投資は5本柱からなる。AIデータセンター5兆8000億ウォン、太陽光発電1兆3000億ウォン、PEM水電解プラント1兆ウォン、ロボットクラスター4000億ウォン、AI水素シティ4000億ウォンである。合計は8兆9000億ウォンで、同グループは約9兆ウォンと表記した。開示数値で計算すると、データセンターが項目合計の65.2%、ロボットクラスターは4.5%にとどまる。韓国語版の発表資料によれば敷地は112万4000平方メートル。同社は約16兆ウォンの経済効果と直接間接で約7万1000人の雇用を見込むが、いずれも同社の見通しである。
- AIデータセンター
- 5800
- 65.2
- GPU最大5万基、段階的に拡張
- 2027
- 2029
- 太陽光発電
- 1300
- 14.6
- 2035年までにGW級
- 2027
- 2029
- PEM水電解プラント
- 1000
- 11.2
- 200MW級
- 2027
- 2029
- ロボットクラスター
- 400
- 4.5
- 完成ロボット年約3万台
- 2028
- 2029
- AI水素シティ
- 400
- 4.5
- データなし
- データなし
- データなし
現代自動車グループの2026年2月27日発表に基づく。5項目の合計は8兆9000億ウォンで、同グループは約9兆ウォンと表記した。比率 = 項目金額 / 8兆9000億ウォン。開示値であり推計ではない。
2026年10月1日時点
工程は計算基盤と電源を先に整える順序だ。データセンターと太陽光は2027年に着工して2029年に完工し、GPUは段階的に5万基まで増やす。200MW級の水電解プラントも2027年に工事を始め、2029年に初稼働する。ロボットクラスターは2028年着工、2029年完工と最も遅い。次に問われるのは、この工場が何を誰のためにつくるかだ。
完成ロボット工場と中小企業向けファウンドリーの二枚看板
韓国語版資料によると、ロボットクラスターは年産約3万台の完成ロボット工場、生産能力を持たない中小企業の製品を受託生産するファウンドリー工場、部品団地の3つで構成する。英語版はさらにロボット応用センターを挙げる。現場投入前にAIを使ってソフトウエアを検証し、学習させる施設だ。韓国大統領府が政府ポータルで示した説明では、工場は物流用と産業用のロボットを生産し、それらはデータセンターと連携して学習を続ける。ただし現代自は生産機種を明らかにしておらず、米国計画と異なりセマングムの発表にアトラスの名前はない。
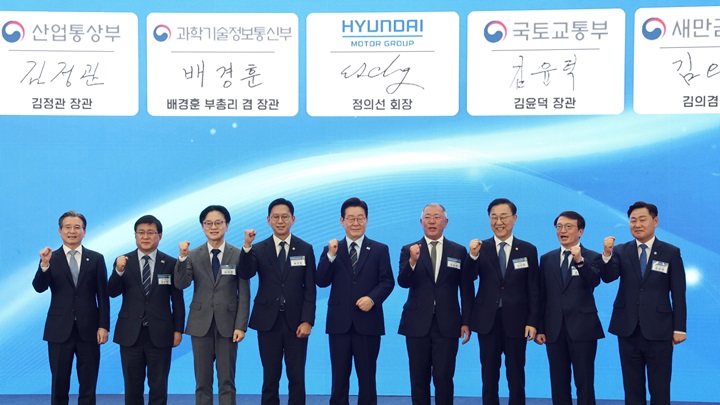
現代自グループによると、協約式には李在明大統領のほか、裴慶勲副首相兼科学技術情報通信相、金潤徳国土交通相、金正官産業通商相、金星煥気候エネルギー環境相、金寛永全北特別自治道知事が出席した。グループからは鄭義宣会長と張在勲副会長が臨んだ。大統領府によると、李大統領は一段と踏み込んだ支援で応え、規制と行政の障壁を大幅に下げると述べた。国土交通省は報道資料で、同グループにとって韓国内で初の大規模地方投資だと位置づけた。
米国拠点の設計図を韓国に持ち込む
セマングムの原型はCESで示した戦略にある。同グループは当時、2025〜2029年に米国で260億ドル、2026年から5年間で韓国に125兆2000億ウォンを投資すると発表しており、セマングムは韓国投資計画の一部だ。傘下のボストン ダイナミクスのアトラスは2028年に米ジョージア州のメタプラント(HMGMA)で部品の順序立て作業に就き、2030年に部品組み立てへ広げる。現代モービスは高性能アクチュエーターを開発してロボット部品市場に正式参入し、現代グロービスが物流を、現代自と起亜が生産基盤とデータを担う。2025年1月から続くエヌビディアとの協力、グーグル ディープマインドとの提携も挙げた。アトラスは自由度56、最大50キログラムを持ち上げられるという。
日本の産業用ロボット大手とは異なる攻め方
日本勢と比べると、現代自の打ち手の違いが際立つ。ファナックは4月24日に2025年度の売上高が過去最高の8578億円になったと発表し、安川電機は5月22日に2029年度までに営業利益1000億円を目指す計画を示した。川崎重工業は5月、米サンノゼにフィジカルAIの拠点を開いた。いずれもロボットメーカーとして自社製品を磨く路線で、自動車メーカーが他社向け受託生産まで抱える現代自の形とは異なる。生産能力の比較では、現代自は2拠点合計で2029年までに年6万台の設計能力を持つ。テスラは4月22日、フリーモントのオプティマス第1世代ラインを年100万台で設計したと公表し、1Xは4月30日にヘイワード工場でNEOを年1万台、アジリティ ロボティクスは6月24日の開示資料でRoboFabのDigitを年1万台とした。セマングムの投資額を年産能力で割ると1台当たり約1330万ウォンで、中核部品の深い内製よりも組み立てと試験、受託生産に重心を置いた構成と読める。
- 現代自動車グループ
- 韓国セマングム
- 非公表
- 30,000
- 2029
- 2026-02-27
- 現代自動車グループ
- 米国
- アトラス
- 30,000
- 2028
- 2026-01-05
- テスラ
- 米フリーモント
- オプティマス第1世代ライン
- 1,000,000
- データなし
- 2026-04-22
- 1X
- 米ヘイワード
- NEO
- 10,000
- データなし
- 2026-04-30
- アジリティ ロボティクス
- 米セーラムRoboFab
- Digit
- 10,000
- データなし
- 2026-06-24
各社が公表した設計能力で、実際の生産量ではない。セマングムの年産能力1台当たり投資額 = 4000億ウォン / 3万台 = 約1330万ウォン。開示値であり推計ではない。
2026年10月1日時点
本当のロボット投資はデータセンター
ロボットの制御は学習済みAIモデルへの依存を強めている。現場のロボットが動作の軌跡や失敗を記録し、そのデータとシミュレーションデータで大規模GPUクラスターが新しい制御方策を学習し、検証を経てロボットに戻す循環だ。セマングムの設計はこの循環を一つの敷地にまとめる。工場、応用センター、GPU5万基のデータセンターが隣り合い、新しいロボットをすぐ隣の計算資源で学習させ検証できる。データセンターは自動運転やSDV開発にも使い、費用はグループ全体で分担する。
人手不足に悩む日本の製造業にとっても示唆がある。韓国産業通商省は6月29日の説明資料で、2025年の世界のヒューマノイド生産に占める韓国の比率を1%、中国を86%とする市場調査を引用し、セマングムのロボットファウンドリーを国内生産拠点の一つに位置づけた。政府の後押しも続いた。4月8日には第33回セマングム委員会が投資振興地区の拡大と地域間連結道路の建設を議決し、4月9日にはセマングム開発庁が現代自の投資を専従で支援するロボット水素推進本部を立ち上げた。
リスクもはっきりしている。年3万台は設計能力で、機種、顧客、ファウンドリーの委託元はいずれも公表されていない。2029年の完工は、すでにヒューマノイドを出荷している中国勢に比べ遅い。GPUの調達、電力、埋め立て地のインフラが日程を左右し、16兆ウォンの経済効果と7万1000人の雇用は約束ではなく見通しだ。4月の投資振興地区拡大と道路の議決が形式ではなく前提条件だったのはこのためである。
ROBOTNESS分析
現代自はセマングムでロボット組み立ての14.5倍を計算基盤に投じており、韓国ロボット産業で希少なのは工場の床面積ではなく学習インフラと受託生産だとみていることを示す。
根拠は予算の内訳にある。データセンター5兆8000億ウォンに対しロボットクラスターは4000億ウォン、そのクラスターも自社ロボットと中小企業向け受託生産に分かれ、応用センターはAIソフトを配備前に検証する施設だ。米国工場がアトラスという製品とジョージア工場という最初の顧客に結びついているのとは対照的で、セマングムは韓国のロボット企業が製品をつくり学習させに来る場所として設計されたように見える。
最も有力な反論は、データセンターがロボットの名を借りたグループ共用資産だという見方だ。同社が挙げた用途には自動運転、SDV、スマート工場が並び、ロボット学習の比率は小さいかもしれない。その場合、純粋なロボット投資は4000億ウォンだけということになる。
強気シナリオ。ファウンドリーが韓国の中小ロボット企業を顧客に取り込み、現代モービスのアクチュエーターが部品団地を通じて供給されれば、セマングムは2030年ごろ中国の受託生産に代わる韓国内の選択肢となり、現代自はハードの生産ラインと学習基盤の両方を握る。
弱気シナリオ。データセンターが遅れるかGPUの調達が細れば、ロボット工場は2029年に学習の循環を欠いたまま稼働し、その間に中国勢はさらに3年分の量産経験を積む。年3万台は設計上の数字にとどまりかねない。
注目すべきシグナル。
- 2027年:データセンターと太陽光の着工、第1期のGPU規模と調達先の開示。
- 2028年:ロボットクラスター着工。同年、アトラスが米HMGMAに配備される。
- 2029年:ロボットクラスター完工と最初のファウンドリー顧客の公表。
現代自がまだ答えていないのは、セマングムのラインから最初に出てくるロボットが何で、そこに誰の名前が記されるかである。
- 2026年2月27日、李在明大統領出席のもと投資協約
- 2026年から約9兆ウォン(項目合計8兆9000億ウォン)
- 4000億ウォン、完成ロボット年約3万台、受託生産ファウンドリー、部品団地、ロボット応用センター
- 2028年着工、2029年完工
- 5兆8000億ウォン、GPU最大5万基、2027年着工2029年完工
- PEM水電解1兆ウォン(200MW級)、太陽光1兆3000億ウォン(2035年GW級)
- 112万4000平方メートル
- 経済効果約16兆ウォン、直接間接の雇用約7万1000人
- アトラス年3万台、2028年目標(2026年1月5日発表)
なぜ重要か
セマングム計画により、生産能力と完工年を明記した大手企業のロボット工場計画が韓国に登場した。韓国のロボット政策はこれまで研究開発課題や産業連合が中心だったが、現代自は年3万台と2029年という数字を示した。
規模より構造が重要だ。生産能力を持たない中小企業の製品を代わりにつくるファウンドリーは、韓国のロボット新興企業に最も欠けていた機能であり、部品団地は国産アクチュエーター、減速機、センサーの需要を呼び込む。機能すれば現代自は韓国ロボット業界の競合ではなく基盤になる。
競合分析
日本の大手はロボット専業メーカーとして自社製品の高度化を進めている。ファナックは2025年度に過去最高の売上高8578億円を計上し、安川電機は2029年度の営業利益1000億円を掲げ、川崎重工業は米国にフィジカルAI拠点を設けた。自動車メーカーが受託生産を含むロボット工場を自ら抱える現代自の形は、ROBOTNESSの記録では日本に同様の例がない。
世界で見ると、テスラのフリーモントのライン設計能力100万台が突出している。現代自の1拠点3万台は1Xとアジリティの各1万台の3倍で、公表値では2拠点を持つ第2集団に位置する。
企業価値の背景
現代自はセマングム拠点の収益目標を示しておらず、経済効果と雇用は同社見通しだ。4000億ウォンを年3万台で割ると1台当たり約1330万ウォン。中核部品まで垂直統合したヒューマノイド工場としては低く、部品団地は現代自自身の設備投資より入居企業や取引先に依存する可能性が高い。
財務リスクはデータセンターに集中する。5兆8000億ウォンと最大の項目で、自動運転や車載ソフトと共用する資産だ。投資家はグループ共通のインフラとして扱い、GPU5万基のうちロボット学習に実際どれだけ割り当てられるかを見極める必要がある。
サプライチェーンへの影響
現代モービスはCES 2026で高性能アクチュエーターを開発しロボット部品市場に正式参入すると表明しており、セマングムの部品団地はその韓国拠点になり得る。韓国産業通商省が6月に弱点として挙げたアクチュエーター、ロボットハンド、センサーは、日本の減速機やモーターのメーカーが手がける分野と重なり、日本の部品各社には新たな顧客にも競合にもなり得る。
外部依存は計算資源だ。GPU5万基は現代自が制御できない半導体供給に左右され、公表済みの提携先は2025年1月から協力するエヌビディアである。同じ敷地に太陽光と水電解の事業も入り、全体の日程は2026年4月に議決された投資振興地区の拡大と連結道路を前提としている。
今後の注目点
最初の関門は2027年のデータセンターと太陽光の着工だ。GPUの調達先、第1期の規模、電力契約が示されれば計算基盤側が具体化し、遅れればロボットの学習が2029年の工場完工より後ろにずれる。
次は2028年で、ロボットクラスターが着工し、同じ年にアトラスが米HMGMAに配備される。現代自がセマングムの生産機種と最初のファウンドリー顧客を明かすか、現代モービスがグループ外のアクチュエーター顧客を開示するかが焦点となる。
アナリストの見方
見立て:セマングムはロボット工場を併設した計算基盤と受託生産の事業であり、現代自にとっての価値は韓国フィジカルAIの学習基盤と受託生産の層を押さえることにある。確信度:中。予算の内訳とファウンドリーの設計が見立てを支えるが、機種、顧客、GPU調達先はいずれも開示されていない。
見方を変える条件:工場が現代自やボストン ダイナミクスの単一機種を大量生産すると明らかになれば自社専用工場となる。データセンターの規模が縮小されれば、計算基盤とロボットを結ぶ見立ての核心が弱まる。
問うべき論点
セマングム工場で最初に生産するロボットの機種は何か。アトラスやその派生機は含まれるか。
GPU5万基のうちロボット学習に割り当てる比率はどれほどか。半導体の調達先はどこか。
年3万台のうちファウンドリー顧客向けの枠はどれだけで、中小企業はどのような条件でラインを使えるのか。
現代モービスは部品団地でアクチュエーターを生産するのか。グループ外の顧客は誰か。