IDC:上半年全球人形机器人出货近2.5万台、同比增长432%,中国厂商份额超95%
IDC 9月29日发布数据显示,2026年上半年全球人形机器人出货量接近2.5万台,同比增长432.1%,市场规模超过7.4亿美元。中国出货量占全球约77.9%,中国厂商出货占比超过95%,IDC将2030年全球出货预测上调约50%至75万台以上。
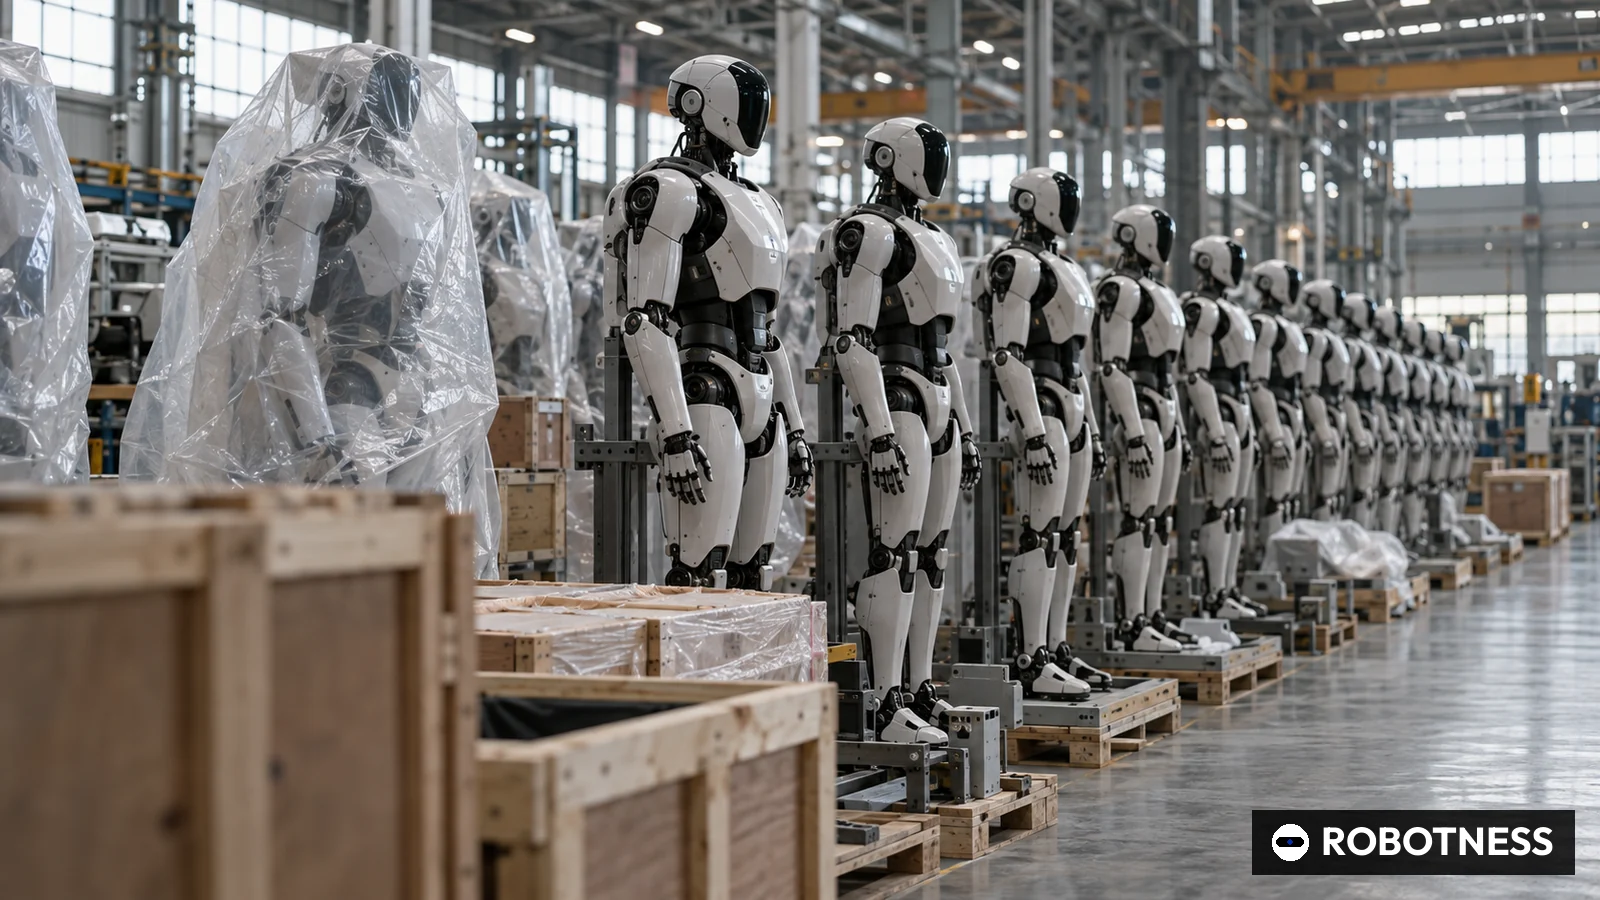
人形机器人走出实验室的速度快于多数预期,而且几乎全部来自中国。IDC于9月29日发布报告称,2026年上半年全球人形机器人出货量接近2.5万台,同比增长432.1%;市场规模超过7.4亿美元,同比增长322.7%。
增长主要来自中国。IDC数据显示,上半年中国人形机器人出货量超过1.9万台,同比增长426.3%,占全球市场比重约77.9%。若按厂商国别而非出货地统计,中国厂商出货量占全球市场的比重超过95%。
- 全球出货量(台)
- 25,000
- 432.1
- 中国出货量(台)
- 19,000
- 426.3
- 全球市场规模(百万美元)
- 740
- 322.7
- 中国出货占全球比重(%)
- 77.9
- 无数据
- 中国厂商出货占全球比重(%)
- 95
- 无数据
- 科研教育、展示、政府场景占比,2026年上半年(%)
- 69
- 无数据
- 同一占比,2025年全年(%)
- 83.8
- 无数据
- 2030年全球出货预测(台)
- 750,000
- 无数据
- 2025年上半年全球出货推算(台,测算值)
- 4,698
- 无数据
- 2026年上半年每台平均金额(美元,测算值)
- 29,600
- -20.6
来源IDC(2026年9月29日),IDC数据为取整值。测算值由ROBOTNESS计算:2025年上半年出货 = 25,000 / (1 + 4.321);每台金额 = 740,000,000 / 25,000;每台金额变化 = (1 + 3.227) / (1 + 4.321) 减1。仅供参考。
截至 2026年10月1日
IDC据此上调了长期预测,预计2030年全球人形机器人出货量将超过75万台,较此前预测上调约50%。IDC中国研究经理李君兰表示,随着具身智能大模型快速迭代、供应链成熟和成本持续改善,人形机器人有望在更多真实场景中完成商业价值验证;产业竞争重心正从机器人结构和硬件参数转向具身智能综合能力建设。
应用结构开始变化。IDC指出,科研教育、表演展示、政府数采中心等场景在2025年全年出货中合计占83.8%,2026年上半年降至69%。工业制造、零售、交通物流、休闲旅游和家庭消费成为新兴方向,IDC点名智元机器人、优必选和银河通用等厂商重点布局工业领域。
从IDC的取整数据还可大致推算价格走势。以市场规模除以出货量,上半年每台平均收入约为2.96万美元,此为ROBOTNESS测算。由于出货量增速高于金额增速,每台平均金额同比下降约21%;按增速倒推,2025年上半年全球出货量约为4700台。这与低价机型占比上升相吻合,但IDC并未公布按价格段或尺寸划分的数据。
上市公司披露也印证了这一势头。优必选披露2026年上半年售出921台全尺寸人形机器人,宇树科技8月在上交所科创板上市,募资61亿元人民币。两家公司已成为这一以中国厂商为主的赛道的二级市场标杆。
海外厂商的规模则小得多。美国人形机器人商业化进度较快的Agility Robotics在为纳斯达克上市提交的S-4文件中披露,2025年销售额为180万美元;Figure AI于2025年9月以390亿美元投后估值完成10亿美元融资,估值依托的是未来量产预期。韩国政府9月30日在国家尖端战略产业委员会议题附件中给出的人形机器人份额为中国87%、美国3%、韩国1%,并据此推出2030年前推广20万台AI机器人的计划。
- 优必选
- CN
- 2026年上半年全尺寸人形机器人销量(台)
- 921
- 2026-08-28
- 宇树科技
- CN
- 科创板IPO募资(十亿元人民币)
- 6.1
- 2026-08-18
- Agility Robotics
- US
- 2025年销售额(百万美元)
- 1.8
- 2026-09-04
- Figure AI
- US
- C轮投后估值(十亿美元)
- 39
- 2025-09-16
依据各公司中期报告、上市文件、S-4文件和融资公告。各公司指标不同,不可直接比较。
截至 2026年10月1日
对中国供应链而言,这组数据意味着规模优势正在自我强化。超过95%的出货来自中国厂商,电机、减速器、丝杠、传感器等核心部件的订单也集中在国内供应商手中,规模扩大将进一步压低成本。另一方面,韩国在公共采购中优先国产零部件等做法,可能促使海外市场形成中国与非中国两套供应体系,中国部件出海面临新的门槛。
数据也有局限。IDC统计的是出货量,而非实际从事有偿工作的机器人数量;上半年仍有超过三分之二的出货流向科研、教育、展示和政府数采中心,这类采购往往以数据采集或展示为目的。IDC公布的是取整数据,据此推算的单价仅供参考。不同机构的份额口径也不一致,韩国政府给出的87%与IDC按出货地统计的77.9%、按厂商统计的95%基于不同且未披露的口径。
接下来要看企业披露。根据规定,包括宇树科技在内的科创板公司须在季度结束后一个月内即10月31日前披露三季报;优必选须在2027年3月底前按港交所规则发布全年业绩;IDC的2026年全年数据预计明年初发布。
ROBOTNESS 分析
中国人形机器人的领先已变成出货量的领先,但需求结构显示,这个市场仍主要由科研和政府需求支撑,尚未被工厂投资回报所证明。
上半年的证据很充分。出货增长432.1%,中国厂商供应了全球95%以上的人形机器人,IDC将2030年预测上调约一半。同时,69%的出货仍流向科研教育、表演展示和政府数采中心。
最有力的反方观点在于趋势。根据IDC的占比,ROBOTNESS测算工业等新兴场景占出货的比重已从2025年的16.2%升至2026年上半年的31%,而且基数大得多。如果这一占比继续翻倍,科研展示阶段可能比怀疑者预期的更早结束。
乐观情景下,单价下降打开工厂、零售和物流需求,中国厂商在工业订单上报告毛利率改善,IDC对2030年75万台的预测反而显得保守,处于中国物料清单中的零部件供应商受益最大。
悲观情景下,政府数采中心和教育预算用尽后订单放缓,中小厂商库存积压,降价速度超过降本速度。届时出货量将高估真实应用,出货台数与实际在岗台数之间的差距会扩大。
值得关注的信号
- 2026年10月31日:宇树科技三季报,首个反映下半年需求的公开数据
- 2027年3月31日:优必选2026年年度业绩披露截止日,包括全年人形机器人销量
- 2027年初:IDC 2026年全年人形机器人数据及应用结构变化
- 接近2.5万台(同比+432.1%)
- 超过7.4亿美元(同比+322.7%)
- 超过1.9万台(同比+426.3%)
- 约77.9%
- 超过95%
- 由2025年的83.8%降至69%
- 超过75万台,较此前上调约50%
- IDC,2026年9月29日
为何重要
这是首个显示人形机器人半年出货量达到数万台级别的独立统计。中国厂商占全球出货95%以上,意味着该产业的规模经济几乎完全在中国形成。
IDC将2030年预测上调50%也影响资本配置。零部件厂商、芯片企业和投资者依据此类预测规划产能,2030年75万台的市场足以支撑人形机器人专用执行器和减速器产线。
竞争对手分析
在中国厂商中,IDC点名智元、优必选、银河通用重点布局工业场景;已在科创板上市的宇树科技是小型和科研平台的代表性供应商。优必选上半年921台全尺寸产品说明,大尺寸人形机器人在总出货中仍只占一部分。
海外竞争者处在不同阶段。Agility Robotics披露2025年销售额180万美元,Figure AI的390亿美元估值建立在未来量产预期之上;韩国政府估计本国人形机器人份额仅为1%。
估值背景
ROBOTNESS测算上半年每台平均收入约2.96万美元,同比下降约21%。中国厂商以规模和价格竞争,而美国同行的估值更多基于单台机器人的预期性能。
宇树和优必选为筹备上市的中国人形机器人企业提供了二级市场参照。对海外企业而言,IDC数据抬高了门槛,投资者可以把它们的单位经济性与出货数千台的中国同行直接比较。
供应链影响
中国厂商出货占比超过95%,人形机器人零部件需求高度集中于中国物料清单。国内电机、减速器、丝杠和传感器供应商率先放量,成本进一步下降。
对海外供应商而言,关键在于市场准入;对中国供应商而言,风险在于出海门槛。韩国等国家在公共采购中优先国产零部件,可能使全球供应链分化为中国和非中国两套体系,各自成本结构不同。
后续看点
10月31日前披露的宇树科技三季报将是检验下半年需求的首个公开数据;2027年3月底前发布的优必选年报将显示全尺寸人形机器人销量能否保持增速。
明年初IDC全年数据将显示科研教育和政府需求占比是否继续降至69%以下。
分析师观点
判断:中国人形机器人的出货规模真实且在加速,但商业质量尚待验证。信心等级为中。IDC作为方法一致的独立机构,增强了出货规模判断的可信度,但其仅公布取整数据,没有价格和尺寸拆分。
若企业财报显示工业客户和复购订单增速高于科研教育销售,我们将上调对商业化的信心;若政府和教育预算耗尽导致下半年出货放缓,我们将下调信心。
值得追问的问题
2.5万台中全尺寸人形机器人和小型科研教育机型各占多少,平均价格差异多大?
已出货机器人中有多大比例在日常有偿作业?中国出货对政府数采中心的依赖程度有多高,相关资金能持续多久?