丰田研究院拆分企业Walden Robotics完成3亿美元种子轮,成立半年估值11亿美元
2026年1月从丰田研究院(TRI)拆分的美国Walden Robotics于7月15日公开亮相,宣布完成由丰田和Deviation Capital共同领投的3亿美元种子轮融资,估值11亿美元。公司称其由大型行为模型驱动的机器人自2月起在丰田北美工厂投入生产,7月28日又宣布与三星SDS开展制造业合作。
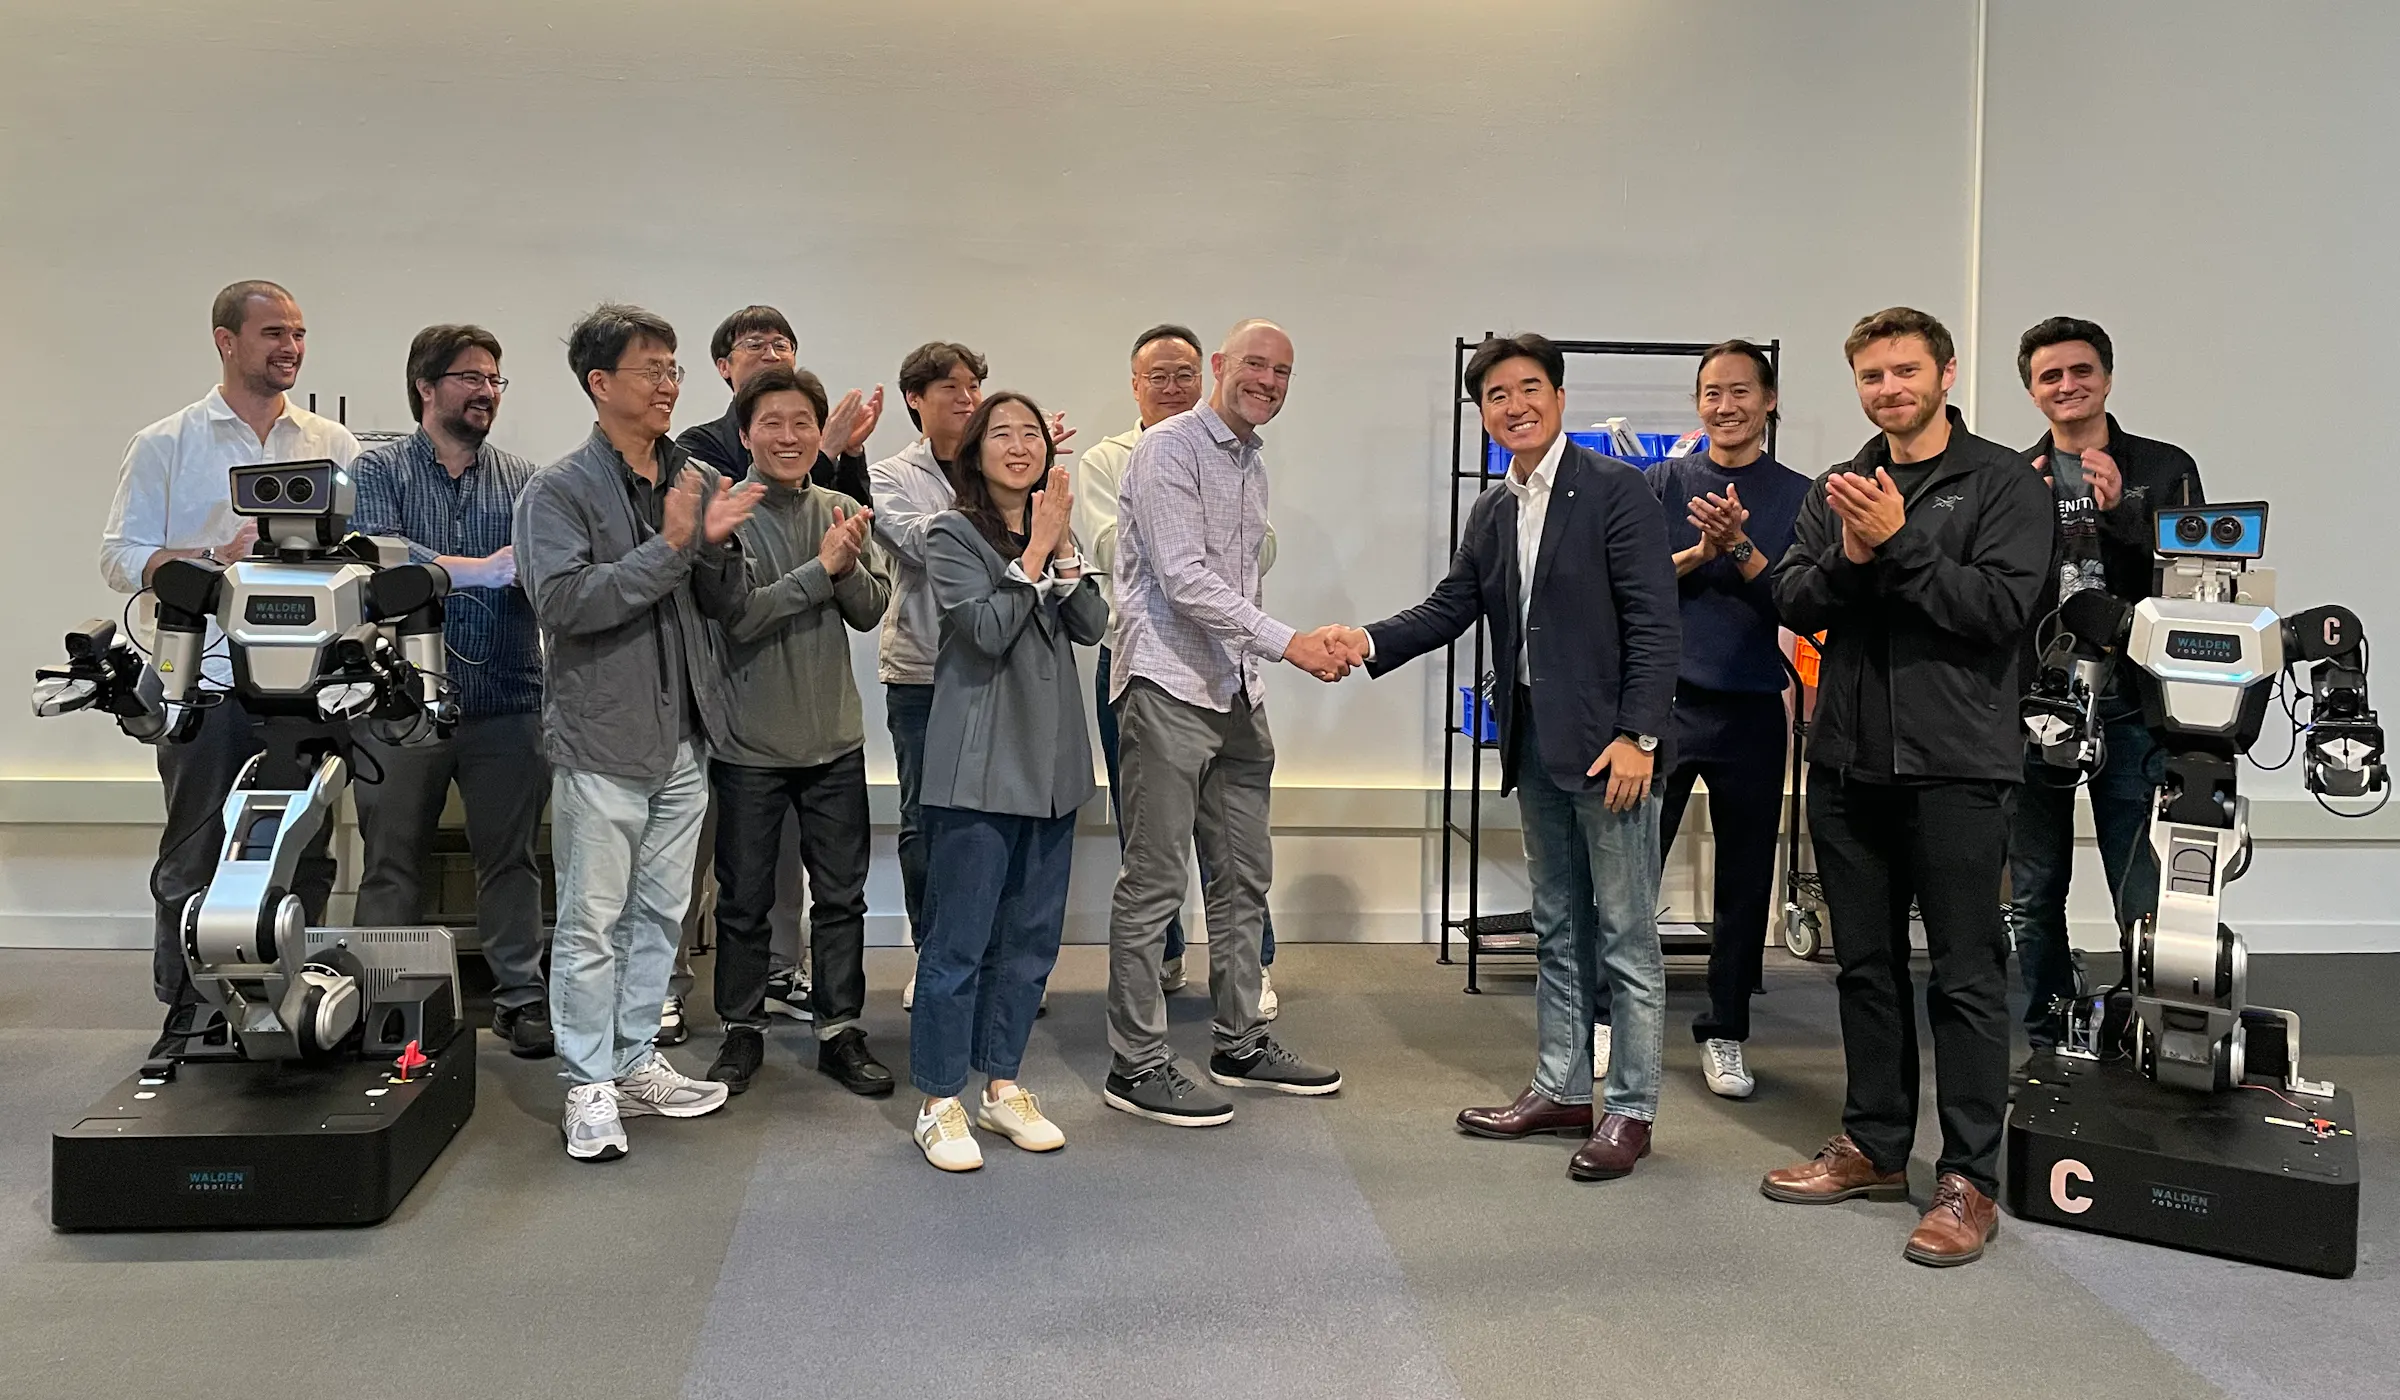
从丰田研究院(TRI)独立出来的美国机器人公司Walden Robotics于2026年7月15日结束隐身状态,宣布完成3亿美元种子轮融资,估值11亿美元。公司于2026年1月成立,仅用半年便跻身独角兽行列,种子轮规模在美国机器人初创企业中实属罕见。
据公司介绍,本轮由丰田汽车、丰田旗下Toyota Invention Partners和丰田风投与Deviation Capital共同领投,英伟达、波音、三星风投、CoreWeave Ventures、Prologis Ventures、Menlo Ventures等跟投。
公司在做什么
Walden开发由大型行为模型(LBM)驱动的通用机器人。这类模型基于大量操作任务演示数据训练,可快速学会新任务,并在实际运行中不断改进。公司称,其机器人在丰田北美一家工厂从试点到投产只用了两个月,自2026年2月起承担实际生产工作。公司表示正与汽车、航空航天、半导体、电子、物流和生命科学领域客户合作,但未披露客户名称和机器人数量。
联合创始人兼首席技术官Ben Burchfiel在8月6日的文章中举例称,机器人可自主搬运凸轮轴。他表示,机器人大部分时间自主运行,远程助理随时待命,助理介入纠正的时刻产生的是接近失败状态的数据,学习价值最高。公司未披露每名远程助理可同时照看多少台机器人。
团队背景
首席执行官Russ Tedrake是麻省理工学院教授,曾任TRI大型行为模型高级副总裁。他在创业文章中列举了TRI的研究成果,包括通过演示学习机器人动作的扩散策略(Diffusion Policy)、通用操作接口UMI以及开源仿真器Drake。创始团队来自TRI、麻省理工、斯坦福和亚马逊。
丰田执行副总裁兼首席技术官中岛裕树在公告中表示,Walden的做法体现了丰田的改善与自働化理念。
三星入局
7月28日,Walden宣布与三星SDS在半导体、电池、显示面板、制药和生物制造领域开展概念验证项目,结合三星的系统集成能力与Walden的机器人技术。三星风投参与了本轮融资,三星NEXT为原有投资方。
竞争格局
Skild AI于2024年7月以15亿美元估值完成3亿美元A轮,Apptronik于2025年2月完成3.5亿美元A轮首轮交割,DYNA Robotics于2025年9月完成1.2亿美元A轮。与Figure AI和Agility不同,Walden并未主打双足人形机器人,而是强调在现有工厂中配合远程协助快速部署。
- Walden Robotics
- 2026
- 种子轮
- 300,000,000
- 1,100,000,000
- 2026-07-15
- 27.3
- Skild AI
- 2023
- A轮
- 300,000,000
- 1,500,000,000
- 2024-07-09
- 20
- Apptronik
- 2016
- A轮
- 350,000,000
- 无数据
- 2025-02-13
- 无数据
- DYNA Robotics
- 无数据
- A轮
- 120,000,000
- 无数据
- 2025-09
- 无数据
- Agility Robotics
- 2015
- B轮
- 150,000,000
- 无数据
- 2022-04-22
- 无数据
- Figure AI
- 无数据
- A轮
- 70,000,000
- 无数据
- 2023-05-24
- 无数据
新投资方隐含持股 = 融资额 / 投后估值,仅在两者均披露时计算。数据来自各公司公告,null表示未披露。
截至 2026年10月1日
对中国产业的启示
中国具身智能企业近两年融资活跃,多以整机或大模型公司身份出现,汽车厂商则以入股或自建团队方式布局。丰田选择让自家研究团队独立创业再回头入股,是跨国车企布局物理AI的又一种路径。Walden坦率采用远程协助加自主运行的模式,也与国内不少企业在工厂场景采用的人机协同方案思路相近,关键差异在于其把远程纠正数据明确作为模型训练的核心来源。宇树科技2026年8月在科创板上市后,中美两国资本对具身智能的定价分化值得持续观察。
风险
Walden未披露收入、机器人数量、单价和远程协助比例,其生产记录仅限于最大投资方丰田的一家工厂。种子阶段即获11亿美元估值,若其他客户转化放缓,压力会很快显现。
后续看点
丰田以外的首个公开客户、三星SDS概念验证结果以及机队规模的披露。
ROBOTNESS 分析
Walden押注工厂机器人的胜负取决于部署能力和远程协助驱动的学习,而非人形外观,丰田则花钱买下了这一赌注的一部分。
证据在于速度和投资方构成。Walden成立两个月即在丰田工厂投产,半年融资3亿美元,吸引了车企、飞机制造商、AI芯片公司、GPU云服务商和物流地产商作为战略投资者。
最有力的反驳是,一家关联客户的部署说明不了太多。丰田既是客户又是领投方,而Walden尚未披露机器人数量和远程助理配比。
乐观情景。远程协助模式让Walden在完全自主之前就进入数十家工厂,纠正数据不断累积强化模型,公司成为丰田供应链和三星工厂的标准物理AI供应商。
悲观情景。远程协助成本居高不下,丰田以外客户推进缓慢,资金更雄厚的Figure、Skild AI吞下通用机器人软件市场。
值得关注的信号
- 丰田集团以外首个公开客户
- 2026年7月28日宣布的三星SDS概念验证的结果或扩展
- 8月6日文章所讨论的每名远程助理对应机器人数量是否公开
- 2026年7月15日
- 种子轮3亿美元
- 11亿美元
- 丰田汽车、Toyota Invention Partners、丰田风投、Deviation Capital
- 英伟达、波音、三星风投、CoreWeave Ventures、Prologis Ventures、Menlo Ventures
- 2026年1月从丰田研究院拆分
- 美国马萨诸塞州剑桥
- Russ Tedrake(麻省理工教授,前TRI高级副总裁)
- 2026年2月起在丰田北美工厂投产
- 三星SDS概念验证(7月28日公布)
为何重要
Walden的出现说明,机器人学习领域最有价值的资产是研究团队而非硬件。丰田允许其资助近十年的团队独立,再出资持有新公司股份,意味着承认初创公司结构比企业实验室更能快速吸引资本和人才。
它还公开采用了许多人形机器人公司避而不谈的商业模式,即大部分时间自主、背后有远程人员兜底。Walden认为人的纠正是最有价值的训练数据。
竞争对手分析
最接近的对手是Skild AI、Physical Intelligence、DYNA Robotics等出售可移植机器人智能的模型公司,Walden的不同在于直接部署到投资方工厂。
与Figure、Agility、Apptronik等全栈人形企业相比,Walden争夺的是同样的汽车和物流预算,优势在于丰田这一首个客户和通往三星电子、电池工厂的渠道,劣势是资金远少于Figure和Skild。中国具身智能企业同样瞄准汽车和电子工厂场景,竞争或将延伸到海外车企供应链。
估值背景
按11亿美元投后估值,新投资方约持有27.3%,高于2024年Skild AI A轮隐含的20%,对种子轮而言稀释幅度较大,说明创始团队优先考虑扩大部署所需资金。
在未披露收入的情况下,估值主要依托团队、丰田关系和投资方阵容。对比Figure的390亿美元和Skild的140亿美元,若实现多客户规模化则上行空间可观,若停留在丰田供应商角色则下行风险同样明显。
供应链影响
投资方名单本身就是一张供应链地图。英伟达提供算力和仿真,CoreWeave提供GPU云,Prologis拥有机器人将要工作的物流地产,波音和丰田是终端用户,三星SDS是进入半导体、电池和显示工厂的系统集成商。
Walden未披露硬件供应商和机器人设计。远程协助模式还需要一支受过训练的远程操作员队伍,在自主水平提升之前,这部分人力成本决定利润率。对中国零部件企业而言,美国车企和零部件巨头的本土化要求可能限制直接配套空间。
后续看点
关注丰田以外首个公开客户、机队规模披露,以及三星SDS在半导体、电池、显示和生物制造领域的概念验证结果。
若2027年以显著更高估值完成后续融资,将印证业务进展;若一年内无新客户,则说明丰田部署尚不可复制。
分析师观点
核心判断。Walden是迄今把企业机器人学习实验室转化为独立供应商最可信的尝试,远程协助式部署是在完全自主之前实现收入的务实路径。
置信度中低。团队和投资方实力强,但所有运营说法都基于领投方拥有的一家工厂,且收入、机器人数量和远程协助比例均未披露。
值得追问的问题
丰田工厂里运行着多少台Walden机器人,配备多少名远程助理?使用什么硬件,由谁制造?按台还是按任务收费,价格多少?
六个目标行业中哪个会率先出现丰田以外的部署?丰田对Walden技术是否享有独家或优先权利?