德国NEURA Robotics完成最高14亿美元C轮融资,Tether、亚马逊、高通、博世与欧洲投资银行入局
德国梅青根的NEURA Robotics于2026年6月10日宣布完成最高14亿美元C轮融资,称其为全栈机器人公司有史以来最大单轮融资。公司表示现有订单及部署管线超过10亿美元,未披露估值。
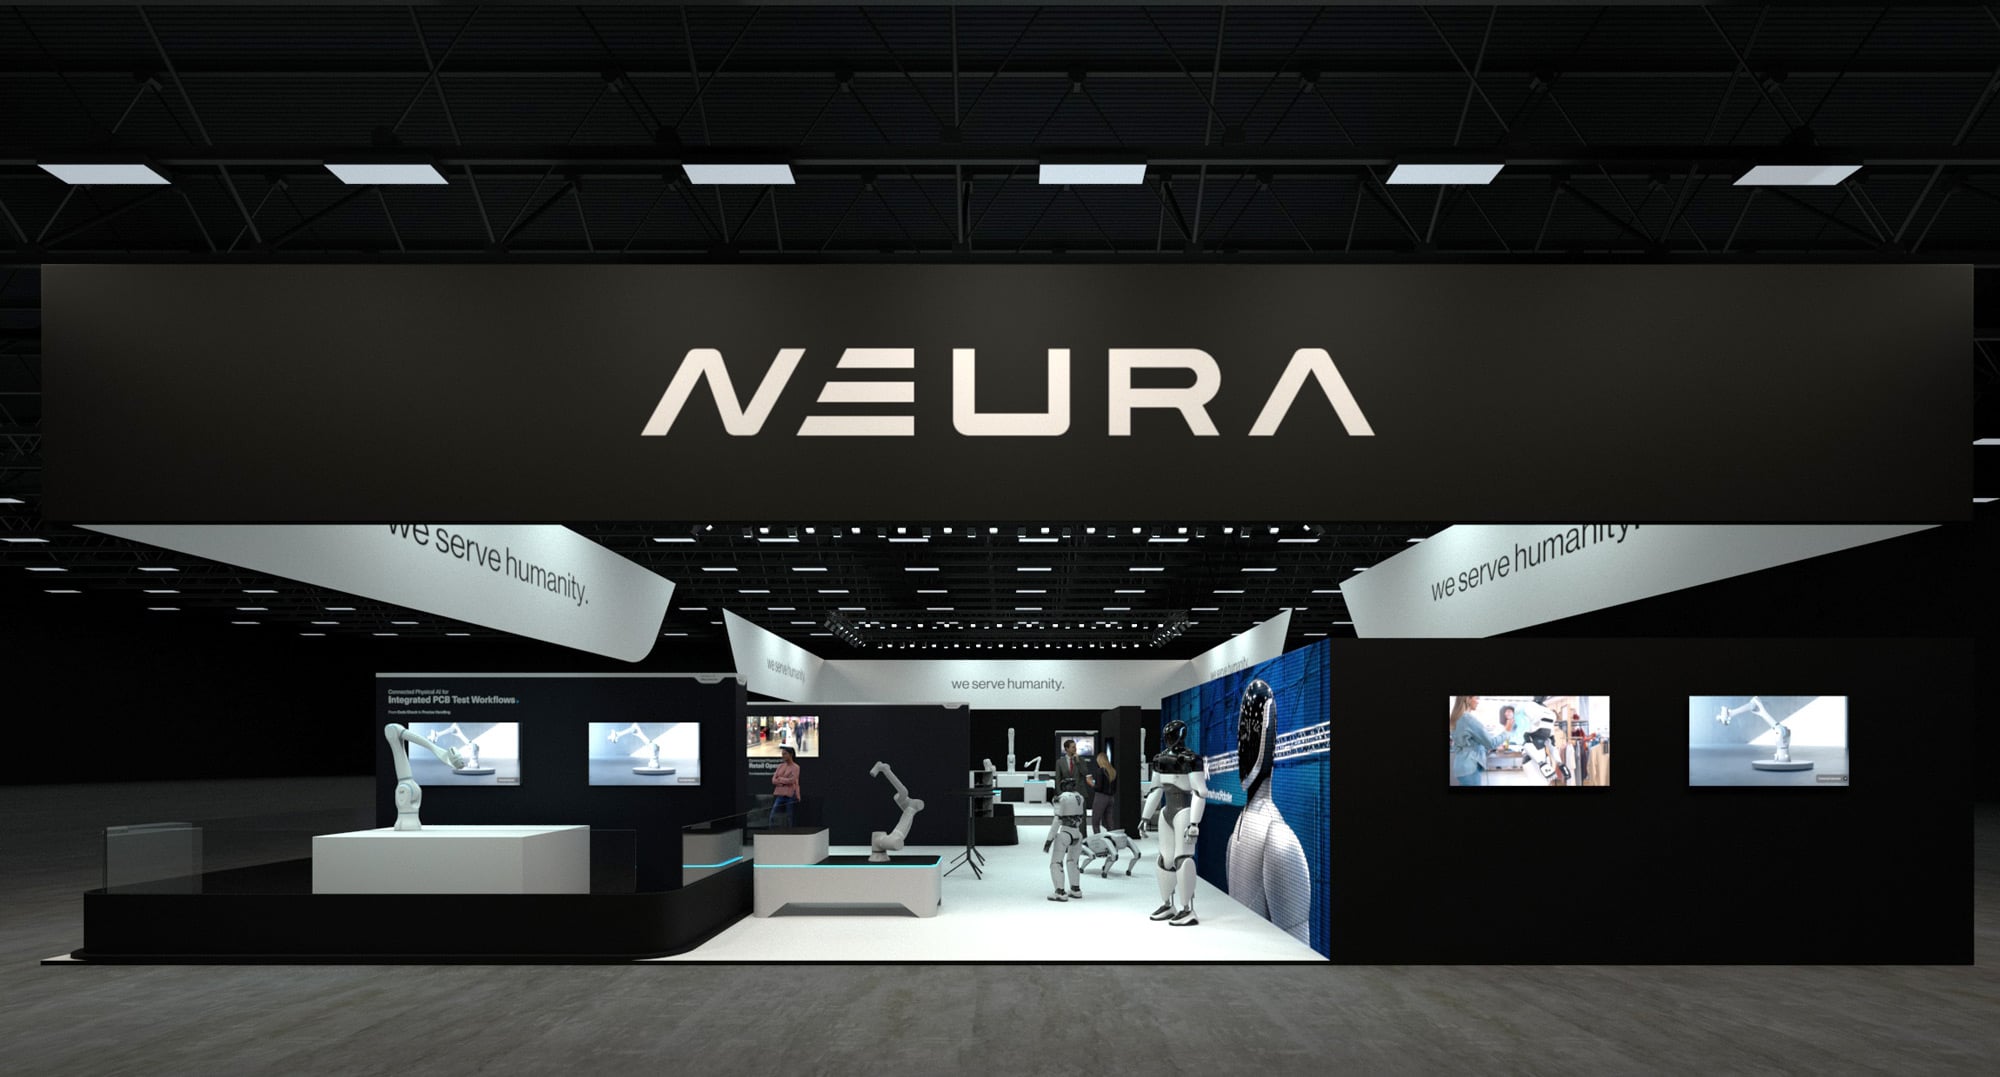
总部位于斯图加特附近梅青根的认知机器人企业NEURA Robotics于2026年6月10日宣布,已完成最高14亿美元的C轮融资。公司称,这是全栈机器人企业迄今规模最大的一轮融资。
投资方包括Tether、高通技术公司、亚马逊、英伟达、imec.xpand、博世、舍弗勒、欧洲投资银行、Lingotto Horizon和InterAlpen Partners等。公告未指明领投方,未披露各方出资额,也未公布估值。最高这一表述意味着资金未必在签约时一次性到位。
资金用途
NEURA表示,资金将用于认知机器人和人形机器人的全球部署、开放生态平台Neuraverse的扩展、真实场景机器人训练设施NEURA Gyms的建设、制造与部署基础设施的扩充,以及下一代物理AI系统研发。公司称现有订单和战略部署管线超过10亿美元。产品线包括认知机器人MAiRA、机械臂LARA、移动平台MAV、MiPA及人形机器人4NE1。
与B轮对比
2025年1月15日,NEURA宣布由Lingotto投资管理公司领投的1.2亿欧元B轮融资,台达电子、沃尔沃汽车科技基金、HV Capital等参投。当时公司披露订单储备10亿欧元、员工逾300人、营收同比增长10倍。公司由David Reger于2019年创立,坚持自研机械臂、传感器与软件的全栈路线。
投资方表态
亚马逊副总裁兼杰出工程师Nafea Bshara称,此次投资是双方战略合作的自然延伸。高通执行副总裁Nakul Duggal称物理AI是计算的下一次重大演进。博世首席执行官Stefan Hartung表示看好人形机器人领域的增长机会。Tether首席执行官Paolo Ardoino表示,随着机器人从脚本化自动化走向自主,背后的基础设施也需要演进。欧洲投资银行副行长Nicola Beer称该行正为这一技术投入欧洲火力。
竞争格局
与美国同行相比,这一规模处于第一梯队。Skild AI于2026年1月14日以140亿美元估值完成14亿美元C轮;Figure AI于2025年9月16日以390亿美元投后估值完成10亿美元C轮;Apptronik于2026年2月11日完成5.2亿美元A轮扩展。NEURA未披露估值,无法进行价格比较。
- NEURA Robotics
- DE
- 2019
- C轮(最高)
- 1,400,000,000
- 无数据
- 2026-06-10
- Skild AI
- US
- 2023
- C轮
- 1,400,000,000
- 14,000,000,000
- 2026-01-14
- Figure AI
- US
- 无数据
- C轮
- 1,000,000,000
- 39,000,000,000
- 2025-09-16
- Apptronik
- US
- 2016
- A轮扩展
- 520,000,000
- 无数据
- 2026-02-11
- 1X Technologies
- US
- 2014
- B轮
- 100,000,000
- 无数据
- 2024-01-13
均为公司披露数据;NEURA金额为上限。null表示未披露。无估算。
截至 2026年10月1日
对中国市场的意义
中国人形机器人企业正以上市和地方产业基金为主要融资渠道,宇树、优必选等已进入资本市场。NEURA的路径则是把零部件巨头(博世、舍弗勒)、芯片商(高通、英伟达)、应用方(亚马逊)和公共资本(欧洲投资银行)绑在同一张股权表上。舍弗勒入股整机厂,意味着欧洲正在构建自有的执行器与轴承供应链,这将与中国谐波减速器、关节模组厂商在欧洲客户中的份额形成竞争。
风险
估值未披露、最高这一附条件表述以及投资方出资额不透明,使可动用现金存在不确定性。10亿美元订单管线包含意向部分,不等同于合同收入。4NE1量产时间表亦未公布。
后续看点
NEURA将于2026年6月22日至25日在芝加哥Automate 2026展会展示4NE1、4NE1 Mini、MAiRA、LARA和MAV+,Reger将于6月23日在人形机器人论坛发表演讲。
ROBOTNESS 分析
NEURA的C轮更应被解读为一次欧洲产业联盟的组建,而非估值信号。
证据在于股东结构。亚马逊、高通和英伟达提供算力和部署渠道,博世与舍弗勒提供零部件与工厂,欧洲投资银行提供政策背书。战略投资者往往接受财务投资者不会接受的条款。
最有力的反驳是,没有领投方和估值的最高14亿美元,实际到账可能更少;而从机械臂、人形机器人到软件生态和训练设施的业务铺陈,对于2025年初仅300余人的公司而言过宽。
乐观情景。只要在博世、舍弗勒和亚马逊现场兑现部分管线,NEURA就能获得美国对手依靠仿真购买的真实数据,并有余力在欧洲收购资产。
悲观情景。条款不透明的资金可能附带里程碑条件,一旦进度延误便会收紧。若4NE1落后于Figure、Apptronik和中国厂商,NEURA可能沦为资金充裕的协作机器人企业。
关注信号。
- 2026年6月22日至25日:Automate 2026上的产品与合作伙伴演示
- 2026年下半年:首期到账金额、估值或NEURA Gyms选址是否披露
- 2027年上半年:在投资方工厂落地的4NE1客户案例
- C轮,最高14亿美元
- 2026年6月10日
- Tether、高通、亚马逊、英伟达、博世、舍弗勒、欧洲投资银行等
- 未披露
- 超过10亿美元(公司口径)
- 2025年1月B轮1.2亿欧元
- 德国梅青根
- 2019年
为何重要
这是欧洲企业公开的最大一笔民营机器人融资,且以战略资本为主。亚马逊、博世、舍弗勒同时是潜在部署方,使本轮融资带有渠道协议性质。
欧洲投资银行的参与表明欧洲公共资本愿意押注单一物理AI企业,这将影响欧盟后续机器人资助工具的设计。
竞争对手分析
Skild AI与Figure AI以公开的140亿和390亿美元估值作为并购与人才竞争的筹码,NEURA未披露条款,难以获得同等信号效应。
在欧洲协作机器人市场,NEURA面对的是优傲、ABB和库卡。对手的优势在于服务网络与可靠性,而非资金。
估值背景
因估值未披露,无法计算估值倍数。唯一可核实的比较是轮次规模:由2025年1月的1.2亿欧元升至最高14亿美元。
最高应视为上限;若为分期结构,4NE1进度等里程碑将更受关注。
供应链影响
博世与舍弗勒是欧洲最大的运动部件供应商之一,舍弗勒已将人形机器人执行器列为增长方向,其入股整机厂意味着部件与整机深度绑定。
对中国减速器和关节模组厂商而言,这可能抬高进入欧洲整机供应链的门槛。
后续看点
6月22日至25日Automate 2026上4NE1能否超越演示阶段是首个信号,实际到账规模的披露同样关键。
并购是另一信号,欧洲分散的移动与服务机器人市场存在大量标的。
分析师观点
论点:NEURA已具备成为欧洲物理AI参考平台的资金与伙伴,但多产品线同时推进是最大风险。信心:中等。投资方名单与管线数据经公司公告核实,但缺乏估值、分期条款与人形机器人时间表。
若披露到账金额并在投资方工厂部署4NE1,将上调信心。
值得追问的问题
最高14亿美元中有多少在公告时无条件承诺?由谁主导定价?
超过10亿美元的订单管线中确定订单占比多少?4NE1何时量产,NEURA Gyms设在何处?